
Guerra Iran e Mercati: Cosa Fare Adesso
Venerdì 17 aprile aggiornamento guerra. L'Iran ha annunciato la riapertura dello Stretto di Hormuz. Il petrolio ha perso l'11% in poche ore, le borse europee hanno chiuso in forte rialzo. Quello che è successo ai mercati in queste sette settimane è un caso di studio perfetto sul comportamento degli investitori sotto pressione.
Stamattina, mentre scrivevo queste righe, è arrivata la notizia che molti aspettavano da settimane: il ministro degli Esteri iraniano Abbas Araghchi ha annunciato su X la riapertura del traffico commerciale nello Stretto di Hormuz, "in linea con il cessate il fuoco in Libano". Nel giro di pochi minuti il Brent ha perso quasi l'11%, scendendo a 88 dollari. Le borse europee hanno accelerato al rialzo. Milano ha chiuso a +1,9%, sui massimi dal 2000. Francoforte +2%, Wall Street positiva.
Non posso sapere come si evolverà la situazione nel weekend. I negoziati tra Washington e Teheran sono in corso — sul tavolo ci sarebbe un accordo di tre pagine che include lo sblocco di 20 miliardi di dollari di fondi iraniani congelati in cambio della rinuncia all'uranio arricchito. Restano nodi aperti. La tregua è fragile. Domani le cose potrebbero essere diverse.
Ma quello che voglio fare oggi non è una previsione. È un'analisi di quello che è successo sui mercati in queste sette settimane — e soprattutto di come molti investitori italiani si sono comportati. Perché i dati che vedo ogni giorno nel mio lavoro sono chiari: è successo esattamente quello che succede sempre.
La cronologia: sette settimane che hanno messo alla prova ogni piano
Riassumo rapidamente per chi ha perso qualche passaggio. Il 28 febbraio 2026, nella notte italiana, gli Stati Uniti e Israele hanno lanciato l'operazione congiunta contro l'Iran. I mercati erano chiusi — la scelta del sabato sera non era casuale. Alla riapertura di lunedì il Brent era già sopra i 90 dollari. Nei giorni successivi era arrivato a sfiorare i 141 dollari ad aprile, il livello più alto dal 2008.
Il 13 aprile, dopo il fallimento dei colloqui di pace a Islamabad, Trump aveva ordinato il blocco navale dei porti iraniani. Il petrolio era tornato sopra i 100 dollari, le borse europee erano scivolate, lo spread BTP-Bund aveva toccato 79 punti base. I mercati azionari globali dal picco prebellico avevano perso circa il 7–8%.
Poi, venerdì 17 aprile, la svolta di oggi.
Brent (17 apr.)
−10,8%
a 88,6 $/barile
FTSE MIB
+1,9%
vicino ai 49.000 punti
S&P 500
+1,20%
a 7.126 punti
Stoxx 600
+1,2%
Tech e industriali in testa
Gas TTF (Amsterdam)
−6%
a 38 €/MWh
Spread BTP-Bund
72 pb
da 79 ieri
Fonte:Il Sole 24 Ore — chiusura seduta 17 aprile 2026
Chi oggi è rimasto investito ha visto una giornata fortemente positiva. Chi era uscito nei momenti peggiori delle ultime settimane — durante il picco del petrolio a 141 dollari, durante il blocco navale di lunedì scorso, durante i titoli più allarmistici dei giornali — ha perso tutto o parte del rimbalzo di oggi. E questo è precisamente il pattern che si ripete in ogni crisi geopolitica degli ultimi trent'anni.
📖
Leggi anche
Fai la scelta giusta oggi: i numeri che battono le emozioni nei momenti di crisi
Quello che i mercati ci dicono sulle guerre: i dati storici
Capisco perfettamente la sensazione di chi, nelle ultime settimane, ha guardato il portafoglio scendere con la guerra in corso e si è chiesto se fosse il momento di uscire. Non è irrazionale chiedersi. Il problema è che la risposta storica è quasi sempre la stessa:uscire durante una crisi geopolitica e rientrare dopo la risoluzione significa vendere ai minimi e comprare ai massimi.
Deutsche Bank ha analizzato 30 grandi eventi geopolitici dal 1939 a oggi. Il calo medio degli indici azionari americani durante queste crisi è stato del 4%. Il tempo medio di recupero: poche settimane. Anche durante eventi enormi come l'invasione del Kuwait nel 1990, l'11 settembre 2001, gli attacchi ai siti nucleari iraniani del 2025 — in tutti questi casi i mercati hanno avuto reazioni violente nel breve e recuperi rapidi.
Questo non significa che ogni crisi si risolve allo stesso modo, né che non esistano scenari peggiori. Esistono — e li analizzo tra poco. Significa chereagire emotivamente a ogni titolo di giornale è sistematicamente costosoper chi investe con un orizzonte di lungo periodo.
Approfondimento:Milano Finanza — i mercati possono resistere alla guerra in Iran (analisi Deutsche Bank)
«I mercati hanno previsto nove delle ultime cinque recessioni. Hanno reagito in modo eccessivo a quasi ogni crisi geopolitica dell'ultimo secolo. La pazienza disciplinata batte quasi sempre il panico informato.»
— Elaborazione Matteo Giovagnoni su dati Deutsche Bank e FactSet 2024
📖
Leggi anche
Il costo nascosto del market timing: perché inseguire i mercati distrugge il rendimento
I tre scenari: dove siamo e dove potremmo andare
Detto questo, sarei disonesto se non analizzassi anche i rischi reali. Il conflitto non è ancora risolto. La tregua di oggi è fragile. I negoziati potrebbero fallire. Ecco i tre scenari che ogni investitore dovrebbe tenere a mente — non per agire d'impulso su ciascuno, ma per avere un piano che regga in tutti e tre.
Analisi scenari · Aprile 2026
Guerra in Iran: i tre percorsi possibili per mercati e portafogli
- 🟢
Scenario A — Accordo nelle prossime settimane (probabilità stimata: 45–50%):I negoziati producono un accordo. Hormuz resta aperto, petrolio scende verso gli 80 dollari, borse europee recuperano i massimi pre-guerra. Chi è rimasto investito ha già catturato il movimento di oggi. Per chi è in liquidità: ogni rimbalzo ulteriore riduce il margine di ingresso. - 🟡
Scenario B — Conflitto prolungato (probabilità stimata: 40–45%):La tregua è temporanea, i negoziati si incagliano, Hormuz torna parzialmente chiuso. Petrolio stabile tra 90 e 110 dollari. Inflazione persistente, BCE in stand-by sui tagli, mercati volatili ma senza crollo sistemico. Difficile psicologicamente, gestibile con un piano scritto. - 🔴
Scenario C — Escalation severa (probabilità stimata: 10–15%):Il conflitto si allarga, infrastrutture energetiche del Golfo vengono colpite, petrolio strutturalmente sopra i 120 dollari per 6+ mesi. Stagflazione, banche centrali in difficoltà, correzione significativa (−15/20%). Anche i portafogli difensivi soffrono — ma chi ha liquidità separata e un piano scritto regge meglio di chi decide sotto stress.
Notate una cosa: in nessuno dei tre scenari la risposta corretta è "vendi tutto e aspetta". In tutti e tre la risposta è avere un portafoglio costruito per reggere la volatilità, liquidità separata che non ti obblighi a vendere in perdita, e un piano scritto che ti dica cosa fare prima che l'emotività prenda il sopravvento.
Cosa ha fatto chi aveva un piano — e cosa ha fatto chi non ce l'aveva
Nelle ultime settimane ho avuto molte conversazioni con clienti. E le ho divise mentalmente in due categorie nette, non per reddito o per tipo di portafoglio, ma per una sola variabile: avevano un piano scritto oppure no.
Chi aveva un piano — orizzonte definito, regola di non intervento scritta, liquidità separata per le emergenze — ha attraversato queste sette settimane con una certa serenità. Qualcuno mi ha scritto per capire la situazione, per avere un'analisi, non per fare qualcosa. Questa è la differenza che conta.
Chi non aveva un piano — o ce l'aveva solo in testa — ha attraversato le stesse settimane sotto stress crescente. Alcuni hanno ridotto l'esposizione "per stare più tranquilli". Alcuni hanno spostato tutto in liquidità "aspettando che si chiarisse". La maggior parte lo ha fatto tra il 2 e il 10 aprile, esattamente nei giorni di massima tensione. Oggi queste persone guardano le borse in rialzo e si chiedono quando rientrare.
Non è colpa loro. È esattamente come funziona il cervello umano sotto pressione — lo chiamiamomyopic loss aversion: la tendenza a sopportare meglio la certezza di una piccola perdita oggi che l'incertezza di una perdita potenzialmente più grande domani. È una risposta evolutiva, non una scelta razionale. E si combatte con la preparazione, non con la forza di volontà.
📖
Leggi anche
Il fai-da-te negli investimenti distrugge valore: perché le emozioni costano più dei mercati
📖
Leggi anche
La psicologia del denaro: 5 lezioni per investire meglio nei momenti di volatilità
📖
Approfondisci
Finanza comportamentale: tutti gli articoli sul comportamento degli investitori nei momenti di crisi
Cosa fare adesso: cinque punti concreti
Non mi piacciono i consigli generici — "stai calmo", "guarda il lungo periodo" — senza sostanza operativa. Ecco cinque indicazioni concrete per chi sta leggendo questo articolo venerdì 17 aprile 2026.
- Non fare nulla di impulsivo sulla base della notizia di oggi.Un accordo non è ancora siglato. Riallocare il portafoglio in risposta al rimbalzo di oggi è esattamente lo stesso errore di averlo riallocato in risposta al crollo di due settimane fa — solo nella direzione opposta. Le decisioni di portafoglio si prendono con calma, non in reazione ai movimenti giornalieri.
- Se sei uscito nelle ultime settimane, non rientrare tutto oggi.Rientrare in un'unica soluzione dopo un rimbalzo del 10% è esattamente il timing sbagliato. Se vuoi rientrare, fallo gradualmente — tre o quattro tranche in altrettante settimane — indipendentemente da dove va il mercato la settimana successiva.
- Rivedi la composizione del portafoglio con una logica di scenario.Nei tre scenari che ho descritto sopra, qual è la tua esposizione? Hai liquidità sufficiente da non essere costretto a vendere se lo scenario B o C si materializza? Il tuo orizzonte temporale è ancora quello che avevi dichiarato a inizio anno?
- Scrivi il tuo piano di crisi prima che arrivi la prossima crisi.Questa guerra è finita — o quasi. Ma un'altra crisi arriverà. Quando arriverà, avrai un piano scritto che ti dice cosa farai se il portafoglio scenderà del 15%? Del 25%? Se non ce l'hai, il prossimo test emotivo produrrà gli stessi errori di questo.
- Ricorda che il contesto macro non è tornato normale.Anche con Hormuz aperta e un accordo in avvicinamento, il Brent è ancora a 88 dollari — oltre il 20% sopra i livelli di inizio anno. L'inflazione si è riaccesa. La BCE ha rimandato i tagli. I portafogli costruiti per un contesto di tassi in discesa vanno riconsiderati nel nuovo contesto.
📖
Leggi anche
Vivere di rendita: perché la resilienza emotiva vale più del rendimento del portafoglio
Una cosa che mi rimane in testa
Ogni volta che attraverso con i clienti una crisi come questa — e questa è stata intensa, sette settimane con il petrolio che oscillava tra 80 e 141 dollari, titoli dei giornali che parlavano di stagflazione globale e collasso del sistema energetico — mi rendo conto che il problema principale non è mai stato il portafoglio. Il portafoglio quasi sempre regge. Il problema è la conversazione interiore dell'investitore nelle notti in cui i mercati scendono e le notizie fanno paura.
Quello che un consulente serio fa nei momenti come questo non è prevedere dove andrà il petrolio la prossima settimana. Non lo sa nessuno — e chi dice di saperlo mente o si inganna. Quello che fa è essere la voce razionale nel momento in cui l'emotività prende il sopravvento. Ricordare al cliente il piano che aveva scritto quando era sereno. Aiutarlo a distinguere tra il rumore della notizia di oggi e la struttura del piano di lungo periodo.
È un lavoro che si fa prima, non durante. I clienti che hanno attraversato queste sette settimane con più serenità non erano quelli con i portafogli più difensivi. Erano quelli che avevano un piano fatto bene — e un consulente con cui avevano già discusso cosa avrebbero fatto in uno scenario come questo.
«Non è il mercato a fare la differenza. Siete voi a fare la differenza.»
— Matteo Giovagnoni, Consulente Finanziario Fineco
Il Laboratorio del Mercato: quanto ti è costata questa crisi?
Strumenti · Il Laboratorio del Mercato
7 simulatori per misurare il costo delle decisioni emotive
Modulo 06 · La Timeline Emotiva
Il grafico che sovrappone le emozioni degli investitori ai mercati storici. La paura picca sempre ai minimi — e quasi sempre coincide con i giorni in cui si decide di vendere. Le sette settimane della guerra in Iran sono un caso di studio perfetto di questo pattern.
Modulo 02 · I Giorni Decisivi
Il 78% dei migliori 10 giorni dell'S&P 500 è avvenuto entro 2 settimane dai 10 giorni peggiori. Chi è uscito durante la crisi di aprile e non era rientrato entro oggi ha perso una parte significativa del recupero. Il simulatore mostra la cifra esatta sul tuo capitale.
Modulo 05 · I Cinque Archetipi
Stesso portafoglio, cinque comportamenti diversi durante una crisi geopolitica. Chi è rimasto investito, chi è uscito una volta, chi è uscito e rientrato più volte: i patrimoni finali sono molto diversi. Riconosci il tuo archetipo nelle ultime sette settimane.
Modulo 07 · Il Prezzo dell'Improvvisazione
Il costo delle decisioni prese sotto pressione emotiva non è mai visibile nell'immediato — si accumula nel tempo. Il simulatore mostra quanto vale ogni uscita temporanea dal mercato durante le crisi sul patrimonio finale a 20 anni.
Usa i simulatori con i tuoi dati reali. Il mercato ha già fatto quello che ha fatto in queste sette settimane. La domanda è: cosa hai fatto tu?
Mercati in discesa: prendere decisioni intelligenti
I mercati ribassisti comportano un aumento del rischio, ma probabilmente non nel modo in cui puoi pensare.
I bruschi cali dei mercati azionari creano livelli incredibilmente elevati dirischio comportamentale. Le possibilità di prendere decisioni che compromettono i nostri risultati a lungo termine sono incredibilmente alte. Non c'è una risposta facile per affrontare tali meccanismi - sono una sfida per tutti - ma ci sono alcune cose importanti da ricordare.
I cali decisi del mercato sono sempre affiancati da cattive notizie per il futuro
Può sembrare ovvio, ma spesso viene ignorato: i forti cali dei mercati azionari sono dovuti a timori significativi e all'incertezza sul futuro. La causa specifica di questi sarà diversa in ogni occasione.
I mercati non scendono e basta, scendono per un motivo e questo motivo creerà profonda preoccupazione. Questo è il motivo per cui le persone che parlano di aspettare "prezzi migliori" per investire nei mercati azionari probabilmente non lo fanno mai, perché quei prezzi migliori arrivano con cattive notizie, notizie che ci fanno non voler investire. Tutto andrà male durante un mercato ribassista, se non lo facesse non ci saremmo dentro.
Il rischio non è un concetto teorico, ma riguarda il modo in cui ti fa sentire
Vivere attraverso un calo del 30% dei mercati azionari è una situazione completamente diversa rispetto a guardare una perdita teorica sulla carta o peggio sullo smartphone che hai sempre in mano. Sappiamo che le azioni possono scendere molto nel breve termine, ma non capirai mai veramente cosa significhi finché non lo provi. Siamo molto più propensi ad assicurare la nostra casa contro il rischio di alluvione ma solo dopo che si è allagata, ciò contrasta tecnicamente con l'idea di "proteggersi dal rischio". Ciò perchè il rischio spesso diventa reale solo quando lo abbiamo sperimentato. Quando vivi attraverso le turbolenze dei mercati, la propensione al rischio inizierà inevitabilmente a diminuire. I mercati ribassisti hanno un pesante impatto emotivo e possono causare una profonda ansia. Anche gli investitori ben regolati e disciplinati saranno vulnerabili perché più lungo e pronunciato è il ribasso, maggiore è la possibilità che inizi a mettere in discussione i tuoi stessi principi di investimento.
Solo sotto stress riuscirai a comprendere la tua reale tolleranza al rischio.
Mettere in dubbio il tuo approccio d'investimento in un mercato ribassista è sempre una cattiva idea
Spesso sento circolare la voce sui social che sia prudente rivedere il nostro approccio d'investimento durante i bruschi sell-off del mercato azionario.E' la peggior cosa che in questi momenti tu possa fare!
Comprendo l'idea – confermare che siamo ancora a nostro agio con il nostro piano in un contesto di stress sembra sensato – ma dobbiamo stare molto attenti qui. È incredibilmente improbabile che prenderai buone decisioni a lungo termine durante i periodi di grave preoccupazione. Quando proviamo ansia, il nostro corpo vuole che facciamo qualcosa al riguardo: questo di solito significa rimuoverne la causa. L'istinto per natura ci spingerà alla fuga, come fossimo ancora uomini delle caverne alle prese con predatori pronti a mangiarci. Questo è il motivo per cui così tanti investitori si spostano verso la liquidità quando i mercati azionari scendono: allevia la pressione che stiamo avvertendo in questo momento, dandoci l'idea che se il ribasso continui al momento non ci causerà danni. Durante i mercati ribassisti, l'attrattiva di rivedere il tuo approccio d'investimento e trasformarlo in qualcosa che ti faccia sentire a tuo agio sarà incredibilmente forte, ma prendere decisioni sul futuro quando si è sotto pressione raramente è una buona idea.
Hai mai provato a pianificare le vacanze del prossimo anno mentre sei sofferente in volo su un aereo con forti turbolenze?
Probabilmente finirai per scegliere un posto molto vicino a casa, meglio se raggiungibile a piedi o quasi.
La tua ipotesi di default dovrebbe essere che le decisioni prese durante i mercati ribassisti saranno sbagliate. Gli esseri umani sono progettati per fare determinati tipi di scelte sotto stress e poche di queste sono allineate con un buon pensiero di investimento a lungo termine. Questo non significa che non dovrai mai fare nulla, ma che sarà necessaria più cautela del solito. La tentazione di fare scelte che soddisfino il tuo sé attuale a scapito del tuo sé futuro difficilmente ti daranno soddisfazione.
Come comportarsi?
Cerca una figura di riferimento professionale che ti sia da supporto nei momenti di stress aiutandoti a fare scelte giuste. Da esperienze come il recente ribasso, o quello del 2022/23 per non dire il 2020 ogni investitore deve trarne insegnamenti non delusioni. Ogni ribasso può essere un test importante per te sulla tua tolleranza reale al rischio.
I mercati sono irrazionali nel breve termine ma nel medio e lungo premiano sempre chi usa la testa e non l'istinto.
E se ancora stai pensando di "scappare" l'immagine sotto ti dice quanto sarebbe poco intelligente farlo.
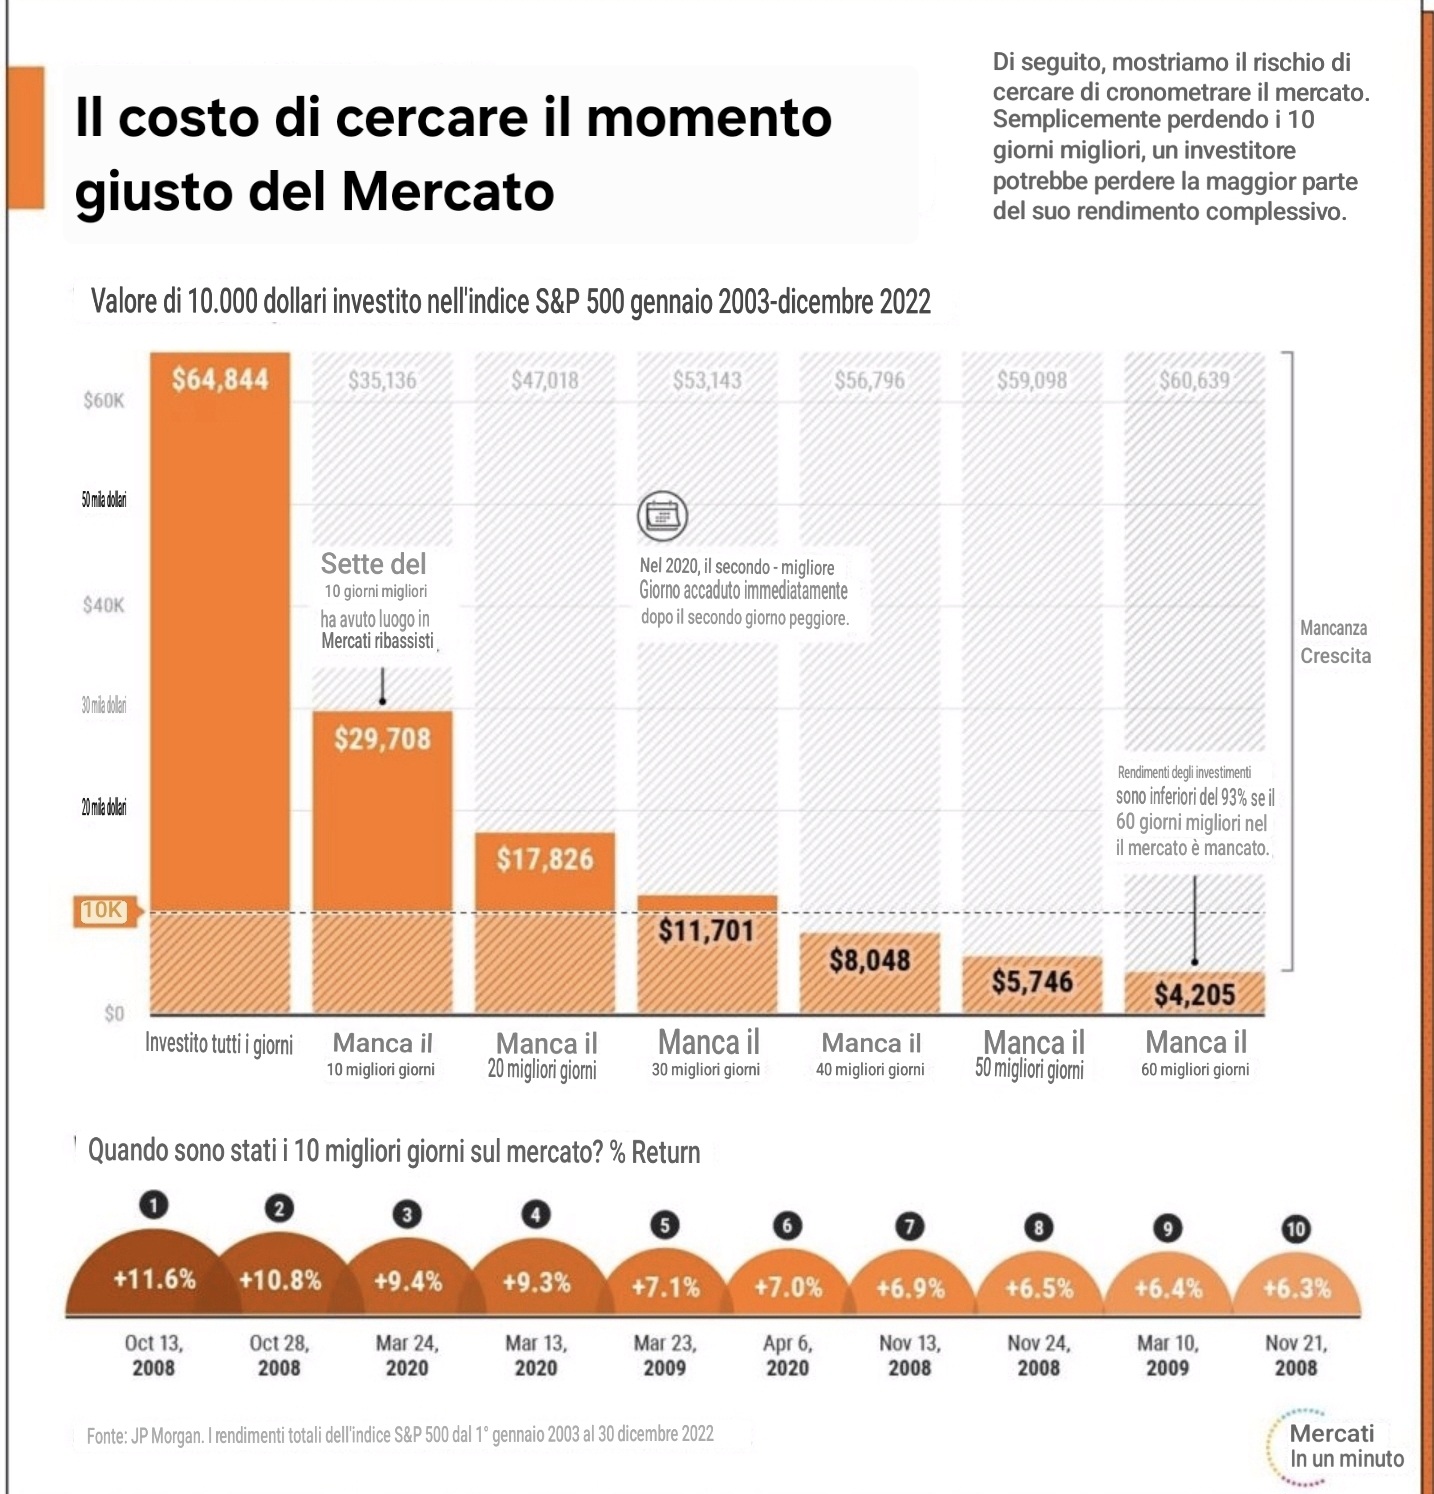
Analizzando i mercati globali dal 1900, la durata media dei ribassi è di circa 10 mesi (300 giorni almeno). PerderneSOLO 10giornitra i migliori dimezzerà i tuoi guadagni, e peggio è aumentando il tuo tempo fuori dal mercato.
I MERCATI SONO PIU' DEMOCRATICI DI QUELLO CHE PENSI: PREMIANO SEMPRE NEL TEMPO PAZIENTI, UMILI E TENACI.
COSA SUCCEDE ADESSO PER I MIEI INVESTIMENTI CON TRUMP?
Probabilmente la domanda che riceveranno gran parte dei consulenti finanziari oggi e nei prossimi giorni dai propri clienti.
Ci sono due possibili risposte:
- i settori x e y saliranno, z scenderà. I dazi rischiano di complicare le esportazioni con perdite per PMI europea. EU e USA potrebbero allontanarsi e si riapre la questione Cina e....
- NULLA. Ci potrà essere volatilità nel breve, qualche correzione nei prossimi mesi anche se nessuno sa quando esattamente. Quindi NULLA DI DIVERSO.
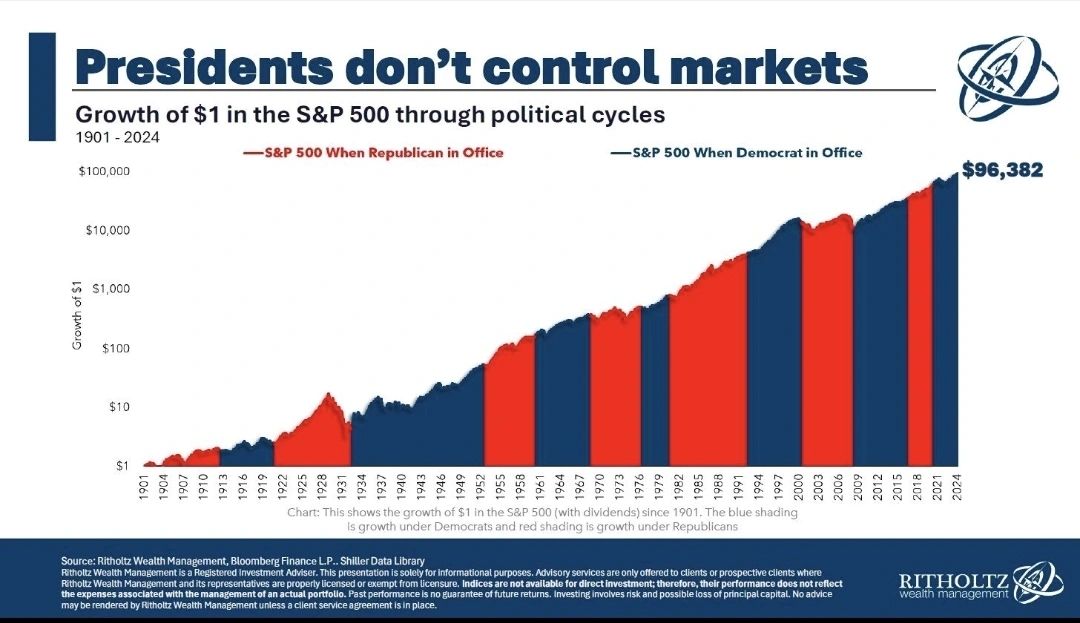
Nessuno può controllare i mercati, ne prevederlo MA TUTTI possiamo avere il controllo dei nostri piani e vita.
"Less is more"
TEMPO + METODO + GIUSTO COMPORTAMENTO
⤵️L'alternanza tra repubblicani 🔴 e democratici 🔵 dal 1901 e la crescita dello S&P500
ELEZIONI AMERICANE: NUOVO TEST PER GLI INVESTITORI
Sondaggi e rumors dicono Biden favorito, ma dopo la sorpresa del 2016 c’è cautela. Anche dall’andamento passato di Wall Street vengono segnali, mentre gli investitori si chiedono cosa fare con i propri investimenti.
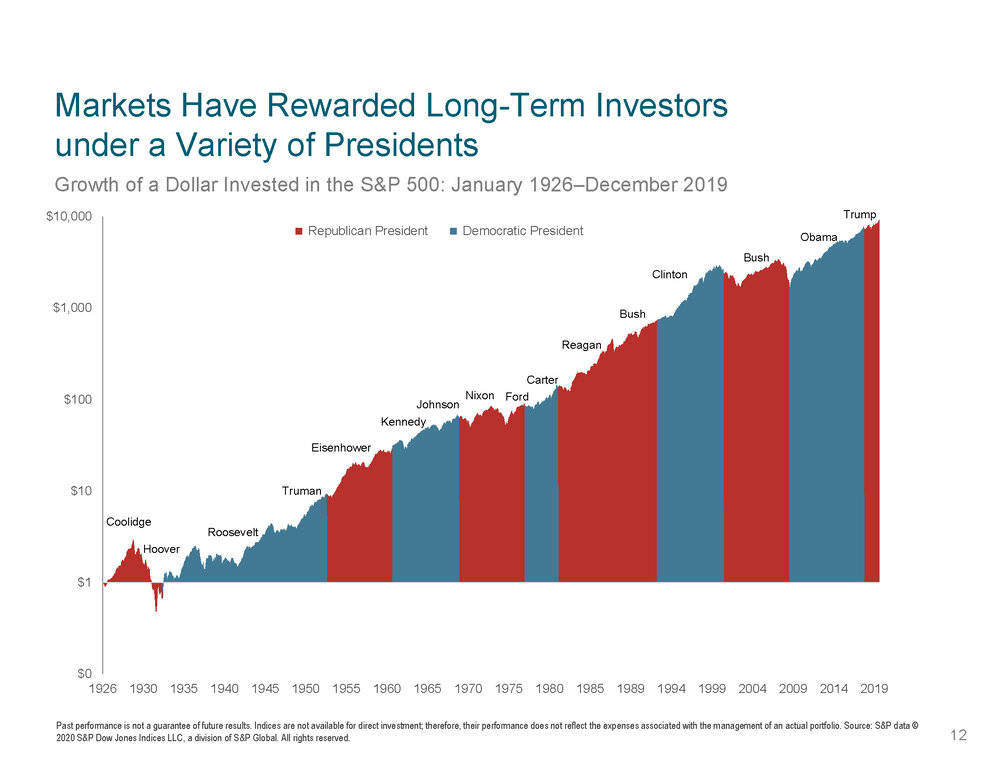
Andamento dell'S&P 500 negli anni elettorali dal 1926.
Dall’ultimo sondaggio resta sempre Biden il favorito anche se negli ultimi giorni sembra essersi ridotto il vantaggio su Trump.
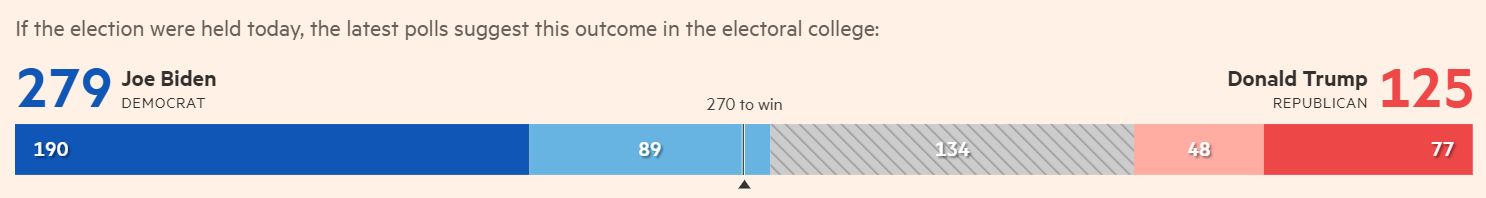
Dopo lo schiaffo del con la vittoria inaspettata di Trump vige la prudenza nell’esprimersi in pronostici. Grande cautela, quindi,con i sondaggi e altri strumenti predittivi, in primo luogo perché negli ultimi giorni il vantaggio del candidato democratico Joe Biden si è assottigliato un po’. Inoltre, sono quasi tutti basati sull’intera popolazione elettorale, mentre nel sistema americano alla fine il presidente lo scelgono i grandi elettori del Collegio, che riflettono nei numeri i votanti dei singoli Stati.
CONTINGENT ELECTION: una reale ipotesi
Per vincere servono almeno 270 voti del Collegio elettorale. Nel 2016 Trump ne mise insieme 304 contro 227 dell’ex First Lady, nonostante quest’ultima avesse ottenuto a livello nazionale 2,8 milioni di voti in più. Se nessuno dei due arriva alla maggioranza necessaria di voti elettorali, il sistema americano prevede che si vada alla ‘contingent election’, un meccanismo per cui il presidente viene votato dalla Camera dei Rappresentanti, con il voto espresso non singolarmente, ma in blocchi corrispondenti ai collegi elettorali, ciascuno dei quali può esprimere un voto. Con questo sistema, anche nella attuale Camera a maggioranza democratica, i repubblicani possono contare su più voti. Nella storia americana è successo solo tre volte nella prima metà del 1800, ma alcuni analisti stanno prendendo in considerazione anche questa ipotesi, e il tema è dibattuto sui media.
ELEZIONI E WALL STREET
Il mercato da sempre preferisce la certezza. Dal 1932 in poi la conferma del candidato in carica, il cosiddetto incumbent, è stata preceduta per quasi il 90% delle volte da un indice S&P 500 in rialzo nei tre mesi precedenti.
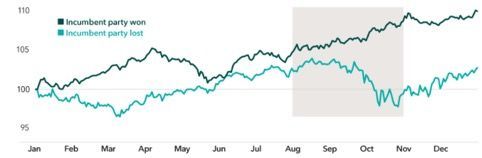
Quest’anno il benchmark di Wall Street ha iniziato agosto a 3295 punti e ha chiuso venerdì 30 ottobre a 3270. Quindi, negli anni elettorali, premia la vittoria dell’incumbent, ma premia anche la certezza dell’arrivo di un presidente, vecchio o nuovo che sia. Infatti, dopo le elezioni, Wall Street tende a salire fino a fine anno. Di più se vince lo sfidante, perché recupera in parte il terreno perso prima, come mostra il grafico in apertura.
I PROGRAMMI DEI CANDIDATI
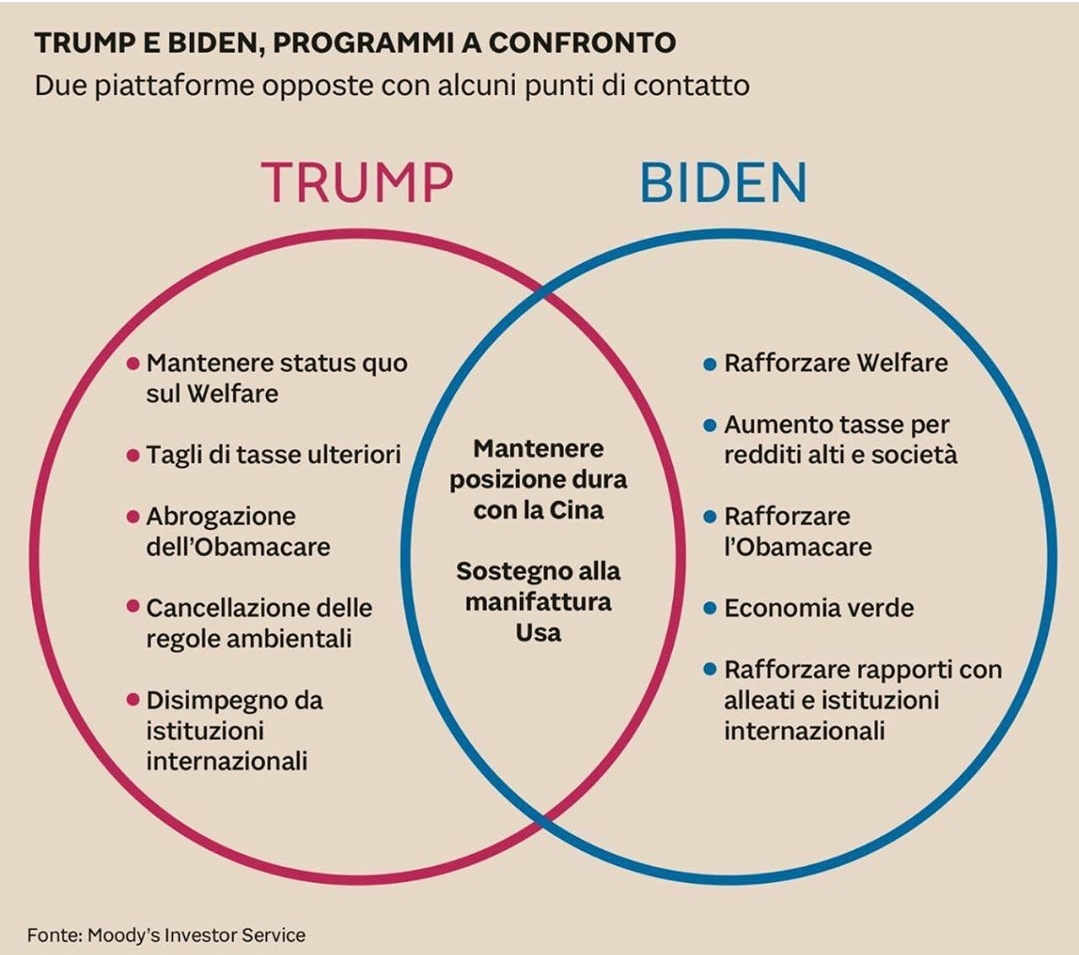
Punti diversi ma anche in comune per i due candidati. Al primo posto dei due programmi ci sono stimoli all’economia per migliaia di miliardi di dollari, e quello democratico appare il più generoso. Negli ultimi giorni, inoltre, nel mirino del candidato Dem sono finite le Big Tech, che più di tutti hanno tratto vantaggio dalla digitalizzazione indotta dalla pandemia. Il 30 ottobre Biden ha twittato che ‘gli americani che lavorano sodo non devono pagare più tasse federali sul reddito delle Big Tech, anche loro devono pagare adeguatamente’. Sulle Big Tech non pesa solo la spada di Damocle fiscale, ma anche quella regolatoria, istruttorie antitrust aperte dal Dipartimento di Giustizia e propositi di break-up dei colossi del web come nei confronti dei big del petrolio all’inizio del 1900 o con quelli delle telecomunicazioni all’inizio degli anni 1980. Trump, invece, continua con il suo slogan “america first” avvantaggiando i settori cardine dell’economia americana e mantenendo una linea dura con istituzioni internazionali e paesi “arrembanti” come la Cina.
Guardando con lo specchietto retrovisore i mercati apprezzano più i democratici anche se con Trump i repubblicani non hanno disdegnato.
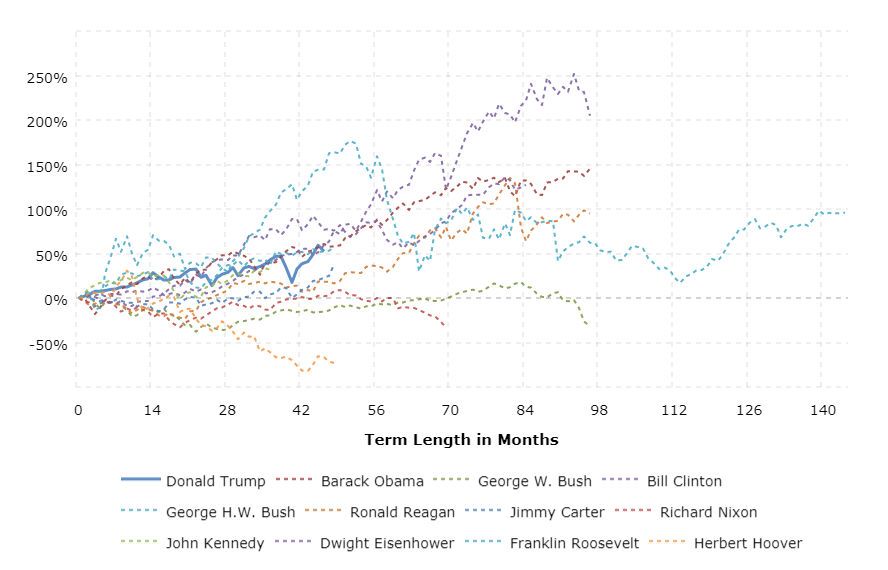
ASSET FAVORITI E PRESIDENTI
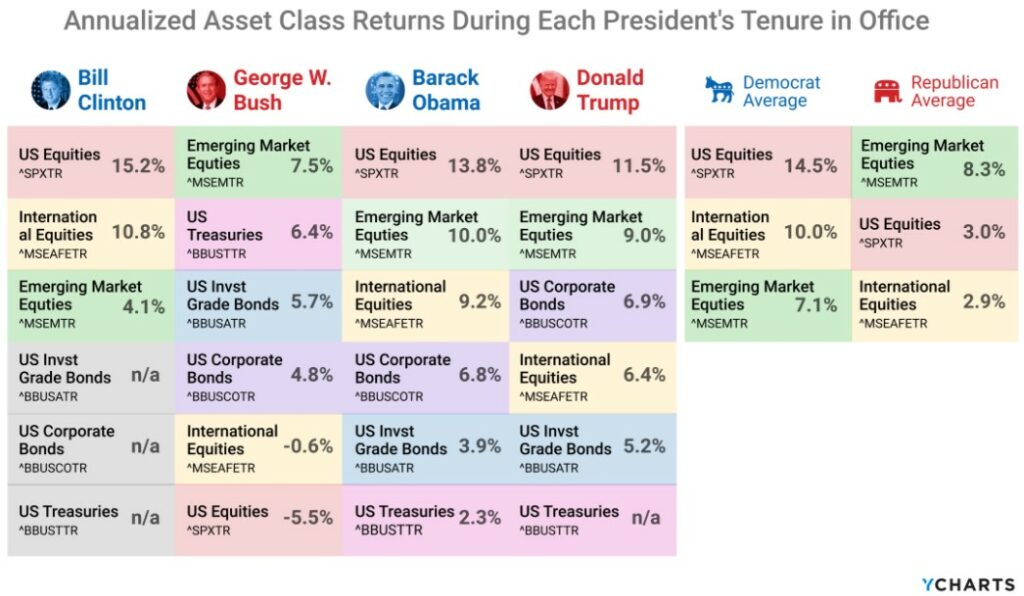
Azionario Us o internazionali? Treasury o Corporate? Il grafico ci mostra come negli ultimi 4 mandati siano differenti i ritorni annualizzati per i vari presidenti. Pensando al prossimo futuro l’andamento di Wall Street, sembra anticipare una vittoria di Biden ma vanno fatte delle distinzioni per temi.
Le Small Cap, che dall’inizio della pandemia sono rimaste indietro rispetto alle Large Cap, ma, da settembre, hanno sovraperformato del 4,4%, all’aumentare delle possibilità di una vittoria Dem. Questo perché un pacchetto fiscale più ampio con una Presidenza Biden e anche una crescita economica potenzialmente maggiore sarebbe di supporto alle imprese minori, più sensibili delle grandi al ciclo economico. Un altro tema al centro dell’attenzione è l’Azionario Emergente, che ha sofferto molto a causa delle tensioni USA-Cina, che con un’Amministrazione di Biden potrebbero almeno in parte rientrare con effetti positivi sugli scambi commerciali per tutta l’area emergente.
Poi c’è l’eterno dilemma se credere o meno nei titoli Value o Growth. I primi hanno visto una battuta d’arresto quest’anno, con gli investitori che hanno preferito la forte crescita delle Big Tech. Ma dopo l’importante sell-off che ha colpito questo segmento a settembre, i Value hanno iniziato a riprendersi. Infine c’è il segmento dei titoli finanziari, che rappresentano un’importante porzione degli indici Value, e che dovrebbero beneficiare di un’economia più solida, soprattutto se accompagnata da tassi più alti, ma che con Biden potrebbero subire una maggiore pressione regolatoria, mentre con Trump beneficerebbero dell’effetto opposto. Da iscrivere nella colonna delle azioni che verrebbero favorite da una vittoria di Trump indubbiamente anche gli energetici, soprattutto il tradizionale settore Oil & Gas, mentre i produttori Green verrebbero favoriti con Biden.
CHE FARE QUINDI?
Partiamo da ciò che ogni investitore deve sapere: IL MERCATO NON SI PUO’ CONTROLLARE.
Concentrarsi, quindi, sui propri obiettivi di investimento ma soprattutto sui propri comportamenti diventa prerogativa essenziale per essere investitori di successo e consapevoli. Pianifica correttamente il tuo investimento, diversifica in modo efficiente ed in maniera coerente con il tuo obiettivo, poi il mercato farà il suo.
Biden vs Trump: chi guida i sondaggi elettorali statunitensi del 2020?
Nella notte italiana si è tenuto il primo dibattito tra i candidati alla Casa Bianca. Molte le interruzioni con il presidente Trump che ha attaccato a testa bassa, ma Biden che ha tenuto testa.
È stato un dibattito senza esclusione di colpi. A poche settimane dalle elezioni presidenziali statunitensi, l'ex vicepresidente Joe Biden, il candidato del partito democratico, sta attualmente mettendo sotto pressione il presidente repubblicano in carica Donald Trump negli stati chiave del campo di battaglia. Nei 90 minuti di dibattito, forte per i toni, sono stati 6 i punti affrontati:
- Corte Suprema;
- Gestione dell’emergenza Covid-19;
- Economia;
- Rivolte razziali;
- Integrità delle elezioni;
- Le rispettive carriere politiche
Si è chiaramente anche parlato di tasse ed aziende, e ad oggi questa sarebbe la situazione andando al voto:
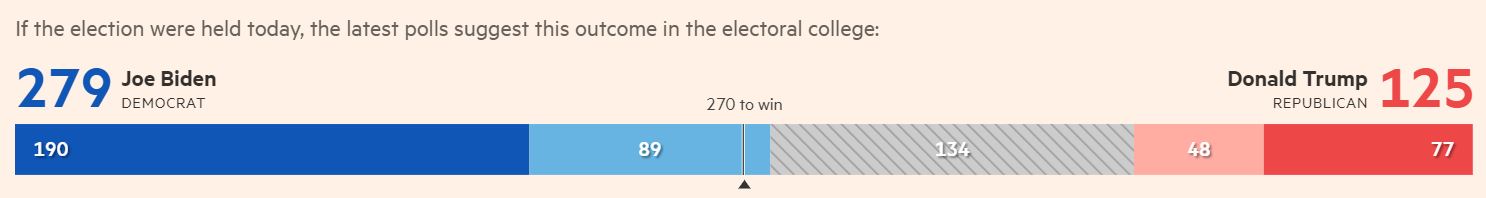
I sondaggi nazionali mostrano che Biden ha un vantaggio significativo. Gli anziani bianchi in particolare, un gruppo che ha contribuito a spingere Trump alla vittoria nel 2016, hanno mostrato segni di disapprovazione nei confronti della gestione della pandemia da parte del presidente in carica. Biden, inoltre, detiene un vantaggio sostanziale tra gli elettori latini, una demografia in crescita in stati come l'Arizona e la Florida.
Dal punto di vista dei mercati, l’impressione è che non sia piaciuto il tono del dibattito (mai così aggressivo nella storia) ma soprattutto l’alone di caos che paventa possibili elezioni contestate.
La riprova del sentimento non positivo sta nella discesa modesta dei futures americani e relativo strascico nei listini asiatici ed europei intimoriti però anche dai casi di Covid in palese aumento.
Sicuramente le elezioni americane saranno un viatico per la fine di questo 2020 già complesso di per sé, ma negli ultimi mesi abbiamo imparato che i mercati tendono nel breve a muoversi più su fattori psicologici che sui reali fondamentali ma soprattutto che le banche centrali hanno ormai adottato politiche iper accomodanti come “vaccino” per la pandemia finanziaria.
Manca poco più di un mese alle elezioni ma sicuramente gli argomenti di dibattito non mancheranno se i presupposti sono questi. Ancora una volta gli investitori di breve si troveranno a dover fronteggiare tensioni ed incertezze dovute ad eventi binari repentini ed impattanti.
Diventa essenziale pianificare, darsi degli obiettivi e dei coerenti orizzonti temporali ma soprattutto approcciarsi al rischio in maniera coerente a questi presupposti.
Trump vs Fed: tagli ai tassi
L’ultimo attacco di Donald Trump alla Banca centrale americana (FED) questa volta non è arrivato dall'amato social Twitter, ma attraverso un’intervista televisiva rilasciata al network CNBC.:
«La FED ci ha messo in una posizione di svantaggio nei confronti della Cina che ha potuto svalutare la sua moneta, noi non lo possiamo fare».
Questo il riassunto delle accuse del presidente americano.
La guerra di Trump contro la FED viene da lontano e nelle parole di Trump sembra quasi che il vero nemico dell’America verso la ripresa sia proprio la Banca centrale americana, che pesa più della Cina.
Per Trump l'errore principale della Fed è stato l'aumento graduale dei tassi – dal dicembre 2015 ci sono stati nove rialzi, di cui quattro solo nel 2018 – predisponendo i piani di rientro dal Quantitative easing (QE) per normalizzare la politica monetaria e tenersi a disposizione armi per combattere eventuali crisi future.
Insomma secondo il presidente americano si è pensato troppo al futuro senza lasciare i rubinetti monetari aperti nel presente e le ultime vicende sembrano dargli ragione.
Lo stesso Jerome Powell alla guida della FED sembra voler cambiare direzione perché la crescita americana non decolla proprio a causa della guerra commerciale con la Cina.
Forse è arrivato il momento di tagliare i tassi,cambiando di nuovo rotta e vedendo tutte le parti a stelle e strisce concordi sulla linea.
Perché adesso la FED vuole tagliare?
Analizzando gli ultimi 12 mesi potremmo trovare 2 fattori principali che hanno convinto Powell ai tagli:
- Oltre la guerra commerciale contro la Cina che ha portato ad aumentare i dazi verso il Paese e a colpire Huawei, dal 10 giugno sono attivi anche i dazi su tutti i prodotti made in Messico che colpiscono consumatori e grandi gruppi americani che hanno delocalizzato la produzione nel Paese.
- Le previsioni di crescita dell’economia americana, nella seconda metà del 2019 ,sono di un rallentamento fino al 2%. Si riaffaccia lo spettro del rischio di una recessione alla vigilia del lungo anno che porterà alle elezioni del presidente americano.
E questo a Trump non piace.
“America first” è il motto che ha guidato l'America negli ultimi anni e di sicuro sarà fatto di tutto per mantenerlo, anche un passo indietro.
SHUTDOWN E STATALI ALLA CANNA
Il presidente americano ha richiesto i soldi per fare il famoso "Vallo Messicano" senza buon esito e reagendo dichiarando lo shutdown, ossia bloccando le attività economiche statali
Da dicembre ormai una volta al giorno passa nei Tg nazionali un servizio su Trump e lo SHUTDOWN.
Riassumendo il presidente americano ha richiesto i soldi per fare il famoso "Vallo Messicano" senza buon esito e reagendo dichiarando lo shutdown, ossia bloccando le attività economiche statali.
Dal 22 dicembre, 800 mila persone che lavorano per il governo federale sono stati messi a casa o lavorano senza ricevere uno stipendio.
Oltre alle proteste sono in automatico aumentate le richieste di credito viste le difficoltà economiche degli statali parcheggiati.
⚠️Ma qualcosa non mi torna⚠️
Stiamo parlando di dipendenti pubblici, insomma persone che ricevono e puntualmente uno stipendio.
?Sai quanto prendi, sai per quanto lo prenderai e non ti fai un CA... di piano di risparmio??
Sei nelle migliori condizioni per pianificare la tua vita con un semplice sistema di controllo economico e non lo fai, perché:
➡️Pensi sia da sfigato risparmiare?
➡️Sei convinto non avrai mai bisogno?
➡️Preferisci indebitarti per la vita?
Io non so cosa frulla nella testa di ognuno, ma appena ho sentito questa notizia mi è tornata in mente la favola de "la cicala e la formica".
https://it.businessinsider.com/shutdown-i-dipendenti-pubbl…/