
ETF: il vero costo nascosto non è il TER. È il comportamento dell’investitore
Nel mondo degli investimenti esiste un equivoco molto diffuso: pensare che uno strumento efficiente sia automaticamente anche un buon investimento per chiunque lo compri.
È un’idea rassicurante, semplice da comunicare, perfetta per il marketing. Ma i dati raccontano una storia diversa.
Gli ETF hanno cambiato in meglio il mercato sotto molti aspetti: costi più bassi, elevata trasparenza, ampia diversificazione, accesso semplice a interi segmenti di mercato. Tutto vero. Ma c’è una domanda più scomoda, e molto più importante per il risultato finale del cliente:
l’investitore medio riesce davvero a incassare i rendimenti che questi strumenti producono?
Le ricerche degli ultimi anni dicono che la risposta, mediamente, è no. E il motivo non è tecnico. È comportamentale.
Il gap tra rendimento del fondo e rendimento dell’investitore
Una delle evidenze più interessanti emerse negli ultimi anni è l’esistenza di un divario stabile tra il rendimento prodotto dagli strumenti e quello effettivamente incassato dagli investitori.
Nel reportMind the Gap 2024, Morningstar analizza oltre 20.000 share class su un universo di masse passato da circa12 trilioni di dollari all’inizio del periodo a circa 21 trilioni alla fine. Il risultato medio è molto chiaro: i fondi hanno generato un rendimento annuo asset-weighted del7,3%, mentre l’investitore medio, misurato con approccio dollar-weighted, si è fermato al6,3%. Il gap comportamentale medio è stato quindi pari a circa−1,1% annuo, con una quota di rendimento non incassata vicina al15%.
Il dato ancora più forte è la sua persistenza: il gap è risultato negativo intutti e 10 gli anni di calendarioosservati.
Questo dato è decisivo perché sposta il focus dal prodotto all’esperienza reale del cliente. Non conta solo quanto rende un ETF o un fondo sulla carta. Conta quanto l’investitore riesce davvero a trattenere lungo il percorso.
In altre parole:non basta comprare uno strumento efficiente, bisogna anche riuscire a restarci dentro nei momenti difficili.
Più volatilità percepita, più errori
Il gap comportamentale non è uguale in tutte le categorie di investimento.
Nei comparti più bilanciati e guidati, il divario tende a essere contenuto. Nei fondi allocation, per esempio, il gap medio è stato di circa−0,4% annuo, il più basso tra le principali categorie osservate. Nei fondi settoriali, invece, il gap sale a circa−2,6% annuo, e nei segmenti più volatili dello stesso gruppo supera addirittura i7 punti percentuali annui.
Il problema quindi non è solo la volatilità del mercato. È lavolatilità del comportamento.
Quando l’investitore rincorre il trend del momento o scappa durante una fase di ribasso, il risultato finale si allontana progressivamente da quello mostrato nelle performance ufficiali.
ETF e fondi indice: stessa filosofia, esperienza diversa
Uno dei punti più interessanti emersi dalla ricerca è il confronto tra ETF indicizzati e fondi indice tradizionali.
Pur offrendo esposizioni molto simili, il comportamento dell’investitore tende a essere peggiore sugli ETF. Morningstar rileva infatti un gap medio di circa−1,1% annuosugli ETF index contro appena−0,2% annuosui fondi indice open-end. Significa che, a parità di logica passiva, il gap sugli ETF è stato circa5,5 volte più ampio.
Il motivo principale è laliquidità intraday. La possibilità di comprare e vendere in ogni momento viene percepita come un vantaggio assoluto. Ma sul piano comportamentale può trasformarsi in una trappola: ciò che aumenta la flessibilità operativa aumenta anche la tentazione di intervenire troppo spesso.
E qui emerge una verità scomoda:non sempre più libertà operativa produce risultati migliori.
I numeri chiave del gap comportamentale
Per capire meglio la portata del fenomeno, vale la pena fermarsi un attimo sui dati più significativi. La tabella qui sotto riassume in modo semplice alcuni dei numeri più rilevanti emersi dagli studi su ETF, market timing, volatilità e comportamento dell’investitore.
Il Gap dell'InvestitoreETF
Il rendimento dichiarato dagli ETF non è quello che l'investitore incassa. Su10 anniil timing erode in media−1,1%/anno(Morningstar 2024). Nel solo 2024 il gap ha raggiunto848 bps(DALBAR 2025). Fonte scientifica: la liquidità intraday degli ETF causa un aumento strutturale della volatilità dei titoli sottostanti (Ben-David, Franzoni & Moussawi,Journal of Finance2018).
TWR vs MWR: dove nasce il divario
Il total return (TWR) misura il rendimento dello strumento, ignorando i flussi dell'investitore. Il money-weighted return (MWR) riflette quando e quanto il capitale è effettivamente investito. Il gap tra i due — documentato da fonti indipendenti su orizzonti diversi — è strutturale, persistente e quantificabile.
Investor return: 6,3% · TWR: 7,3%
=15% dei rendimenti persi
S&P 500: +25,02%
Secondo peggior gap del decennio
S&P 500:10,15%/anno
Su 30 anni al 31/12/2023
Bloomberg Agg:+4,41%/anno
Su 30 anni al 31/12/2023
Morningstar "Mind the Gap" 2024 · Gap annuale 2020 (−2,0%) e media 10Y (−1,1%) sono dati esatti; valori intermedi sono stime indicative coerenti con il range pubblicato
Morningstar "Mind the Gap" 2024 · prima pubblicazione di questo confronto
Un fondo indice tradizionale (open-end) acquistato tramite PAC mostra un gap di solo−0,2%/anno. LostessoETF index, con identica esposizione, genera−1,1%/anno— circa 5,5 volte tanto. La differenza è esclusivamente strutturale: la liquidità intraday degli ETF crea l'opportunità del trading impulsivo, che gli open-end fisicamente non consentono.
Gli investitori hanno accumulato capitale nel tardo 2019/inizio 2020 (prezzi alti), poiritirato quasi $500 miliardidurante il crollo di marzo 2020, mancando il rally successivo. Gap singolo anno:−2,0%. Le ricerche sugli ascolti mostrano CNN +193% e MSNBC +56% nelle prime settimane del crollo: più notizie negative si consumano, più il panico si amplifica.
La scienza dietro il gap: tre livelli di analisi
Il gap dell'investitore è documentato convergentemente da fonti behaviorali (Morningstar, DALBAR), sperimentali (Schwab) e accademiche peer-reviewed (Ben-David et al.). Ogni livello aggiunge un'angolazione diversa allo stesso fenomeno.
+1σ di ETF ownershipsul titolo
Stima IV-LATE (azioni al margine Russell)
OLS su S&P 500: 7–13% di σ
si inverte entro 20 giorni
= shock non fondamentale, non informativo
Ben-David, Franzoni & Moussawi — "Do ETFs Increase Volatility?" — Journal of Finance 2018 · NBER WP20071
| Fonte | Orizzonte | Rendimento fondo/indice | Rendimento investitore | Gap | Nota |
|---|---|---|---|---|---|
| Morningstar Mind the Gap 2024 | 10 anni (2014–2023) | 7,3% | 6,3% | −1,1%/anno | Tutti i fondi US |
| Morningstar — Sector Equity | 10 anni | ~9,8% | ~7,2% | −2,6%/anno | fino a >−7%/anno quintile + volatile |
| Morningstar — ETF index specifico | 10 anni | — | — | −1,1%/anno | vs −0,2% fondi indice open-end |
| DALBAR QAIB 2025 (anno 2024) | 1 anno (2024) | +25,02% (S&P 500) | +16,54% | −848 bps | 2° peggior gap del decennio |
| Hartford/DALBAR — Azionario(Serie B grafico Hartford) | 30 anni (al 31/12/2023) | +10,15% (S&P 500) | +8,01% | −2,14%/anno | Verificare periodo su dalbar.com |
| Hartford/DALBAR — Obbligazionario(Serie B grafico Hartford) | 30 anni (al 31/12/2023) | +4,41% (Blbg Agg) | −0,06% | −4,47%/anno | Investitore bond medio sotto zero |
| Schwab — Valore della disciplina vs inazione | 20 anni (2005–2024) | $151.343 (peggior timer) | $47.357 (mai investito) | −$103.986 | Inazione peggiore del peggior timing |
Dati esatti dalle rispettive fonti. ⚠️ I dati Hartford/DALBAR 30 anni provengono dal grafico della pagina (Serie B) — periodo indicato "al 31/12/2023". Verificare su dalbar.com prima di citare.
Ben-David et al. (2018) dimostrano causalmente — tramite quasi-esperimento naturale sulla ricostituzione Russell — che gli ETFattraggono investitori short-horizon(bid-ask spread ETF ~20 bps inferiore vs basket). I flussi ETF si propagano ai titoli sottostanti via arbitraggio continuo ETF↔NAV, aggiungendo un nuovo strato di volatilitànon fondamentaleal mercato — non semplice redistribuzione. Secondo i dati di Bloomberg, nel 2014 gli AUM in ETF sul S&P 500 hanno per la prima volta superato l'open interest in futures sullo stesso indice: gli ETF sono diventati il veicolo preferito per gli shock di liquidità.
Il costo del timing: esperimento Schwab su 80 periodi ventennali
Schwab Center for Financial Research ha analizzato80 periodi di 20 anni rolling dal 1926 al 2024: 5 profili di investitore, stessi $2.000 ricevuti ogni anno. Il risultato smonta due miti: il market timing non è profittevole, e l'inazione è la scelta più costosa.
Schwab Center for Financial Research · Studio su 80 periodi ventennali rolling dal 1926 al 2024
Il timing perfetto vale solo$15.522 in piùrispetto all'investimento immediato su 20 anni — circa$776/annodi vantaggio. Eppure la maggior parte degli investitori rinuncia a mesi di mercato cercando quel timing perfetto. Il mercato salenel 75,6% dei periodi di 12 mesi— aspettare è sistematicamente sbagliato.
Chi ha aspettato il "momento giusto" e non ha mai investito ha ottenuto$47.357— meno di un terzo di chi ha investito ogni anno almassimo storico(Rosie: $151.343). Il peggior timing batte sempre l'assenza di azione.L'inazione è la scelta più costosa di tutte.
Matthew Monthly (PAC in ETF) finisceterzo su cinque, vicinissimo al secondo posto. Il PAC automatico elimina strutturalmente l'errore di Larry Linger e si avvicina al risultato di Peter Perfect — senza richiedere alcuna abilità previsionale.
Hartford Funds "The Price of Panic" 2025 · Ned Davis Research dic 2025 · S&P 500, 1959–2024 · Curve illustrative basate sul grafico Hartford — valori numerici esatti non pubblicati dalla fonte.
Simulatore di Impatto sul Capitale
Il gap annuo è scomposto nelle tre componenti identificate nelle fonti: costi di trading (spread bid-ask, aggiornati con benchmark Bocconi/JoF), timing comportamentale (calibrato su DALBAR e Morningstar), cristallizzazione fiscale (regime amministrato IT, 26%). Il profilo comportamentale scala sui dati empirici osservati.
Il Gap sul Portafoglio 60/40 — Analisi Componente per Componente
Il portafoglio bilanciato 60% azionario / 40% obbligazionario è il benchmark universale del risparmio gestito. Il comportamento dell'investitore erode i rendimenti suentrambe le componenti— e i dati DALBAR mostrano che il gap sull'obbligazionario è strutturalmente molto più grave di quello azionario.
S&P 500:10,15%/anno
Peso sul 60/40: 60% →−1,28%
Blbg Agg:+4,41%/anno
Peso sul 60/40: 40% →−1,79%
Datoderivatodai dati Serie B
Verificare periodo su dalbar.com
in utile cristallizza l'imposta
subito, invece di differirla
Rendimento 60/40: stima illustrativa basata su rendimenti storici USA (Hartford/DALBAR Serie B 30Y) · Gap: derivato da ponderazione Serie B · Valori non direttamente citabili dalla fonte
Fiscal drag 26% applicato alla componente azionaria in utile ad ogni ribilanciamento · Spread medio: 0,10%
| Scenario ribilanciamento | Freq. operazioni | Costo spread annuo | Fiscal drag annuo stimato | Gap comportamentale | Costo totale annuo |
|---|---|---|---|---|---|
| Buy-and-Hold puroNo ribilanciamento, no trading discrezionale | 0 | 0,00% | 0,00% | −0,80% | −0,80% |
| Ribilanciamento annuale disciplinato1× ribilanciamento, nessun trading aggiuntivo | 2–4 | −0,10% | −0,25% | −0,80% | −1,15% |
| Ribilanciamento disciplinato + emotività mediaRibilanciamento + 3–4 op. discrezionali/anno (DALBAR medio) | 6–8 | −0,30% | −0,40% | −1,80% | −2,50% |
| Trader attivoRibilanciamento frequente + trading tattico (DALBAR worst-case) | 12+ | −0,65% | −0,80% | −3,07% | −4,52% |
Il dato DALBAR più sorprendente non è il gap azionario (−2,14%) ma quello obbligazionario:−4,47%/anno su 30 anni. L'investitore bond medio ha guadagnatomeno dello zero(−0,06%/anno) su una asset class che ha reso +4,41%/anno. In un portafoglio 60/40, la componente bond — che dovrebbe essere quella "prudente" — è stata storicamente la più danneggiata dal comportamento. Il perché: gli investitori usano le obbligazioni per fare market timing sulla duration quando i tassi cambiano.
In regime amministrato, il ribilanciamento da azionario a obbligazionario in utilecristallizza il 26%sul gain azionario maturato. Il buy-and-hold, invece, differisce l'imposta fino all'uscita — guadagnando anni di capitalizzazione sull'imposta non ancora pagata. Su un portafoglio con gain cumulato di €30.000 sulla componente azionaria, il ribilanciamento annuale genera €7.800 di imposta immediata vs €0 del buy-and-hold — denaro che smette di capitalizzare nell'istante in cui viene pagato.
Dopo aver osservato questi numeri, il punto diventa ancora più chiaro: nella maggior parte dei casi il danno non nasce dallo strumento in sé, ma dal modo in cui l’investitore reagisce ai movimenti del mercato.
Il 2020 ha mostrato il problema in modo quasi perfetto
Se c’è stato un anno capace di rendere evidente questo meccanismo, è stato il 2020.
Morningstar identifica proprio il 2020 come l’anno peggiore del periodo, con un gap pari a circa−2,0%. Il motivo è intuitivo: molti investitori hanno aumentato l’esposizione tra fine 2019 e inizio 2020, quindi in una fase di prezzi elevati, e hanno poi ritiratoquasi mezzo trilione di dollaridurante il crollo di marzo, perdendo una parte importante del successivo recupero.
Questo è uno schema classico dei mercati finanziari: comprare quando ci si sente rassicurati e vendere quando la paura diventa insopportabile.
Il punto non è che il 2020 sia stato eccezionale. Il punto è che ha reso visibile, in modo quasi didattico, il difetto strutturale del comportamento umano di fronte all’incertezza.
Il problema non è episodico
Quando si osservano serie storiche più lunghe, il quadro non migliora. Anzi, si rafforza.
Nel comunicato DALBAR del 31 marzo 2025, relativo al 2024, l’S&P 500 ha reso+25,02%, mentre l’investitore azionario medio si è fermato a+16,54%. Il gap è stato quindi di−848 punti base, definito dalla stessa DALBAR come il secondo peggior divario dell’ultimo decennio.
Se allarghiamo lo sguardo al lungo periodo, i dati riportati da Hartford Funds su base DALBAR, riferiti a30 anni al 31/12/2023, mostrano una distanza ancora più significativa:−2,14% annuoper la componente azionaria e−4,47% annuoper quella obbligazionaria.
Proprio quest’ultimo dato merita attenzione. Per molti investitori i bond rappresentano la parte prudente del portafoglio, ma anche lì il comportamento sbagliato può erodere valore in modo molto pesante.
Se si trasporta questo ragionamento su un portafoglio 60/40, l’erosione comportamentale teorica arriva a circa−3,07% l’anno.
E questo significa che il principale costo occulto di molti portafogli non è fiscale, non è commissionale, non è tecnico. Èumano.
Il prezzo del panico è enorme
Il danno da comportamento errato diventa ancora più evidente quando si osserva cosa succede durante i grandi ribassi.
Hartford Funds ricorda che dal 1960 l’S&P 500 ha affrontatosette ribassi del 30% o più, tra shock petroliferi, Black Monday, bolla dot-com, scandali societari, crisi finanziaria globale e pandemia. Il punto centrale non è tanto assegnare un numero preciso al capitale finale di chi resta investito rispetto a chi esce e rientra male, quanto comprendere la dinamica:reagire ai crolli con vendite impulsive tende a compromettere in modo profondo il risultato di lungo periodo.
Lo stesso materiale mostra anche come, nei momenti di panico, aumenti fortemente il consumo di informazione finanziaria e generalista. Durante il crollo di marzo 2020, gli ascolti TV delle principali reti di news hanno registrato forti impennate, mentre i dati Google Trends evidenziano picchi di attenzione in corrispondenza dei minimi di mercato.
Il mercato non è mai stato lineare. Ma proprio per questo la differenza non la fa l’assenza di crisi. La fa la capacità di non trasformare ogni crisi in un errore permanente.
Il market timing è molto meno decisivo di quanto sembri
Molti investitori continuano a credere che il problema principale sia trovare il momento perfetto per entrare.
In realtà, quando si confrontano diversi comportamenti di investimento su archi temporali lunghi, emerge una verità molto semplice: il vantaggio del timing perfetto esiste, ma è molto più piccolo di quanto si pensi. Al contrario, il costo dell’inazione è enorme.
Nello studio Schwab aggiornato a dicembre 2024, il timer perfetto arriva a186.077 dollari, mentre chi investe il primo giorno di ogni anno raggiunge170.555 dollari. La differenza è di15.522 dollari, pari a circa776 dollari l’anno. Chi investe con un PAC mensile arriva a166.591 dollari, molto vicino a chi investe subito. Chi invece non investe mai e resta in T-Bill si ferma a47.357 dollari.
Ancora più importante: anche chi compra sistematicamente ogni anno nel momento peggiore arriva a151.343 dollari, cioè103.986 dollari in piùrispetto a chi resta fermo.
Questo porta a una conclusione molto importante:il vero rischio per molti investitori non è entrare nel momento sbagliato, ma non entrare affatto o uscire troppo presto.
Perché il PAC continua a essere uno strumento potentissimo
Il piano di accumulo non è una formula magica e non batte sempre l’investimento immediato sul piano puramente matematico. Ma ha un merito enorme:riduce l’errore comportamentale.
Diluisce il rischio emotivo di una singola decisione, abbassa la pressione psicologica legata al timing e costruisce un’abitudine. In pratica, trasforma l’investimento da scelta occasionale ad automatismo disciplinato.
Non è un dettaglio. È una differenza enorme.
Lo confermano sia la simulazione Morningstar sui fondi settoriali, dove un approccio sistematico avrebbe ridotto significativamente il gap, sia i risultati Schwab, dove il PAC mensile si colloca molto vicino all’investimento immediato e nettamente sopra l’inazione.
Per questo il PAC, se ben contestualizzato, non è solo una soluzione tecnica. È unastruttura di disciplina.
Gli ETF possono aumentare anche la volatilità di breve termine
C’è poi un ulteriore aspetto spesso trascurato. Gli ETF non incidono solo sul comportamento dell’investitore finale. Possono influenzare anche la dinamica di breve periodo dei prezzi dei titoli sottostanti.
Lo studio di Ben-David, Franzoni e Moussawi mostra che,sulle azioni al margine della ricostituzione Russell, un aumento di una deviazione standard della ETF ownership è associato causalmente a un incremento di circa16% della volatilità giornaliera. È una precisazione importante: non si tratta di un effetto medio generalizzabile a tutti i titoli, ma di una stima causale locale sul campione identificato.
Il meccanismo passa attraverso l’arbitraggio, la maggiore liquidità dell’ETF rispetto al basket sottostante e la presenza di operatori a orizzonte molto breve. Gli autori mostrano anche che circa il43% dell’impatto inizialesi inverte entro 20 giorni, segnale del fatto che una parte rilevante della pressione sui prezzi ha natura non fondamentale.
Questo non significa che gli ETF siano strumenti sbagliati. Significa però chenon sono neutri sul piano della microstruttura di mercato, e che la loro facilità di negoziazione può amplificare movimenti tattici e rumore di breve termine.
Il punto non è ETF sì o ETF no
Il dibattito serio non dovrebbe essere ideologico.
Non si tratta di dire che gli ETF siano buoni e i fondi cattivi, o viceversa. Si tratta di riconoscere che uno strumento finanziario va giudicato non solo per le sue caratteristiche teoriche, ma anche per il modo in cui viene usato dall’investitore reale.
Un ETF può essere eccellente se:
è inserito in una pianificazione coerente;
rispetta il profilo di rischio del cliente;
viene gestito con un orizzonte adeguato;
è accompagnato da disciplina e metodo.
Lo stesso ETF può diventare un pessimo investimento se:
viene comprato perché “sta andando bene”;
viene venduto al primo drawdown;
viene controllato ogni giorno;
viene usato come sostituto della pianificazione.
È qui che il tema smette di essere tecnico e diventa professionale.
Il vero valore della consulenza è proteggere il comportamento
Se il gap dell’investitore è persistente, se il market timing distrugge valore, se il panico costa enormemente nel lungo periodo e se la negoziabilità continua degli ETF facilita l’iperattività, allora il vero punto non è semplicemente scegliere uno strumento.
Il vero punto è un altro:
chi aiuta l’investitore a non sabotarsi da solo?
La consulenza di qualità non serve solo a selezionare prodotti. Serve a costruire un processo, difendere un comportamento, tenere insieme coerenza, rischio, obiettivi e disciplina.
In questo senso, il professionista non è utile perché “indovina il mercato”. È utile perché riduce la probabilità che il cliente distrugga da solo il proprio rendimento.
Ed è proprio qui che spesso si gioca la differenza più grande.
Conclusione
Il costo più sottovalutato negli investimenti non è sempre visibile nel KID, nel TER o nella commissione annua. Molto spesso è nascosto nelle decisioni impulsive, nell’ansia da notizia, nel bisogno di intervenire, nel market timing improvvisato e nell’illusione di avere tutto sotto controllo.
Le evidenze disponibili mostrano con chiarezza che gli investitori tendono a incassare meno di quanto i mercati e gli strumenti siano in grado di offrire. Il problema non è solo scegliere un ETF efficiente. Il problema è riuscire a usarlo nel modo giusto, con un processo coerente e sostenibile nel tempo.
La conclusione più onesta, quindi, non è dire che gli ETF non funzionano.
La conclusione corretta è questa:
gli ETF funzionano spesso molto meglio dei loro investitori.
Ed è esattamente per questo che il vero tema non è solo lo strumento. È la qualità del processo con cui viene utilizzato.
Fonti
Morningstar,Mindthe Gap 2024
Leggi il report
DALBAR,Quantitative Analysis of Investor Behavior (QAIB)
Pagina ufficiale QAIB
Hartford Funds / Ned Davis Research,The Price of Panic
Leggi il documento
Versione PDF
Charles Schwab Center for Financial Research,Does Market Timing Work?
Leggi l’analisi
Ben-David, Franzoni, Moussawi,Do ETFs Increase Volatility?
Working paper NBER
Paper in PDF

Quando leggi di bombe e missili il cervello non è progettato per restare razionale
Quando senti parlare di missili, esplosioni, escalation militari, il tuo sistema nervoso non ragiona: reagisce.
È fisiologico.
Il cervello umano è progettato per la sopravvivenza, non per l’ottimizzazione finanziaria.
La notizia è chiara:
un’operazione militare USA–Israele contro l’Iran.
E i mercati fanno quello che fanno sempre in questi casi:
Futures in calo
Petrolio in rialzo
Oro in salita
Modalità “risk-off” attivata
Tra poche ore i titoli saranno identici:
“Crollo dei mercati”
“Fuga dagli investimenti”
“Cosa fare adesso con i risparmi”
La risposta non piacerà a chi cerca adrenalina.
Spoiler: nella maggior parte dei casi, non fare niente è la scelta migliore.
Non per indifferenza.
Per disciplina.
Il panico è un costo (e lo paghi in rendimento)
Il panico non è solo un’emozione.
È un costo finanziario.
E come tutti i costi, si riflette sui rendimenti.
Vendere nei momenti di shock significa:
cristallizzare le perdite
perdere il rimbalzo
compromettere la strategia costruita nel tempo
Guardiamo i dati storici sugli shock geopolitici:
📉 Drawdown medio: circa-4,7%
⏳ Tempo medio al minimo: circa19 giorni
🔄 Recupero medio: circa42 giorni
Non significa che “va tutto bene”.
Significa chel’emotività amplifica la percezione del rischio oltre i numeri reali.
E questo è esattamente il motivo per cui la pianificazione si fa prima.
Il mercato non è rotto: sta facendo il mercato
Ogni anno può portare:
una guerra
una crisi energetica
una pandemia
un evento politico destabilizzante
un “cigno nero”
Non è un bug.
È la natura del mercato.
Il rischio non è un incidente.
È il prezzo per il rendimento.
Chi investe in azioni accetta implicitamente che:
la volatilità è normale
i ribassi sono fisiologici
le notizie negative sono parte del percorso
La differenza la fa il piano, non il titolo di giornata.
Le 10 regole per convivere con l’incertezza
Ecco i principi che contano davvero quando il mondo sembra tremare:
1️⃣ Più certezze, meno verità
Chi è troppo sicuro spesso ignora ciò che non vede.
2️⃣ Il rischio è incertezza
È il prezzo che paghi per i rendimenti superiori.
3️⃣ Il rischio vero è quello che non vedi
Se tutti ne parlano, spesso è già nei prezzi.
4️⃣ Opinioni forti, ma tenute leggere
Aspetta i dati prima di schierarti.
5️⃣ Scettici sì, cinici no
Il cinismo blocca l’azione e distrugge opportunità.
6️⃣ Disciplina > ottimizzazione
Non serve la mossa perfetta. Serve evitare errori gravi.
7️⃣ Focus su ciò che controlli
Piano, costi, diversificazione, comportamento.
8️⃣ Il market timing non aiuta
Reagire ai titoli è quasi sempre controproducente.
9️⃣ Semplifica
La complessità si combatte con regole chiare.
🔟 Non fare nulla è una decisione
Se il piano è valido, restare è spesso la scelta migliore.
Serio non significa catastrofico per il tuo portafoglio
La situazione geopolitica è seria.
Ci sono vittime, conseguenze reali, tensioni concrete.
Ma “serio” e “pericoloso per i tuoi investimenti” non sono sinonimi automatici.
Se:
hai un piano coerente
il tuo orizzonte è di medio-lungo periodo
il rischio è calibrato sul tuo profilo
hai liquidità per gestire emergenze
allora il rumore mediatico non cambia la struttura della tua strategia.
Per chi ha liquidità pronta, le fasi di paura possono diventare opportunità
Storicamente i prezzi scendono quando:
gli investitori vendono in preda al panico
i media amplificano il peggio
l’incertezza domina la narrativa
Chi ha liquidità e orizzonte lungo non celebra le crisi.
Ma può utilizzarle.
Non è speculazione.
È razionalità.
La pianificazione si fa a mente fredda. Prima.
Il punto chiave non è cosa fare oggi.
È cosa hai deciso di fare mesi o anni fa.
La pianificazione serve proprio a questo:
decidere quando non sei emotivamente coinvolto
definire anticipo cosa fare in caso di ribasso
stabilire soglie, pesi, strategie
Così, quando il mondo trema, tu non tremi con lui.
Conclusione: la disciplina è più forte della notizia
Ogni ciclo di mercato ha avuto:
crisi
guerre
crolli
paure collettive
E ogni volta la storia è andata avanti.
Il vero rischio non è la guerra.
È cambiare strategia nel momento sbagliato.
📚 Articoli correlati dal blog
Se in queste ore ti stai chiedendo:
“Devo fare qualcosa?”
La risposta non è automatica.
Dipende dal tuo piano.
Se vuoi verificare che la tua strategia sia coerente con il tuo profilo e con il contesto attuale, possiamo fare un check oggettivo e numerico.
Scrivimi.
La disciplina si costruisce. Non si improvvisa.
Investire con continuità: perché la stabilità batte l’istinto nei mercati incerti
Il paradosso dell’instabilità: quando restare fermi è la mossa vincente
Viviamo in un’epoca in cui tutto sembra “urgente”: le notizie arrivano ogni secondo, le tensioni geopolitiche cambiano i mercati da un giorno all’altro, e ogni investitore viene tentato dal pensiero:
🗯️“Forse è meglio aspettare…” oppure “Adesso vendo, poi rientro più avanti”.
Eppure, i dati ci dicono il contrario.
Secondo un recente studio di Investopedia,oltre il 50% degli investitori mantiene la propria strategia invariata, anche in presenza di instabilità o incertezza. Solo il 24% ha ridotto l’esposizione.
🔎 Perché? Perché nel lungo periodola disciplina batte l’istinto.
Market Timing: la trappola dell’illusione di controllo
Molti investitori pensano:
👉“Aspetto il momento giusto per rientrare”oppure
👉“Entro quando il mercato scende ancora un po’…”
Ma sappiamo bene che:
indovinare il momento perfetto è impossibile
anche sbagliare di pochi giorni può costare caro
🎯 Un esempio concreto:
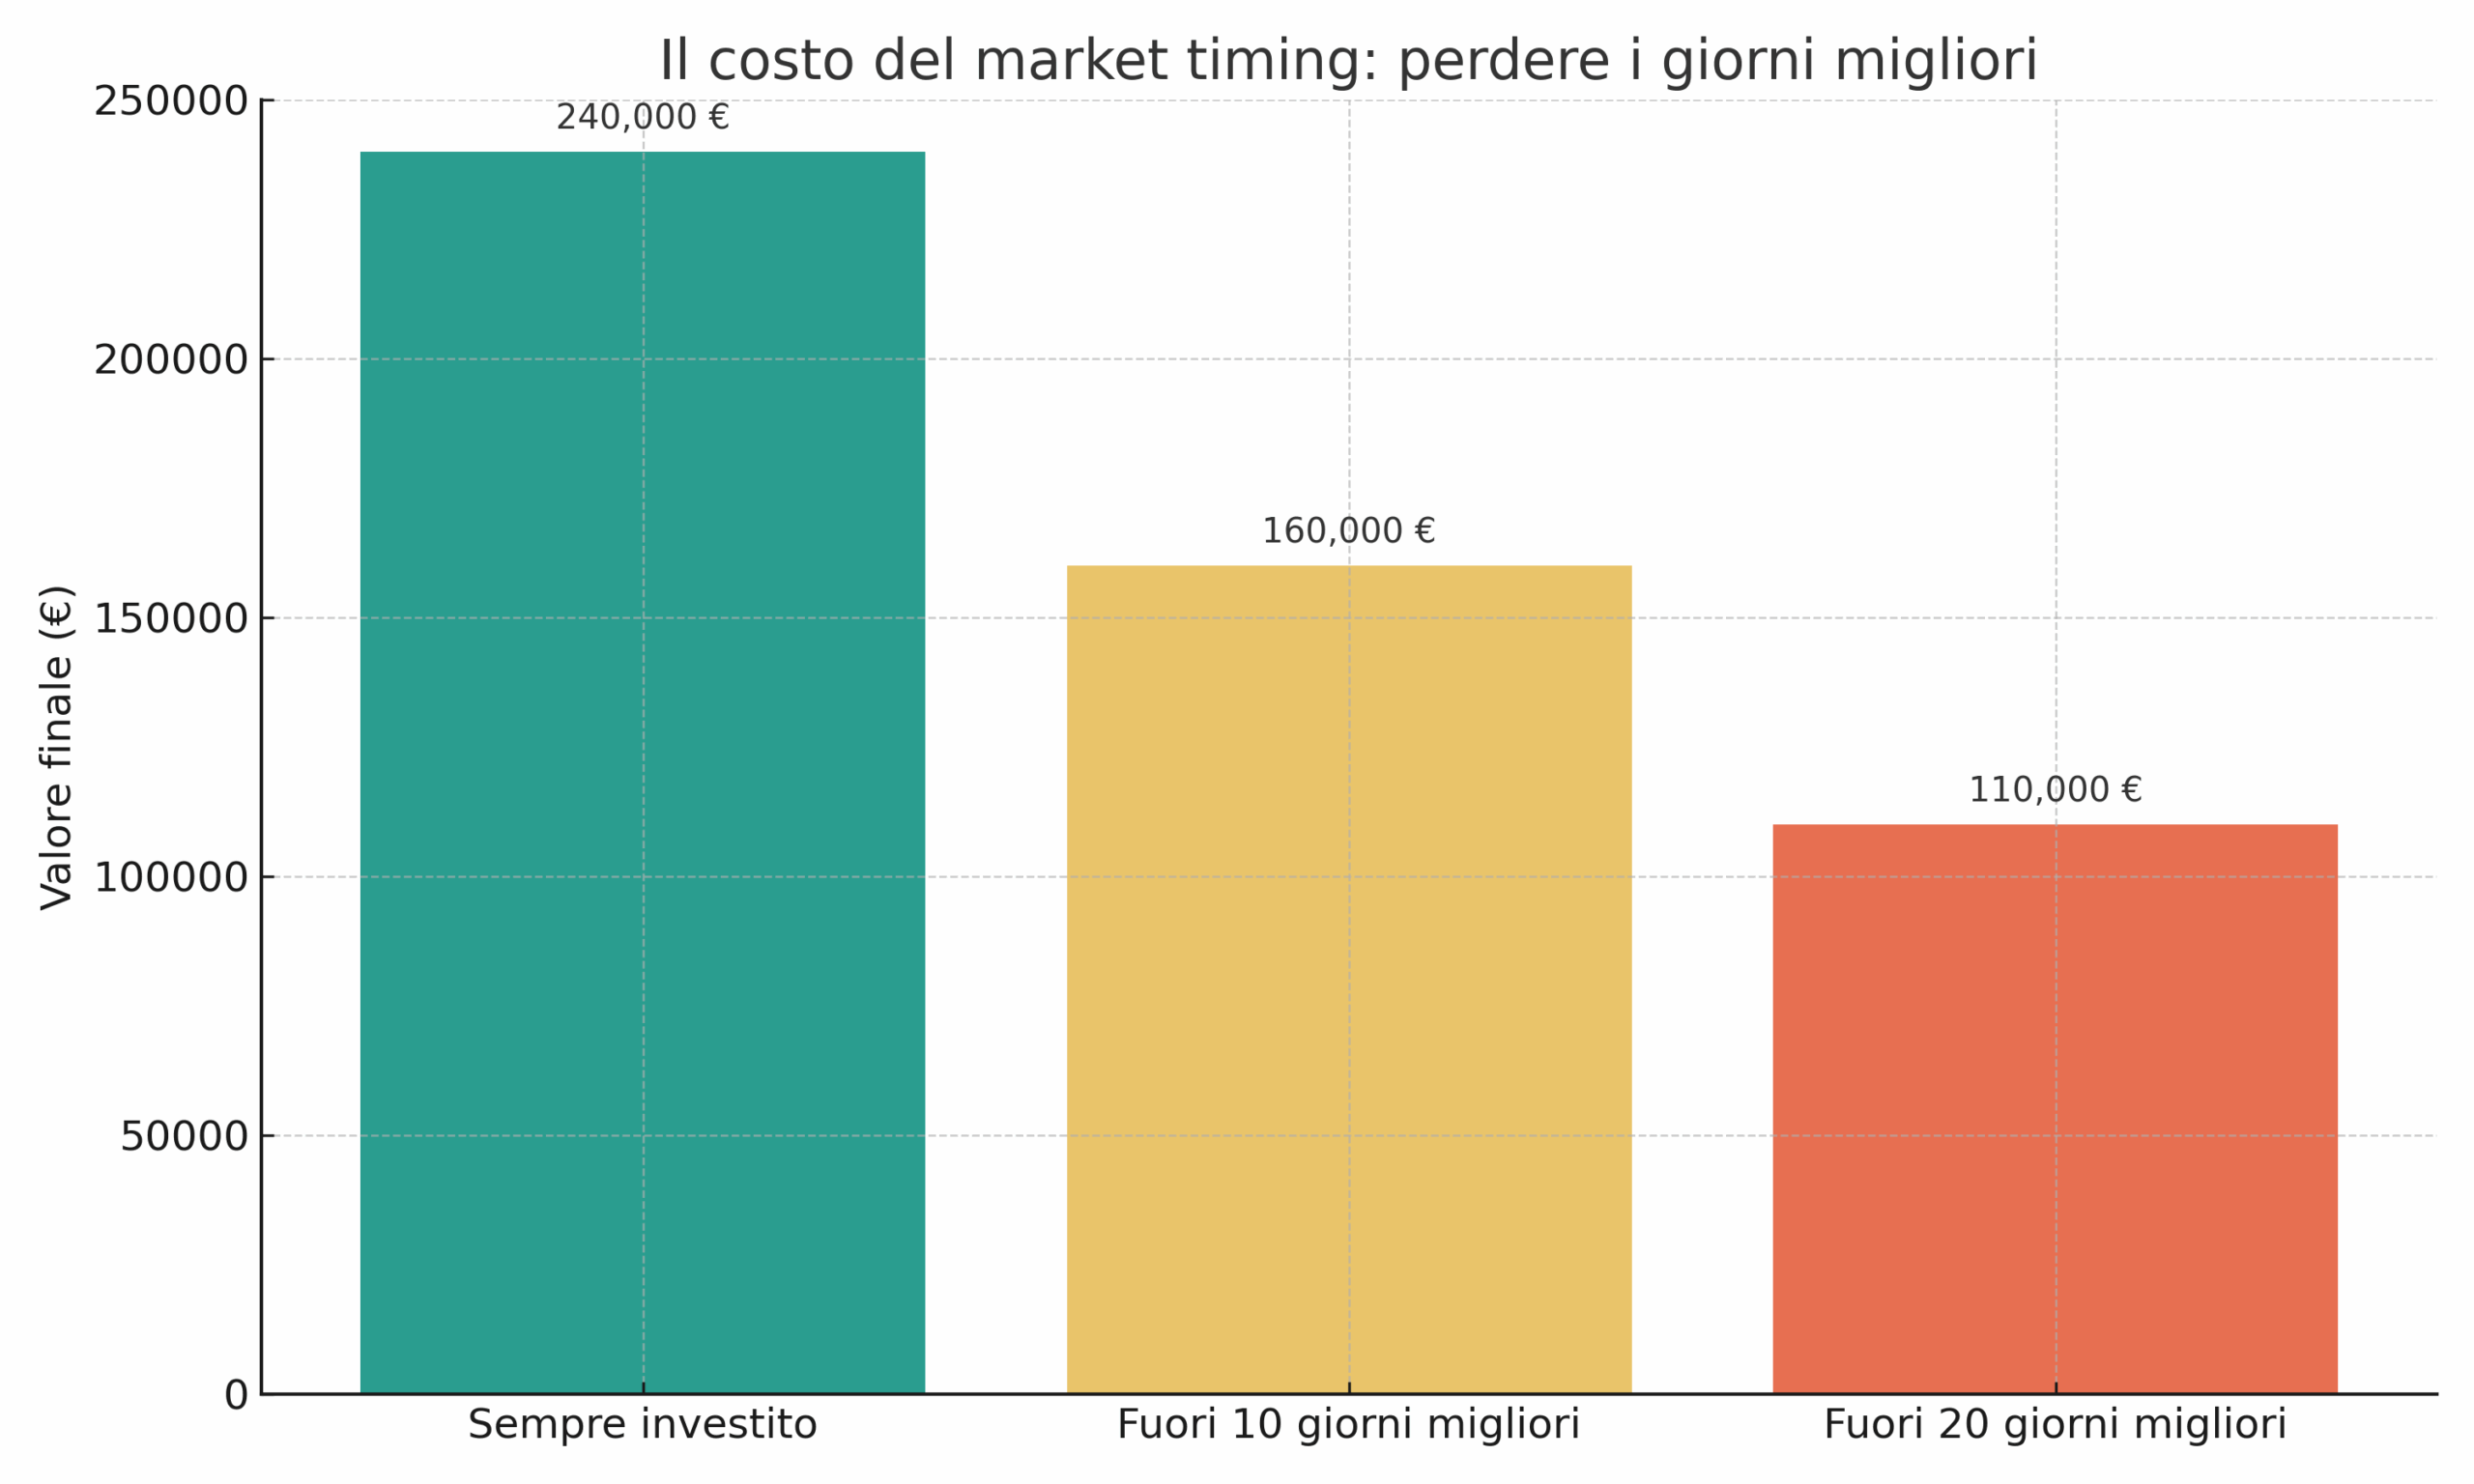
Se nei 20 anni tra il 2003 e il 2022 ti fossi perso solo i 10 migliori giorni di borsa,il tuo rendimento si sarebbe dimezzato.
Perdere anche soloi picchi inattesiha un impatto devastante.
👉 Il problema non è la volatilità.
👉 Il problema ènon esserci quando il mercato riparte.
L’importanza di una strategia automatica
Chi ha successo nel lungo periodonon è il più veloce, ma il più coerente.
Ecco tre strumenti per mettere in pratica la stabilità:
PAC (Piani di Accumulo Capitale)→ investire in modo costante, senza farsi influenzare dai saliscendi di breve termine
ETF globali o settoriali→ strumenti trasparenti e diversificati per restare “nel mercato” senza sovraesporsi
Ribilanciamento periodico→ per adattare il portafoglio senza stravolgerlo, in base ai propri obiettivi
🧠 La vera forza è nel metodo, non nella previsione.
Il valore della coerenza: una guida nei momenti di dubbio
Quando il mercato è agitato,restare investiti può sembrare controintuitivo. Ma è proprio in quei momenti che la strategia paga.
Chi ha mantenuto un piano solido:
ha beneficiato dei rimbalzi inattesi
ha evitato l’ansia del “rientrare troppo tardi”
ha avuto un vantaggio statistico sui rendimenti finali
La finanza comportamentale ce lo insegna:l’istinto ci sabota, il metodo ci salva.
📩 Se anche tu sei tentato di “aspettare tempi migliori”…
📊 Ricorda che il tempo migliore spesso èoggi, se hai una guida e una strategia.
Scrivimiper costruire insieme un piano coerente, flessibile e adatto alla tua situazione.
Come evitare di inseguire i rendimenti: il costo nascosto del market timing
Cos’è il market timing e perché è così seducente
Il market timing è la pratica di entrare e uscire dal mercato in base a previsioni sul futuro andamento dei prezzi. In teoria, anticipare i momenti migliori per investire o vendere sembra la strategia perfetta. In realtà, è una delle cause principali di performance inferiori rispetto a un approccio disciplinato. Il fascino del market timing è comprensibile: si basa sull’illusione del controllo, sulla speranza di evitare perdite e sulla promessa di guadagni rapidi. Tuttavia, l’esperienza e i dati dimostrano quanto sia difficile, se non impossibile, farlo con successo nel lungo periodo.
L’impatto reale di pochi giorni persi

Secondo numerosi studi, perdere anche solo i 10 migliori giorni in un periodo di 10 anni può ridurre drasticamente il rendimento complessivo di un portafoglio. Ad esempio, un investitore che avesse lasciato 10.000 € investiti nell’S&P 500 per 20 anni avrebbe potuto raddoppiare il capitale. Chi però avesse perso solo i 10 giorni migliori avrebbe ottenuto un rendimento dimezzato. Questo dimostra quanto sia più rischioso tentare di prevedere i mercati rispetto a restare investiti con disciplina.
Gli errori comportamentali dietro al market timing
Il market timing è spesso il frutto di bias cognitivi. Alcuni dei più comuni:
-FOMO(Fear of Missing Out): la paura di perdere un’opportunità spinge ad acquistare ai massimi.
-Overconfidence: la convinzione di saper prevedere il futuro.
-Avversione alle perdite: si tende a vendere troppo presto per evitare cali temporanei.
-Recency bias: si dà più peso agli eventi recenti rispetto a una visione storica ampia.
Questi comportamenti sono naturali ma possono essere molto dannosi se non riconosciuti e gestiti.
Strategie pratiche per evitare di inseguire i rendimenti
Esistono soluzioni concrete per costruire un comportamento d’investimento più solido:
- Definire un piano di investimento e rispettarlo.
- Usare un PAC per mediare i prezzi nel tempo.
- Focalizzarsi sull’orizzonte temporale e non sulla performance di breve periodo.
- Delegare la gestione a strumenti diversificati come ETF core, evitando interventi impulsivi.
- Affidarsi a un consulente finanziario che aiuti a mantenere la rotta nei momenti difficili.
Articoli correlati dal blog
-Investire con la testa, non con l’emozione
-Pazienza e metodo: le virtù dimenticate
-Il comportamento vale più della scelta del prodotto
Call to action finale
🎯 Sei pronto a smettere di inseguire il mercato?
📩 Scrivimi e costruiremo insieme una strategia basata su metodo, coerenza e pianificazione reale.