MiFID II e nuova normativa UE: tutela reale o tutela “sulla carta”? (E perché il vero garante è la consapevolezza)
Negli ultimi anni la MiFID II è diventata, per molti risparmiatori, sinonimo diquestionari,firmee “burocrazia inevitabile”. Eppure, nelle intenzioni del legislatore europeo, la MiFID II nasce con un obiettivo molto semplice:tutelare l’investitore retail, riducendo conflitti di interesse, migliorando la qualità delle informazioni e facendo in modo che prodotti e servizi sianocoerenticon chi li acquista.
La domanda però resta (e merita una risposta onesta):tutela davvero il cliente… o tutela soprattutto il sistema da contestazioni?
Nel frattempo l’Europa ha rimesso mano al quadro di regole con laRetail Investment Strategy (RIS): Consiglio UE e Parlamento hanno raggiunto un accordo politico a dicembre 2025, con l’intento dirafforzare la protezione degli investitori retail, aumentare fiducia e rendere più confrontabili costi e “valore” dei prodotti.
Questo non è un dettaglio: significa che il tema “MiFID” non è affatto archiviato. Anzi, torna al centro.
In questo articolo voglio darti una lettura diversa: non “che cos’è la MiFID” (lo trovi ovunque), macome dovrebbe funzionare davveroper te, investitore. E perché, alla fine, la protezione più robusta non è un modulo: è un percorso di consapevolezza guidato bene.
MiFID II: il punto di partenza dovrebbe essere il cliente, non la firma
La MiFID II, prima di essere un adempimento per banche e intermediari, dovrebbe essereuno specchio per l’investitore.
Un buon processo MiFID dovrebbe aiutarti a capire:
chi seicome investitore (non chi vorresti essere quando i mercati salgono);
quale volatilitàpuoi sostenere senza prendere decisioni impulsive;
che orizzonte temporalehai davvero (e quanto è compatibile con gli strumenti che stai usando);
che obiettivistai inseguendo: crescita, protezione, reddito, flessibilità, pianificazione di vita.
Qui entra in gioco un concetto spesso sottovalutato: la MiFID dovrebbe ancheautolimitare il fai da tequando le tue scelte non sono coerenti con il tuo profilo.
Perché il vero errore non è comprare “il prodotto sbagliato”.
È comprareun prodotto giusto per qualcun altro.
Tutela “sulla carta” vs tutela reale: dove si inceppa il meccanismo
Se la MiFID fosse sempre applicata come dovrebbe, molte distorsioni si ridurrebbero. Nella pratica, però, accadono tre cose molto comuni:
Il questionario viene percepito come un ostacolo
“Rispondo al volo così faccio prima” è l’esatto opposto dello spirito MiFID.Il cliente confonde conoscenza con familiarità
“Ne ho sentito parlare sui social” non equivale a comprendere rischio, scenari e probabilità.Il processo si concentra sulla conformità, non sulla comprensione
Il cliente firma, ma non cambia la sua capacità di prendere decisioni migliori.
E allora la tutela rischia di diventare difensiva: utile per dimostrare che “le procedure sono state svolte”, meno utile per evitare che l’investitore faccia errori quando conta davvero (nei ribassi, nelle mode, nelle fasi di stress).
La “nuova normativa” UE: perché se ne parla adesso
LaRetail Investment Strategymira a rafforzare alcuni pilastri: più trasparenza, più confrontabilità, più attenzione al tema “value for money” e alla qualità del collocamento.
Nella lettura di molti addetti ai lavori, uno dei messaggi è chiaro: il mercato deve muoversi verso prodotti e servizi che offrano un valore più dimostrabile per l’investitore retail, e verso un quadro che renda più semplice confrontare costi, benefici e caratteristiche.
Anche documenti e prese di posizione di Autorità europee richiamano il tema delvalue for moneye della creazione dibenchmarkutili a supervisionare e prevenire la commercializzazione di prodotti non convenienti per il retail.
Detto semplice: meno zone grigie, più “misurabilità” del valore.
Adeguatezza: la parola più importante (e più fraintesa)
Uno dei cardini MiFID II è l’adeguatezza(suitability): verificare se una raccomandazione o una gestione è coerente con profilo, obiettivi e capacità di sostenere perdite.
ESMA ha pubblicato linee guida specifiche per chiarire come applicare correttamente i requisiti di adeguatezza e migliorare la tutela dell’investitore.
Traduzione pratica: non basta una domanda generica sul rischio. Serve un processo che tenga insieme:
obiettivi e orizzonte temporale;
situazione finanziaria e capacità di sostenere perdite;
conoscenze ed esperienza;
coerenza complessiva del portafoglio (non del singolo prodotto “preso da solo”).
E qui arriva il punto più importante:l’adeguatezza non è un timbro, è una diagnosi.
Se la diagnosi è fatta male, la cura può essere inutile o dannosa.
Product governance e target market: “questo prodotto è per te?” non è una frase, è una responsabilità
Dal lato degli intermediari, la MiFID II ha introdotto con forza laproduct governance: ogni prodotto deve avere unmercato di riferimento (target market)e chi lo distribuisce deve agire in modo da collocarlo al pubblico corretto.
Consob ha approfondito proprio questo aspetto: il concetto di target market è un presidio fondamentale per la tutela dell’investitore retail.
In parallelo, ESMA ha pubblicato orientamenti dedicati alla product governance per assicurare applicazione uniforme dei requisiti MiFID II.
Detto in modo diretto: la domanda non dovrebbe essere “posso comprarlo?”
Dovrebbe essere:“ha senso che lo compri io, con i miei obiettivi e i miei limiti?”
Il grande equivoco del fai da te: libertà non significa coerenza
Il fai da te non è “il male”. È una scelta.
Ma come tutte le scelte, richiederegole.
Sul mio blog ho scritto che gliETF fai-da-te possono funzionare, ma solo se l’investitore rispetta disciplina e metodo: altrimenti lo strumento “passivo” viene gestito in modo attivo ed emotivo, e i risultati peggiorano.
Qui trovi l’approfondimento:https://www.mgfinancialadvisor.com/2025/07/27/etf-fai-da-te-con-rispetto/
Il punto è questo: la MiFID, se usata bene, dovrebbe diventareun freno intelligente.
Non un limite alla libertà, ma un limite all’incoerenza.
Se la MiFID ti dice “chi sei oggi”, chi ti aiuta a diventare un investitore migliore domani?
Ed eccoci al cuore del discorso.
La MiFID II dovrebbe essere lostrumento del clienteper capire il proprio profilo e autogestire le scelte con maggiore lucidità.
Ma quando il cliente non ha competenze, tempo, linguaggio e metodo… chi è il garante reale?
Qui entra il ruolo del consulente abilitato e certificato.
Il consulente non dovrebbe essere “quello che compila”.
Dovrebbe essereil tutore della consapevolezza:
traduce complessità in decisioni comprensibili;
costruisce un piano coerente (e lo difende nel tempo);
riduce le scelte impulsive nei momenti peggiori;
aiuta a distinguere tra moda e strategia;
aggiorna e migliora il percorso quando cambiano vita, mercati, obiettivi.
In altre parole: il consulente diventa garante delcontinuo aumento di consapevolezzadell’investitore.
Consapevolezza: la tutela che resiste anche quando il mercato fa paura
Quando i mercati salgono, quasi tutti si sentono “investitori capaci”.
La tutela vera si vede quando:
arriva volatilità;
i social cambiano narrativa;
un amico “ha fatto +30% in tre mesi”;
i titoli sui giornali spingono all’ansia o all’euforia.
Ecco perché il tema della consapevolezza è più importante del singolo prodotto:
Un portafoglio efficiente può essere ottimo…
…ma se è gestito male, non funziona.
Ho affrontato proprio questo tema qui: “Portafoglio efficiente e scarsa educazione finanziaria: è davvero sufficiente per investire bene?”
Link:https://www.mgfinancialadvisor.com/2025/07/13/portafoglio-efficiente-educazione-finanziaria/
La conclusione è semplice:il comportamento è il rendimento invisibile.
E la MiFID dovrebbe essere un alleato nel rendere quel comportamento più solido.
ESG e sostenibilità: quando la tutela passa dalla qualità delle domande
Negli ultimi anni la MiFID ha integrato anche il tema dellepreferenze di sostenibilità. Il rischio, qui, è doppio:
da una parte, ridurre tutto a un flag (“sì/no”);
dall’altra, fare promesse vaghe e creare confusione (greenwashing).
ESMA ha lanciato azioni di vigilanza (Common Supervisory Action) proprio per verificare come gli intermediari raccolgono preferenze ESG e garantiscono coerenza nella valutazione di adeguatezza.
Questo conferma un principio: la tutela reale non è “mettere una spunta”, ma fare domande giuste e usare le risposte in modo coerente.
La checklist pratica: come usare la MiFID a tuo vantaggio (anche se investi da solo)
Se vuoi trasformare la MiFID da “burocrazia” a “strumento utile”, prova a ragionare così:
1) Profilo: è realistico o ottimistico?
Chiediti: “sto rispondendo come mi sento oggi o come reagirò quando perderò il 15–20%?”
2) Orizzonte: è vero o dichiarato?
Dire “lungo termine” è facile. Restare investiti quando fa male, meno.
3) Costi: li so spiegare in una frase?
Se non riesci a dire quanto paghi e per cosa, sei nel territorio della scarsa trasparenza.
4) Scenario peggiore: l’ho considerato davvero?
Non “quanto posso guadagnare”, ma “cosa succede se va male e quanto tempo devo aspettare”.
5) Coerenza: questo prodotto è per me o per la moda del momento?
La MiFID dovrebbe difenderti soprattutto dalla tua parte impulsiva.
Un esempio concreto: “MiFID come cintura di sicurezza”
La MiFID è una cintura di sicurezza.
Ma se guidi come in Formula 1 perché “hai visto un video su YouTube”, la cintura non basta.
La differenza la fa chi ti siede accanto e ti chiede:
“Questa scelta è davvero coerente con te?”
Ed è qui che la consulenza di qualità diventa tutela reale: non perché “impedisce”, ma perchécostruisce consapevolezza, e quindi scelte migliori.
Articoli correlati dal blog
ETF fai-da-te: funziona solo con disciplina e metodo
https://www.mgfinancialadvisor.com/2025/07/27/etf-fai-da-te-con-rispetto/Portafoglio efficiente e scarsa educazione finanziaria: cosa serve davvero
https://www.mgfinancialadvisor.com/2025/07/13/portafoglio-efficiente-educazione-finanziaria/4 passi prima di investire: preparare il terreno prima del rischio
https://www.mgfinancialadvisor.com/2020/11/20/4-passi-prima-di-investire/
Se vuoi, posso aiutarti a trasformare il tuo profilo MiFID da “questionario” astrumento di guida: capire se il portafoglio è coerente con obiettivi e orizzonte, dove stai pagando costi inutili, e quali regole servono per rendere il tuo percorso più solido nel tempo.
📩 Scrivimi dalla sezione contatti o su WhatsApp: il primo passo non è cambiare prodotto, èaumentare consapevolezza.
IA finanziaria e consulente finanziario: cosa cambia davvero per gli investitori?
Negli ultimi giorni si è parlato molto diAnthropic, della nuova evoluzione della sua intelligenza artificiale e delle possibili applicazioni nel mondo finanziario, inclusa la pianificazione fiscale.
La notizia ha avuto un’eco importante.
Alcuni titoli americani – tra cui Charles Schwab – hanno accusato ribassi significativi nelle sedute successive agli annunci, alimentando un dibattito acceso:
L’intelligenza artificiale può disintermediare il consulente finanziario?
Prima di entrare nel merito, è necessario riportare la discussione su un piano razionale.
Le principali banche e istituzioni finanziarie utilizzanomodelli di IA da anni.
Non è una rivoluzione improvvisa. È un’evoluzione tecnologica già in corso.
La differenza è che oggi l’argomento è diventato mediatico.
IA finanziaria: percezione e realtà
Sui social – LinkedIn, Instagram, TikTok – il messaggio che spesso passa è questo:
“L’IA costruirà portafogli perfetti”
“Potrai fare gestione attiva senza intermediari”
“Avrai performance superiori grazie agli algoritmi”
Ma la realtà è più complessa.
L’intelligenza artificiale è unostrumento di elaborazione dati.
Non è una bacchetta magica.
Può:
Analizzare enormi quantità di informazioni
Simulare scenari
Ottimizzare processi
Ridurre inefficienze operative
Non può:
Conoscere le tue paure
Gestire la tua emotività nei ribassi
Impedire scelte impulsive
Garantire performance future
Ed è qui che nasce il primo grande equivoco.
Il vero rischio per gli investitori retail
Analizzando il livello medio di educazione finanziaria in Italia, il problema principale non è l’assenza di strumenti tecnologici.
È l’emotività.
Lo dimostrano anni di evidenze empiriche:
Gli investitori retail tendono a comprare dopo i rialzi
Vendono nei momenti di panico
Inseguono trend
Perdono i migliori giorni di mercato
Nel mio documento “15 immagini che ti faranno essere un investitore migliore” spiego chiaramente un concetto fondamentale:
Decidere sulle proprie emozioni uccide i rendimenti.
L’IA non elimina questo problema.
Può fornire dati. Ma non può disciplinare il comportamento.
Mini intervista a ChatGPT AI
Ho voluto porre alcune domande direttamente a un’intelligenza artificiale per capire cosa risponderebbe.
Domanda: Quale valore aggiunto puoi dare ai miei investimenti?
Risposta ChatGPT AI:
Posso fornire analisi rapide, simulazioni e modelli basati su dati storici. Ma la gestione nel tempo e la personalizzazione richiedono un consulente umano.
Domanda: Puoi fare gestione attiva sul mio portafoglio?
Risposta ChatGPT AI:
Posso suggerire modelli e analisi. Ma la gestione attiva implica decisioni strategiche e gestione emotiva che restano umane.
Domanda: Se fossi un investitore, cosa chiederesti a un consulente?
Risposta ChatGPT AI:
Chiederei metodo, trasparenza sui costi, personalizzazione e capacità di gestire le emozioni nei momenti difficili.
Le risposte sono chiare:
L’IA è uno strumento di supporto. Non un sostituto della relazione.
Il mio punto di vista: tecnologia sì, disintermediazione no
Qui entra in gioco il mioMetodo Investitore Intelligente.
Da oltre due anni utilizzo una piattaforma di intelligenza artificiale sviluppata internamente dal mio istituto, in continuo aggiornamento.
Non è una novità dell’ultima settimana.
È uno strumento che utilizzo quotidianamente per:
Costruire portafogli efficienti
Ottimizzare costi
Analizzare scenari
Personalizzare asset allocation
Migliorare l’efficienza fiscale
Ma c’è una differenza fondamentale.
Un portafoglio efficiente costruito oggi può essere distrutto domani…
se non viene gestito con disciplina.
Puoi avere il miglior algoritmo del mondo.
Se vendi nel panico, il risultato è compromesso.
Gestione attiva, ETF e ruolo del consulente
Un altro equivoco diffuso riguarda la gestione attiva.
Molti pensano che:
O ci si affida a un fondo attivo costoso
Oppure si fa tutto da soli
Oppure si lascia fare all’IA
La realtà è più sofisticata.
Un consulente può utilizzare strumenti efficienti come ETF, costruire una struttura solida e applicare gestione attiva con metodo, disciplina e controllo dei costi.
La vera competizione non è:
Consulente vs IA
Consulente vs Fondo attivo
La vera competizione è:
Metodo disciplinato vs Comportamento emotivo
Cosa dovrebbe chiedere un investitore a un consulente finanziario?
Se fossi io un investitore, chiederei:
Qual è il tuo metodo?
Come gestisci le fasi di ribasso?
Come controlli i costi?
Come integri tecnologia e analisi?
Quali certificazioni e competenze possiedi?
La preparazione conta.
La trasparenza conta.
La gestione emotiva conta ancora di più.
IA finanziaria e futuro della consulenza
L’intelligenza artificiale alzerà l’asticella del settore.
I consulenti che sapranno integrarla miglioreranno:
Efficienza
Personalizzazione
Analisi
Rapidità operativa
Ma non verrà sostituita la relazione.
L’IA è una leva.
La fiducia è il motore.
Conclusione: l’IA è uno strumento. Il metodo fa la differenza.
La notizia su Anthropic ha generato entusiasmo e timori.
Ma il vero punto non è se l’IA cambierà il settore.
Lo sta già facendo.
Il punto è:
Chi la saprà usare con metodo?
Nel mio lavoro la tecnologia è già parte integrante del processo.
Ma il cuore resta sempre lo stesso:
Disciplina.
Orizzonte temporale.
Gestione delle emozioni.
Personalizzazione.
Perché, come ricordo spesso ai miei clienti:
Il maggior vantaggio per un investitore è il tempo. Non sprecarlo.
Articoli correlati dal blog
Call to Action
Se vuoi capire come integrare tecnologia e strategia nel tuo percorso di investimento, senza cadere nei miti dell’“algoritmo magico”, possiamo confrontarci.
L’IA può aiutare.
Ma la differenza la fa il metodo.
Titoli di studio, esami e competenze reali: perché nella consulenza finanziaria non basta “saper parlare bene”
Negli ultimi anni il mondo degli investimenti è diventato sempre più visibile, accessibile e – apparentemente – semplice.
Social network, video brevi, post motivazionali e grafici accattivanti hanno reso la finanza un argomento “di tendenza”.
Il rischio, però, è evidente:confondere la comunicazione con la competenza.
La consulenza finanziaria non è un contenuto da consumare.
È unaprofessione regolamentata, con responsabilità civili, penali e patrimoniali verso il cliente.
Ed è proprio analizzando idati ufficialiche emergono elementi spesso ignorati nel dibattito pubblico.
Il livello medio di istruzione dei consulenti finanziari: cosa dicono i numeri
Secondo l’Indagine CS&R ANASFsui consulenti finanziari italiani:
54%è in possesso delsolo diploma di scuola superiore
46%è laureato (triennale, magistrale o ciclo unico)
solo4%ha conseguito unmaster
appena40%possiede almenouna certificazione EFPA
Questi dati non servono a etichettare o giudicare, ma a chiarire un punto centrale:
👉il titolo di studio non coincide automaticamente con la competenza professionale.
📎 Fonte ufficiale ANASF:
https://www.anasf.it
Laurea e professione: perché non sono la stessa cosa
Una laurea fornisce basi teoriche importanti.
Ma la consulenza finanziaria richiedecapacità operative, decisionali ed etiche che vanno oltre l’università.
Per questo motivo esiste l’esame OCF, obbligatorio per esercitare la professione.
📎 Organismo di vigilanza:
https://www.organismocf.it
L’esame OCF: il vero spartiacque tra teoria e responsabilità
L’esame OCF è notoriamente selettivo.
Storicamente:
solo una minoranza dei candidati lo supera
la percentuale resta bassaanche tra i laureati in economia
molti candidati necessitano di più tentativi
Perché?
Perché l’esame non valuta nozioni astratte, ma:
normativa MiFID II
tutela dell’investitore
profili di rischio
prodotti complessi
responsabilità e deontologia
📌 In sintesi:
sapere cos’è uno strumento finanziario non significa saperlo usare correttamente per una persona reale.
La consulenza finanziaria è una professione regolamentata (e vigilata)
A differenza di chi comunica liberamente sui social, il consulente finanziario:
è iscritto a unAlbo pubblico
è soggetto acontrolli
deve rispettareobblighi formativi annuali
rispondelegalmentedelle raccomandazioni fornite
Questo aspetto segna una linea netta tra:
divulgazione
consulenza professionale
Le certificazioni professionali serie: quali contano davvero
Nel panorama finanziario esistono certificazioni che rappresentanopercorsi strutturati, non semplici attestati.
🔹 EFPA – European Financial Planning Association
Certificazioni riconosciute a livello europeo:
EIP – European Investment Practitioner
EFA – European Financial Advisor
EFP – European Financial Planner
ESG Advisor
Richiedono:
studio approfondito
esami strutturati
aggiornamento continuo
rispetto di un codice etico
🔹 CFA – Chartered Financial Analyst
Una delle certificazioni più impegnative al mondo:
tre livelli
tasso di successo ridotto
focus su analisi, rischio, etica e mercati
🔹 CFP, CII e percorsi internazionali
Diffusi soprattutto nel wealth management avanzato e nella pianificazione patrimoniale complessa, con standard molto elevati.
📌 Nessuna di queste certificazioni:
si ottiene in poche settimane
si basa su storytelling
è sostituibile da contenuti social
Social network e finanza: quando la narrazione supera la realtà
Il problema non sono i social in sé, mal’illusione che creano.
Online spesso si vedono:
portafogli “perfetti” ex post
rendimenti senza contesto
assenza di rischio e drawdown
semplificazioni estreme
Ma la finanza reale è fatta di:
volatilità
cicli di mercato
errori comportamentali
decisioni difficili nei momenti peggiori
📉 Ed è proprio lì che emerge la differenza tra chi comunica e chi consiglia.
Il ruolo delle autorità europee: attenzione ai “finfluencer”
Negli ultimi anni anche le autorità europee hanno acceso i riflettori sul fenomeno dei finfluencer.
📎 ESMA – European Securities and Markets Authority
https://www.esma.europa.eu
Il messaggio è chiaro:
informazione e consulenza non sono la stessa cosa, e confonderle può danneggiare seriamente gli investitori.
Cosa dovrebbe fare oggi un investitore consapevole
Chi investe ha una responsabilità attiva.
Prima di affidarsi a qualcuno dovrebbe sempre:
verificareiscrizione all’Albo OCF
chiedereCV e percorso formativo
controllarecertificazioni ufficiali
capirechi risponde legalmentedelle decisioni
Perché:
quando i mercati salgono, tutti sembrano competenti
quando i mercati scendono, restano solo i professionisti veri
Conclusione: la consulenza finanziaria non è intrattenimento
La consulenza finanziaria non è:
improvvisazione
marketing aggressivo
storytelling emozionale
È:
competenza verificata
studio continuo
metodo
responsabilità
📌 In un mondo dove chiunque può parlare di investimenti,
la vera tutela per l’investitore èsaper distinguere chi comunica da chi è davvero qualificato.

Lettera agli investitori – Cosa ci raccontano davvero gli outlook 2026
Cari investitori,
ogni fine anno, puntuale come il calendario economico e i buoni propositi di gennaio, si ripete un rito ormai consolidato nel mondo della finanza:
le grandi case di investimento pubblicano i lorooutlook per l’anno successivo.
Il 2026 non fa eccezione.
Decine di report, centinaia di pagine, grafici eleganti, linguaggio misurato. Il tutto confezionato per apparire rassicurante, razionale, professionale. Eppure, leggendo con attenzione leprevisioni dei mercati finanziari per il 2026, emerge una sensazione ricorrente: non tanto di novità, quanto dicontinuità.
Una continuità che, se non viene compresa fino in fondo, rischia di diventare una trappola per l’investitore.
Prima di guardare al 2026, uno sguardo al 2025
Prima di immergerci nelle previsioni per il 2026, vale la pena fermarsi un momento e guardarel’anno che stiamo lasciando alle spalle.
Il 2025 è stato, a tutti gli effetti, un anno complesso ma generoso per gli investitori. Un anno che ha premiato chi è rimasto investito, ma che ha anche rafforzato alcune distorsioni già presenti nei mercati globali.
Dal punto di vista dei risultati, i principali indici azionari hanno chiuso l’anno con performanceampiamente positive, seppur molto diverse tra aree geografiche e settori.
Negli Stati Uniti, l’azionario ha continuato a essere il motore principale dei rendimenti globali.
L’S&P 500 ha archiviato il 2025 con un guadagno a doppia cifra, sostenuto ancora una volta da pochi grandi titoli a forte capitalizzazione, in particolare nel settore tecnologico e legato all’intelligenza artificiale. Il Nasdaq, più volatile ma anche più direzionale, ha fatto ancora meglio, rafforzando la sensazione di un mercato sempre più concentrato.
In Europa, il quadro è stato più sfumato. Gli indici principali hanno comunque registrato performance positive, ma inferiori a quelle statunitensi, penalizzati da una crescita economica più debole, da tensioni geopolitiche persistenti e da un contesto politico meno stabile. I mercati hanno premiato soprattutto i settori difensivi, industriali e finanziari, lasciando indietro le aree più cicliche.
I mercati emergenti hanno vissuto un anno a due velocità. Da un lato, alcune economie hanno beneficiato di flussi legati alla riorganizzazione delle catene produttive globali e agli investimenti infrastrutturali; dall’altro, la Cina ha continuato a rappresentare un elemento di incertezza, con una crescita inferiore alle attese e un peso sempre più rilevante delle dinamiche geopolitiche.
Sul fronte obbligazionario, il 2025 ha segnato un parziale ritorno alla normalità dopo anni difficili. Con l’inflazione in graduale rientro e le banche centrali meno aggressive rispetto al passato, le obbligazioni hanno finalmente ricominciato a svolgere il loro ruolo di stabilizzazione nei portafogli, pur senza tornare ai rendimenti “facili” di un tempo.
Il contesto macroeconomico è rimasto dominato da alcuni grandi temi:
la progressiva normalizzazione della politica monetaria
l’elevato livello di debito pubblico
il riassetto geopolitico globale
il consolidarsi dell’intelligenza artificiale come tema strutturale
il ritorno delle politiche industriali e dei dazi
Il risultato finale è stato un anno che, guardato a posteriori, appare quasi lineare nei numeri, matutt’altro che semplice da vivere in tempo reale. La volatilità non è mancata, le notizie negative si sono alternate a fasi di euforia, e il rumore informativo ha continuato a mettere alla prova la disciplina degli investitori.
Ed è proprio questo il punto più importante da ricordare del 2025:
non è stato un anno facile da attraversare emotivamente, nonostante i buoni risultati finali.
Perché gli outlook affascinano così tanto
Gli outlook esercitano un fascino potente perché rispondono a un bisogno umano profondo:
la ricerca di certezze in un contesto incerto.
Sapere “cosa aspettarsi” ci fa sentire più preparati, più intelligenti, più protetti. È una sensazione comprensibile. Il problema nasce quando questa sensazione viene scambiata per controllo.
Gli outlook promettono implicitamente questo:
Se capisci lo scenario, saprai cosa fare.
Ma i mercati non funzionano così.
Il grande paradosso degli outlook
Gli outlook vengono presentati come strumenti di orientamento.
In realtà sono, prima di tutto,documenti narrativi.
Non servono a dire cosa accadrà.
Servono a raccontarecome oggi interpretiamo il mondo.
Ed è per questo che difficilmente troverete affermazioni nette come:
“il mercato scenderà”
“c’è una bolla”
“la recessione è inevitabile”
Dire cose del genere sarebbe inutile e controproducente. Nessuna grande casa di investimento può permettersi di spaventare i propri clienti.
Così gli outlook assumono una forma molto riconoscibile:
prudenza apparente
equilibrio verbale
linguaggio condizionale
messaggi rassicuranti ma mai definitivi
Una formula che funziona benissimo dal punto di vista comunicativo, ma che può essere fuorviante per chi investe.
Cosa prevedono le principali case di investimento per il 2026
Prima di osservare i messaggi ricorrenti che emergono dagli outlook, vale la pena fermarsi un momento suciò che le principali case di investimento stanno effettivamente dicendoper il 2026.
Non nei dettagli, ma nella sostanza.
Le previsioni pubblicate daBlackRock,J.P. Morgan,Goldman Sachs,Morgan Stanley,Amundi,SchroderseVanguardmostrano differenze di tono, ma una sorprendente convergenza di contenuti.
Crescita economica: resiliente, ma non brillante
Il consenso è chiaro: il 2026 non viene visto come un anno di recessione globale, ma nemmeno come una fase di espansione vigorosa.
La crescita è attesamoderata, sostenuta da consumi ancora solidi e da investimenti legati a tecnologia, infrastrutture e difesa, ma frenata da fattori strutturali come debito pubblico elevato e tensioni geopolitiche persistenti.
È una crescita “sufficiente” a evitare scenari estremi, non tale da giustificare ottimismo eccessivo.
Mercati azionari: opportunità sì, ma con selettività
Sul fronte azionario, nessuna grande casa parla apertamente di bolla.
Tuttavia, quasi tutte sottolineano un elemento chiave:la dispersione dei rendimenti.
Il messaggio è che il contesto del 2026 potrebbe essere meno indulgente rispetto agli anni passati:
non tutti i titoli cresceranno allo stesso modo
le valutazioni contano più del recente momentum
la concentrazione osservata negli ultimi anni rappresenta un fattore di rischio
In altre parole, il mercato potrebbe continuare a offrire opportunità, ma non in modo uniforme.
Intelligenza artificiale: tema strutturale, non scommessa tattica
L’AI è presente in ogni outlook 2026, ma con un linguaggio più maturo rispetto al passato.
Non viene più descritta come una novità, bensì comeuna trasformazione strutturaledestinata a incidere su produttività, margini e modelli di business.
Allo stesso tempo, molte case avvertono implicitamente che:
il tema è già ampiamente noto
i benefici non saranno immediati né distribuiti in modo equo
il rischio di confondere “tema” e “investimento” resta elevato
Obbligazionario e tassi: ritorno alla normalità
Dopo anni di protagonismo assoluto delle banche centrali, il 2026 viene descritto come un anno digestione e normalizzazione.
I tassi restano più alti rispetto al decennio precedente, ma non più emergenziali.
Questo riporta il reddito fisso a svolgere un ruolo più equilibrato nei portafogli: non come alternativa all’azionario, ma comestrumento di stabilizzazione.
Diversificazione e mercati emergenti
Molti outlook tornano a parlare con insistenza di:
diversificazione geografica
mercati emergenti
asset reali e infrastrutture
Non per inseguire rendimento facile, ma per ridurre la fragilità di portafogli troppo concentrati.
Questa breve panoramica è sufficiente per capire una cosa:
le differenze tra le case di investimento esistono, masi muovono all’interno di un perimetro narrativo molto simile.
Ed è proprio da qui che nasce il punto centrale dell’articolo.
I messaggi ricorrenti negli outlook 2026
Se qualcuno avesse la pazienza di leggere decine di outlook 2026 uno dopo l’altro, avrebbe l’impressione di trovarsi davanti avariazioni sullo stesso tema.
A confermarlo, in modo quasi ironico, è questa sintesi visiva che raccoglieoltre duemila previsionipubblicate da banche, asset manager, economisti e centri di ricerca internazionali.
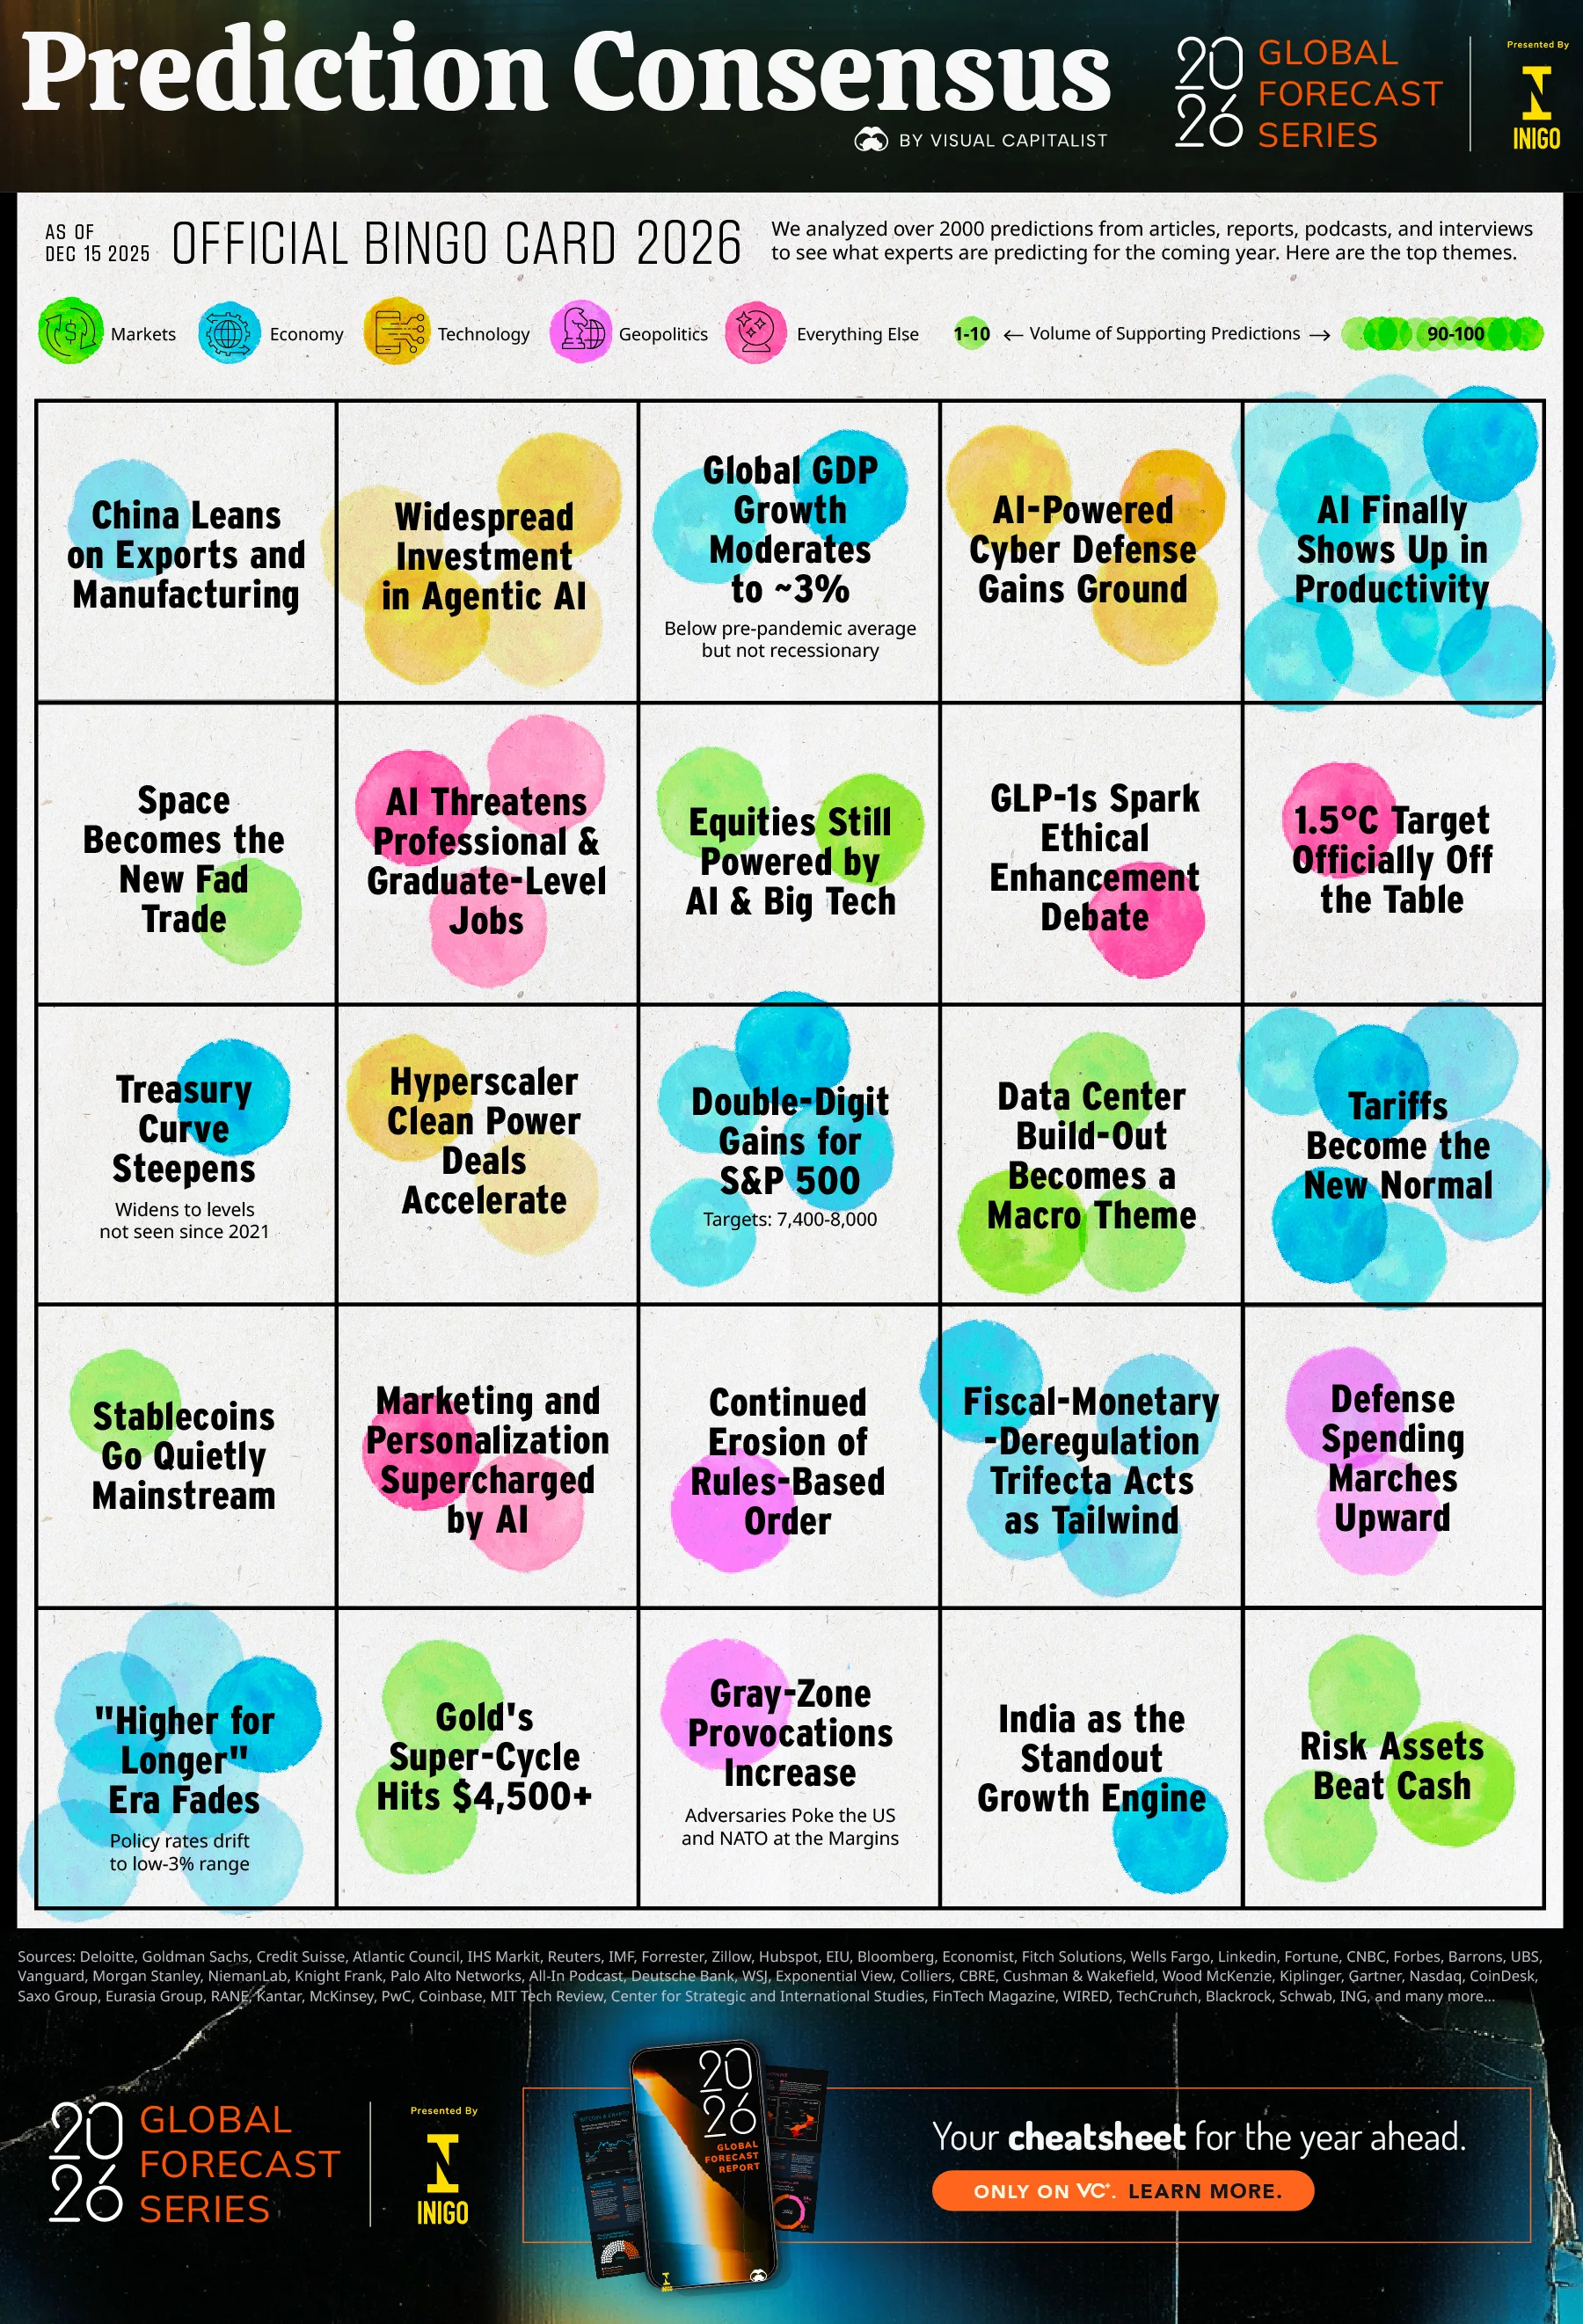
Cambiano le sfumature, ma le parole chiave sono sempre le stesse:
intelligenza artificiale ovunque
crescita economica moderata
tariffe e protezionismo come nuova normalità
geopolitica e difesa in primo piano
asset rischiosi favoriti nel lungo periodo
ottimismo prudente, mai esplicito
Questa “bingo card” delle previsioni 2026 non è una mappa del futuro.
È unafotografia del consenso.
Ed è proprio questo il punto che spesso viene ignorato.
Consenso non significa previsione
Quando tutti dicono più o meno la stessa cosa, non significa che abbiano ragione.
Significa chequel tema è già entrato nella narrativa dominante.
E nella storia dei mercati, il consenso è raramente stato una fonte di vantaggio competitivo per l’investitore medio.
Non perché sia sbagliato, ma perché ègià incorporato nei prezzi.
Il vero rischio per l’investitore
Il rischio non è sbagliare previsione.
Quello è inevitabile.
Il vero rischio ècambiare comportamentosulla base delle previsioni.
Gli outlook diventano pericolosi quando vengono usati per:
giustificare modifiche di strategia
rincorrere temi del momento
fare “qualcosa” solo per sentirsi attivi
La storia dei mercati è piena di esempi di investitori intelligenti che hanno ottenuto risultati mediocri non per mancanza di informazioni, ma pereccesso di azione.
L’illusione più comune di fine anno
Ogni dicembre vedo ripetersi lo stesso schema:
lettura degli outlook
sensazione che “questa volta sia diverso”
piccoli aggiustamenti tattici
aumento della complessità
risultati peggiori nel tempo
Non perché l’analisi sia sbagliata.
Ma perchéla coerenza nel tempo è più potente dell’intelligenza tattica.
I mercati non premiano chi indovina l’anno giusto.
Premiano chiresta investito abbastanza a lungo.
Il ruolo corretto degli outlook
Letti nel modo giusto, gli outlook possono essere utili:
aiutano a capire il consenso
mostrano quali temi sono già “prezzati”
ricordano che il futuro è incerto
Ma non dovrebbero mai diventare:
istruzioni operative
giustificazioni emotive
motivi per stravolgere una strategia
Cosa conta davvero nel 2026 (come in ogni altro anno)
Al di là delle previsioni, le variabili decisive restano sempre le stesse:
orizzonte temporale coerente
disciplina
accettazione della volatilità
diversificazione reale
controllo delle emozioni
Nessun outlook può aiutarti quando il mercato scende.
Un buon piano, sì.
Perché il tempo resta il vero vantaggio competitivo
Il tempo è l’unico fattore che:
non può essere replicato
non può essere accelerato
non può essere comprato
Eppure è quello che più spesso viene sprecato inseguendo previsioni di breve termine.
Gli outlook 2026, se letti male, rischiano proprio questo:
farci dimenticare chel’investimento è un processo, non un evento.
Conclusione: oltre gli outlook 2026
Rileggendo tra dodici mesi le previsioni sui mercati finanziari 2026, scopriremo che:
molte affermazioni erano volutamente vaghe
molte previsioni erano formalmente corrette
nessuna era davvero determinante
La differenza non l’avrà fatta la previsione migliore.
L’avrà fattail comportamento più disciplinato.
Perché il tempo, non le previsioni, resta il più grande alleato dell’investitore.
Buon fine anno e buon investimento consapevole
Matteo Giovagnoni
Le 10 lezioni di investimento che il 2025 ci ha insegnato
Il 2025 verrà ricordato come un anno molto positivo per i mercati finanziari: l’S&P 500 ha chiuso con un rialzo di circa+18%(inUSDmi raccomando).
Ma, come spesso accade,i rendimenti raccontano solo metà della storia.
L’altra metà è fatta di lezioni comportamentali, valutazioni, cicli e concentrazioni di rischio che – se ignorate – possono compromettere anche il miglior portafoglio.
In questo articolo analizzo e rielaboro10 lezioni chiave emerse nel 2025, partendo dai dati e dai grafici pubblicati da Compounding Quality e dalle principali case di ricerca internazionali.
L’obiettivo non è prevedere il futuro, mainvestire meglio nel tempo.
1. Il tempo nel mercato batte il market timing
Uno dei grafici più controintuitivi mostra cheinvestire ai massimi storici non è penalizzante, anzi: storicamente chi investe quando il mercato è già salito ottiene rendimentileggermente superioririspetto a chi aspetta il “momento giusto”.

📊Grafico JP Morgan – Investing at all-time highs
Il motivo è semplice:
i mercati salgono più spesso di quanto scendano
aspettare il ribasso significa spessorestare fuori durante i giorni migliori
👉 Tentare di “azzeccare il timing” è una strategia emotiva, non razionale.
2. Il mercato USA oggi è caro (e questo conta)
I multipli dell’S&P 500 sono oggiben superiori alla media storica.
Secondo JP Morgan, i rendimenti attesi reali a 5 anni potrebbero essere prossimi allo0%.

📊Grafico: Forward P/E S&P 500
Questo non significa che “il mercato crollerà”, ma che:
le aspettative devono essere ridimensionate
il margine di errore è più elevato
la selezione e la diversificazione diventano centrali
3. La concentrazione sui Big Tech è un rischio sottovalutato
Mai nella storia recente così tante aziende dell’S&P 500 hanno trattato aPrice-to-Sales >10x.
Il peso dei titoli Big Tech è diventato dominante.

📊Grafico: aziende S&P 500 con P/S >10
La buona notizia?
Se si escludono i Big Tech,le valutazioni tornano ragionevoli.
👉 Questo è un punto chiave:il rischio oggi non è il mercato, ma la concentrazione.
4. Le azioni internazionali sono storicamente a sconto
Il peso degli Stati Uniti nella capitalizzazione globale ha raggiunto livelli che non si vedevano dal1987.

📊Grafico MSCI World – quota USA
Le azioni non-USA risultano:
meno care
meno affollate
ciclicamente penalizzate
La storia insegna chequeste fasi non durano per sempre.
5. Growth vs Value: uno squilibrio estremo
Il peso dei titoli growth nell’S&P 500 è ai massimi storici, mentre il value è ai minimi da oltre 30 anni.

📊Grafico JP Morgan – Growth vs Value
Ogni volta che in passato si sono verificati squilibri simili,il ciclo successivo ha premiato il value.
👉 Non è una previsione. È statistica.
6. Il fattore “Quality” è tornato interessante
Il fattore qualità non sottoperformava il mercato in modo così marcatodal 1999.
Sappiamo tutti cosa accadde dopo.

📊Quality vs Market
Questo rende i portafogli orientati a:
solidità finanziaria
flussi di cassa prevedibili
bilanci robusti
strutturalmente più interessantiper il prossimo ciclo.
7. Nvidia e il rischio della “storia perfetta”
Nvidia pesa oggi circail 6,9% dell’S&P 500: una concentrazione senza precedenti.

📊Grafico JP Morgan – peso Nvidia
Quando una singola narrativa domina il mercato, il rischio non è l’azienda in sé, mal’aspettativa incorporata nel prezzo.
👉 La regressione verso la media non è un’opinione. È una legge statistica.
8. AI: opportunità o bolla?
Il tema dell’intelligenza artificiale è reale, ma gli investimenti inCapEx Big Techstanno raggiungendo livelli simili a quelli delle grandi bolle del passato.

📊Grafico Tavi Costa – CapEx Tech
Come osserva Tobias Carlisle:
“Quando il capitale diventa troppo abbondante, i rendimenti tendono a ridursi”.
Essere prudentinon significa essere contrari alla tecnologia.
Significa evitare di pagarla a qualsiasi prezzo.
9. Small cap: la decade dimenticata
Nel lungo periodo le small cap hanno storicamente sovraperformato le large cap.
E oggi sonoai minimi relativi di valutazione degli ultimi 30 anni.

📊Small vs Large Caps
Il punto non è “comprare small cap”, masaperle selezionare.
10. Il rischio più grande? Non investire
Nel breve termine investire è rischioso.
Nel lungo termine,non investire è quasi sempre un errore.

📊Rendimenti a 20 anni – JP Morgan
La storia dimostra che su orizzonti lunghi:
la volatilità si riduce
il rendimento medio tende a emergere
le emozioni fanno più danni dei mercati
Conclusione – Investire con la testa, non con le previsioni
Il 2025 non ci ha insegnatocosa farà il mercato, macome dovremmo comportarci come investitori.
Le lezioni sono sempre le stesse:
disciplina
diversificazione
orizzonte temporale
controllo delle emozioni
Sono gli stessi principi che approfondisco anche nel mio libroInvestire con la testa, perchéla vera differenza non la fa il prodotto, ma il comportamento.
📌 Call to action
Se vuoi capire come applicare questi concettial tuo portafoglio reale, con una strategia coerente e sostenibile nel tempo, puoi contattarmi direttamente dal sito.
👉 Investire non significa indovinare.
👉 Significa costruire un metodo che funzionianche quando il mercato non collabora.
Come Investono i Paesi del Mondo e gli Investitori Italiani
Un grafico che racconta più di mille opinioni
C’è un’immagine che negli ultimi mesi è rimbalzata tra analisti, consulenti e appassionati di finanza: mostracome gli investitori dei principali Paesi del mondo distribuiscono i propri investimenti tra azioni e obbligazioni, domestiche e globali.

Guardandola con attenzione, si nota subito un fatto sorprendente:
👉quasi nessun Paese investe come l’Italia.
Questo non è un giudizio, ma un dato di fatto.
E come sempre, i dati aiutano a capire, non a criticare.
L’obiettivo di questo articolo è proprio questo: spiegareperchégli altri Paesi investono diversificando,quali vantaggi ottengonoeperché questo approccio è vitale anche per il risparmiatore italiano.
Per chi vuole approfondire il contesto culturale e comportamentale, consiglio anche la lettura del mio articolo:
➡️Perché la strategia batte sempre il rendimento
Cosa mostra davvero il grafico
Il grafico confronta in modo semplice:
Azioni USA
Azioni domestiche
Azioni globali
Obbligazioni USA (Treasury)
Obbligazioni domestiche
Obbligazioni globali
Paesi come Stati Uniti, Norvegia, Canada, Svizzera, Regno Unito, Giappone e area Euro vengono comparati per capire come costruiscono i loro portafogli.
Emerge un messaggio molto chiaro:
👉i risparmiatori più evoluti investono in tutto il mondo.
Non perché vogliono “fare i sofisticati”, ma perché desideranoridurre il rischio realeemassimizzare le probabilità di rendimento nel tempo.
Il segreto dei Paesi più evoluti: aprirsi al mondo
🇺🇸Stati Uniti
Pesantissimo bias domestico, ma il loro mercato è già globale per natura. L’S&P500 genera oltre il 40% dei ricavi fuori dagli USA.
🇨🇭Svizzera e Nord Europa
Sono i campioni della diversificazione. È parte integrante della loro cultura finanziaria.
🇯🇵Giappone
Molto mercato domestico, sì, ma obbligazionario internazionale a bilanciare un contesto economico particolare.
E gli italiani? Una fotografia poco confortante
Se il grafico includesse l’Italia, vedremmo:
forte concentrazione su strumenti domestici
preferenza per BTP, conti deposito, prodotti bancari locali
esposizione azionaria globale molto bassa
diversificazione insufficiente
rischio Paese elevato(spesso inconsapevolmente)
Per capire meglio perché tanti risparmiatori restano fermi su ciò che conoscono, puoi leggere anche:
➡️Correggere le emozioni è più importante che scegliere il fondo giusto
Perché investire solo in Italia è rischioso
Affidarsi al mercato domestico è come costruire una casa su un unico pilastro: finché regge, tutto bene… ma cosa succede se scricchiola?
Ecco i principali rischi:
Rischio Paese
Debito pubblico, crescita bassa, instabilità: temi che conosciamo bene.
Rischio settoriale
Europa = finanza tradizionale.
Mondo = tecnologia, innovazione, healthcare, energia pulita.
Rischio di opportunità mancate
Chi investe solo in Italia ha perso:
la crescita tech USA
la forza del settore semiconduttori
il boom delle aziende globali ad alto valore aggiunto
la stabilità di un'obbligazionario globale più equilibrato
E non dimentichiamo un punto essenziale:
👉 il vero rischio, spesso,non è perdere soldi.
Ènon far crescere il patrimonio.
Diversificazione: l’arma più potente dell’investitore intelligente
Diversificare non significa “fare tanti investimenti”.
Significa:
distribuire rischi
bilanciare economie differenti
stabilizzare il portafoglio
aumentare il rendimento potenziale nel tempo
È la logica alla base dell’investimento professionale.
Non è un’opzione, è una protezione.
Per approfondire come costruire un portafoglio globale:
➡️Come costruire un portafoglio efficiente con buon senso
Cosa dovrebbe fare oggi un investitore italiano
Ecco i tre passi chiave:
1️⃣ Aprirsi ai mercati globali
Azioni e obbligazioni internazionali per ridurre la dipendenza da un’unica economia.
2️⃣ Bilanciare le componenti
Non solo BTP: Treasury, corporate, bond globali diversificati.
3️⃣ Avere un piano e rispettarlo
Investire non è indovinare il futuro.
Ègestire il percorso.
Conclusione: guardare oltre i confini protegge davvero
Il grafico non è solo una curiosità.
È una fotografia del mondo reale.
Mostra come i Paesi più evoluti costruiscono portafogli solidi, stabili e globali.
E suggerisce una domanda inevitabile:
👉Il tuo portafoglio guarda il mondo… o guarda solo l’Italia?
La differenza, negli anni, può essere enorme.
❓ Perché gli investitori italiani investono poco all’estero?
Molti investitori italiani concentrano il patrimonio sul mercato domestico per abitudine, scarsa educazione finanziaria e timore della volatilità. Questo però aumenta il rischio Paese e riduce le opportunità di crescita nel lungo periodo.
❓ Quali vantaggi offre la diversificazione globale?
La diversificazione globale riduce il rischio specifico dei singoli Paesi o settori, stabilizza il portafoglio e aumenta le possibilità di rendimento nel tempo grazie all’esposizione a economie e industrie differenti.
❓ Cosa possiamo imparare dai Paesi che investono meglio?
Paesi come Stati Uniti, Svizzera, Regno Unito e Nord Europa costruiscono portafogli globali e bilanciati, riducono i rischi locali e sfruttano trend mondiali. Il risultato è maggiore stabilità e crescita più costante.
❓ Come può un investitore italiano iniziare a diversificare?
Il primo passo consiste nel valutare l’attuale portafoglio, identificare eventuali concentrazioni e introdurre gradualmente strumenti globali ben diversificati. Meglio se con un piano chiaro, un orizzonte lungo e un metodo disciplinato.
❓ Investire nel mondo è più rischioso?
No. Investire solo in Italia può essere più rischioso perché si concentra tutto su un’unica economia. Una diversificazione globale riduce la volatilità e migliora il rapporto rischio/rendimento nel lungo termine.
📞 CALL TO ACTION – Vuoi capire quanto è davvero diversificato il tuo portafoglio?
Offro unadiagnosi completa e gratuitadel tuo attuale portafoglio, con:
analisi rischio/rendimento
esposizione geografica
esposizione settoriale
verifiche su equilibrio, volatilità e obiettivi
Nessun impegno, nessun tecnicismo: solo chiarezza.
👉Scrivimi qui o tramite il mio sito per una prima valutazione:
https://www.mgfinancialadvisor.com/contatti/
🧠 Investire nella conoscenza: perché la cultura finanziaria è la vera forma di resilienza
📉 Il paradosso italiano: un Paese che risparmia tanto ma conosce poco
Secondo lo studio“Financial Literacy and Financial Resilience: Evidence from Italy”(Laura Bottazzi e Noemi Oggero, 2023, Cambridge University Press),solo il 44% degli italianiè in grado di rispondere correttamente alle tre domande base di educazione finanziaria su:
interesse composto,
inflazione,
diversificazione del rischio.
Il dato è inferiore alla media OCSE (57%) e colloca l’Italia agli ultimi posti in Europa per competenze finanziarie di base.
Un paradosso, se pensiamo che siamo un popolo di risparmiatori — ma non di investitori consapevoli.
💡 Cosa si intende per “alfabetizzazione finanziaria”
Esserefinancially literatenon significa saper calcolare rendimenti complessi o conoscere i derivati.
Significa comprendere i meccanismi basilari che regolano la vita economica quotidiana: come cresce un capitale nel tempo, cosa comporta l’inflazione, perché diversificare riduce il rischio.
L’indagine mostra che chi possiede anche solo queste conoscenzeprende decisioni più efficacisu risparmio, debito e previdenza.
Non si tratta solo di cultura economica, ma diuna competenza di vita.
Se vuoi mettere alla prova le tue conoscenze di base, puoi farlo con ilQuiz “Quello che conta” del Comitato Edufin: un test ufficiale, rapido e gratuito che misura il livello di educazione finanziaria personale.
🔍 I numeri che raccontano un’emergenza silenziosa
| Indicatore | Valore |
|---|---|
| Italiani che rispondono correttamente ai 3 quesiti (“Big Three”) | 44% |
| Donne con risposte corrette | 37% |
| Uomini con risposte corrette | 50% |
| Giovani under 35 corretti su inflazione | 50% |
| Nord-Est | 51% |
| Sud e Isole | 38% |
| Persone finanziariamente fragili (non trovano 2.000€ in emergenza) | 25,7% |
Fonte: Bottazzi & Oggero, 2023
👉 In sintesi: chi ha maggiore conoscenza finanziaria ha ancheminore probabilità di trovarsi in difficoltà economicao di sovraindebitarsi.
👩🏫 Donne e giovani: i due fronti più critici
Lo studio conferma ungender gap persistente.
Il 39% delle donne risponde “non so” alle domande del test, contro il 25% degli uomini.
E la conoscenza più fragile è proprio quella sull’inflazione, nonostante le donne siano spesso le principali gestori delle spese familiari.
Sul fronte generazionale,solo un giovane su due capisce come l’inflazione eroda il potere d’acquisto.
Un dato preoccupante, soprattutto in un’epoca di tassi elevati e prezzi in aumento, in cui comprendere l’impatto reale del denaro è fondamentale per pianificare il futuro.
🌍 Italia a due velocità: Nord informato, Sud più vulnerabile
Le differenze territoriali sono marcate:
Nord-Est:51% di risposte corrette
Nord-Ovest:48%
Centro:44%
Sud e Isole:solo 38%
La fotografia conferma un’Italia spaccata non solo economicamente, ma anche culturalmente.
Un divario che incide direttamente sulla capacità delle famiglie di pianificare, investire e proteggersi dagli imprevisti.
💸 Meno cultura = più fragilità finanziaria
Il legame tra alfabetizzazione e benessere economico è evidente:
chi conosce i concetti base ha13 punti percentuali in meno di probabilità di essere finanziariamente fragile;
e10 punti percentuali in meno di sentirsi sovraindebitato.
In altre parole,la conoscenza protegge.
Non solo dal rischio di scelte errate, ma anche dallo stress finanziario, dalle trappole del debito e dall’incapacità di affrontare un imprevisto.
🧩 La cultura finanziaria come strumento di uguaglianza
Secondo gli autori, la scarsa educazione finanziariaamplifica le disuguaglianze sociali:
chi ha più conoscenza investe meglio, risparmia in modo più efficiente e costruisce sicurezza economica nel tempo.
Chi ne ha meno, invece, tende a restare indietro, aumentando la distanza tra fasce di reddito e aree geografiche.
Come sottolineano anche Gallo e Sconti (2023), l’educazione finanziaria dovrebbe diventareuna politica sociale universale, perché ha effetti positivi sull’intero sistema economico.
🏫 La vera sfida: educare presto, comunicare meglio
Lo studio suggerisce di introdurre programmi di educazione finanziariagià nelle scuolee disemplificare il linguaggio.
La terminologia tecnica (“asset allocation”, “duration”, “volatilità”) spesso crea distanza.
Ecco perché — anche nella consulenza — serve unacomunicazione chiara e accessibile, che aiuti le persone a capire, non a sentirsi inadeguate.
Come scrivo spesso nel mio libroInvestire con la testa, l’obiettivo non è far diventare tutti esperti di finanza, marendere ognuno capace di riconoscere buone scelte da cattive scelte.
⚙️ Fintech e complessità: il nuovo rischio per chi non è preparato
Oggi la finanza è più accessibile — ma anche più pericolosa.
Le app di trading, i social, le “mode” speculative (crypto, AI, meme stock) rendono il confine tra informazione e illusione sempre più sottile.
Chi non possiede basi solide rischia di cadere in trappole cognitive:
overconfidence,
bias di conferma,
“fear of missing out”.
Ecco perché l’educazione finanziaria non serve solo a “fare conti”, ma adifendersi da sé stessi.
🧠 Dal sapere al fare: come costruire la propria resilienza finanziaria
Ecco 5 pilastri pratici per trasformare la conoscenza in azione:
Pianificazione:definisci obiettivi chiari e misurabili.
Diversificazione:non concentrare mai tutto su un singolo strumento.
Orizzonte temporale:la pazienza è la miglior arma contro la volatilità.
Liquidità di sicurezza:tieni sempre un cuscinetto per gli imprevisti.
Educazione continua:aggiorna le tue competenze come faresti con la salute.
Come dimostra il paper, chi applica questi principiè statisticamente meno esposto a crisi economiche personali.
🔗 Articoli correlati dal blog
L’errore più comune degli investitori? Sottovalutare il tempo
Come creare un portafoglio efficiente anche con piccole somme
💬 Conclusione: la conoscenza è il miglior investimento
L’Italia non ha bisogno solo di più prodotti finanziari, ma dipiù educazione finanziaria.
Un cittadino informato è un cittadino più libero, meno vulnerabile, più capace di costruire il proprio futuro.
Come scrivo spesso ai miei clienti:
“Non è il mercato a fare la differenza. È quanto conosci di te stesso e delle regole del gioco.”
🚀 Call to action finale
Vuoi scoprire come migliorare la tua pianificazione finanziaria personale?
👉 LeggiInvestire con la testao contattami suwww.mgfinancialadvisor.comper iniziare un percorso personalizzato.
Intelligenza artificiale: rivoluzione o bolla pronta a scoppiare?
Negli ultimi due anni, l’intelligenza artificiale (IA) è diventata l’argomento dominante in ogni settore — dalla finanza alla sanità, dall’arte alla formazione.
Ma dietro l’entusiasmo globale, si fa largo una domanda inevitabile:stiamo vivendo una rivoluzione strutturale o un’ennesima bolla speculativa come quella delle dot-com di inizio millennio?
L’hype tecnologico: un ciclo che si ripete
Ogni grande innovazione attraversa un ciclo di euforia e successiva disillusione.
Gartner lo chiama“Hype Cycle”: una curva che parte dall’innovazione, sale verso un picco di aspettative irrealistiche, crolla nel disincanto e infine risale verso una fase di maturità.

Fonte: Gartner
Oggi, l’intelligenza artificiale — in particolare laIA generativa(ChatGPT, DALL-E, Midjourney) — sembra trovarsi proprio al culmine di quel picco.
Le valutazioni di mercato di alcune società “pure AI” sono schizzate in alto in pochi mesi, e centinaia di startup raccolgono capitali senza ancora un modello di business sostenibile.
Siamo nel pieno dell’entusiasmo collettivo.
IA generativa, applicativa e infrastrutturale: non tutto è uguale
Per comprendere dove finisce l’hype e dove inizia la sostanza, bisogna distinguere tra tre categorie:
| Tipologia di IA | Esempi | Livello di maturità | Rischio di bolla |
|---|---|---|---|
| Generativa | ChatGPT, Gemini, Midjourney | Alta visibilità ma ricavi incerti | Elevato |
| Applicativa | Robotica industriale, sanità predittiva, automazione finanziaria | In crescita | Medio |
| Infrastrutturale | Chip per IA (Nvidia, AMD), cloud AI, modelli edge | Solida base tecnologica | Basso |
Le soluzioni generative sono quelle che attirano l’attenzione mediatica — e anche la maggior parte dei capitali “emotivi”.
Ma la vera trasformazione sta avvenendosotto la superficie, nelle infrastrutture e negli usi pratici che portano reale produttività.
Segnali che ricordano una bolla
Per capire se un settore sta gonfiando una bolla, possiamo osservare alcuni indicatori classici:
Valutazioni scollegate dai fondamentali– aziende senza utili ma con capitalizzazioni miliardarie.
FOMO degli investitori retail– la paura di restare fuori spinge ad acquistare “perché lo fanno tutti”.
Sovraesposizione mediatica– ogni nuovo annuncio viene amplificato come una rivoluzione.
Assenza di regolamentazione chiara– privacy, copyright e sicurezza dei dati ancora nebulosi.
Costi operativi enormi– addestrare modelli AI richiede energia e infrastrutture costose.
Tutti elementi che, se combinati, possono generare instabilità nel medio termine.
L’altro lato della medaglia: una rivoluzione irreversibile
Nonostante i segnali di euforia, l’intelligenza artificialenon è solo una moda.
Diversi studi (McKinsey, PwC, BCG) stimano che entro il 2030 l’IA possa aggiungerefino al 15% del PIL globale, grazie all’aumento di produttività e automazione.

Fonte: PwC, “Sizing the prize” report, 2023
Già oggi:
le banche usano l’IA per prevenire frodi e ottimizzare la gestione patrimoniale;
le aziende riducono costi operativi grazie all’automazione intelligente;
la ricerca medica accelera grazie all’elaborazione di dati genomici;
i sistemi di previsione economica migliorano nella gestione del rischio.
Questa non è una fiammata passeggera. È un cambiamento strutturale che sta modificando il modo stesso in cuiproduciamo valore.
Cosa può accadere nei prossimi anni
Nel breve termine, è probabile che assisteremo a una “pulizia naturale” del mercato: molte startup nate sull’onda dell’hype falliranno, mentre i player solidi consolideranno il proprio vantaggio competitivo.
È accaduto con Internet, con la blockchain e accadrà anche con l’IA.
Nel lungo periodo, le tecnologie che resisteranno avranno tre caratteristiche fondamentali:
Sostenibilità economica(ricavi reali, margini, scalabilità)
Efficienza energetica e hardware dedicato
Integrazione trasversale nei processi aziendali e nei servizi pubblici
La vera sfida non sarà “creare una nuova IA”, maintegrare l’IA in modo intelligente e responsabile.
L’investitore consapevole davanti alla rivoluzione AI
Per chi investe, oggi più che mai servedisciplina e metodo.
Ecco alcune linee guida per non cadere nella trappola dell’entusiasmo:
Distinguere hype da valore: evita prodotti o fondi che cavalcano il tema IA solo per marketing.
Guardare ai fondamentali: ricavi, crescita organica, vantaggi competitivi.
Diversificare l’esposizione: non tutto in Nvidia o OpenAI — anche i settori collegati (cloud, semiconduttori, cybersecurity, energia) sono parte del trend.
Mantenere un orizzonte di lungo periodo: le vere rivoluzioni non durano mesi, ma decenni.
Considerare l’etica e la sostenibilità: l’IA responsabile sarà un fattore ESG sempre più centrale.
Come sempre,investire con la testasignifica comprendere il contesto, non inseguire le mode.
Conclusione
L’intelligenza artificiale non è (solo) una bolla, ma sicuramente è un fenomeno che va osservato con la giusta lucidità.
Come ogni innovazione, attraverserà fasi di euforia e correzione, ma il suo impatto strutturale sull’economia e sulla società è ormai irreversibile.
Chi saprà affrontarla con equilibrio, conoscenza e visione di lungo periodo, ne trarrà i maggiori benefici.
Articoli correlati dal blog
Call to Action
💡 Vuoi capire come integrare in modo intelligente i trend tecnologici nei tuoi investimenti, senza farti trascinare dalle mode?
📞Contattamio visitamgfinancialadvisor.comper una consulenza personalizzata.
Investire con la testa, sempre.
ETF e portafogli fai-da-te: performanti, ma solo con regole chiare
Negli ultimi anni, sempre più investitori hanno scoperto gli ETF come strumento potente, efficiente, a basso costo. Con essi, è nato il concetto di "lazy portfolio": una strategia semplice, statica, diversificata, progettata per ottenere risultati solidi nel tempo con il minimo intervento. La diffusione di piattaforme digitali e broker a basso costo ha reso questa soluzione accessibile a chiunque, aumentando il fascino del fai-da-te.
La logica è semplice: scegliere 2-3 ETF globali ben diversificati, definire una ripartizione tra azionario e obbligazionario coerente con il proprio profilo di rischio, e... lasciarli lavorare nel tempo. Nessuna operazione quotidiana, nessuna ansia da prestazione, nessuna reazione impulsiva ai notiziari.
Ma è proprio qui che nasce il paradosso.
Se da un lato gli ETF possono essere ottimi strumenti per investire in autonomia, dall’altro la loro accessibilità illude molti investitori di potersi sostituire a un gestore professionale, con il rischio di ottenere risultati peggiori anche rispetto a un fondo attivo.
Lazy portfolio: un'idea potente
I portafogli lazy si basano su pochi principi semplici ma estremamente efficaci:
- allocazione coerente con l’obiettivo di vita e di investimento;
- orizzonte temporale ben definito (non un generico "lungo termine");
- ribilanciamento periodico o automatizzato per evitare derive comportamentali;
- evitare market timing, previsioni macro e inseguimento delle mode di mercato.
Tra i modelli più noti troviamo il “Three-Fund Portfolio” (ETF su azioni globali, obbligazioni aggregate e mercati emergenti) e l’“All Weather Portfolio” ispirato a Ray Dalio. Questi portafogli hanno dimostrato, con dati storici a supporto, di offrire rendimenti solidi e rischi contenuti, a patto che l’investitore mantenga la rotta.
Sono strutture semplici solo all'apparenza: la loro forza sta nella chiarezza, nella disciplina e nel disinteresse verso le previsioni. Per questo funzionano particolarmente benequando l’emotività resta fuori dal processo decisionale.
Quando funziona davvero?
La strategia lazy funziona quando l’investitore:
- conosce i propri obiettivi e il proprio profilo di rischio;
- mantiene la rotta anche nei momenti di turbolenza;
- non cambia strategia ogni anno;
- non cerca di battere il mercato ogni trimestre.
In questo contesto, un ETF è unostrumento. Non una formula magica.
Quando l’ETF diventa un problema
Quando l’investitore "fai-da-te" comincia a:
- acquistare e vendere ETF sulla base delle notizie del giorno;
- sostituire continuamente strumenti in cerca della performance perfetta;
- rincorrere ETF tematici senza logica di portafoglio;
- ignorare l’impatto fiscale e i costi impliciti.
Allora il rischio è concreto:ottenere rendimenti peggiori di un fondo attivo mediocre.
E i dati cosa ci dicono?
Secondo i dati di ETFGI e Financial News London, durante momenti di stress di mercato come l’aprile 2025, gli investitori europei hanno ritirato oltre4,8 miliardi di euro da ETF azionari statunitensi, spostandoli verso ETF obbligazionari o del mercato europeo. Questi comportamenti reattivi sono spesso frutto di panico, non di strategia (fonte ETFGI–fonte FN London).
Allo stesso modo, nel marzo 2020, secondo IOSCO e ICI, gli ETF investment-grade hanno subito vendite nette attorno al5-6% degli asset, mentre i fondi tradizionali ne hanno persi oltre il 7% (fonte IOSCO–fonte ICI).
Questi dati confermano che, anche con strumenti passivi,il comportamento attivo e impulsivo dell’investitore può danneggiare profondamente i risultati. La potenza dell’ETF si annulla quando viene gestito in modo emotivo, disordinato e incoerente con l’orizzonte di investimento dichiarato.
Riflessione personale: e tu, come ti sei comportato?
Prima di decidere se sei davvero adatto a gestire da solo il tuo portafoglio ETF, prova a porti una domanda semplice, ma potentissima:
- Cosa hai fatto nel marzo 2020, quando i mercati sono crollati?
- Hai venduto? Hai resistito? Hai comprato?
- E oggi, con le tensioni geopolitiche, l'inflazione, i dazi su Cina e tecnologia, come stai reagendo?
Se le tue risposte oscillano tra l'ansia, il panico o l'euforia, allora la tua gestione potrebbe non essere così lazy come pensi.
Ricorda:non è il prodotto a determinare il successo, ma il comportamento.
Il paradosso del risparmiatore autonomo
Un ETF può battere il 90% dei fondi attivi. Ma un investitore che gestisce male i propri ETF può farsi battere anche da un fondo costoso.
La differenza sta nelcomportamento, non nel prodotto.
Il ruolo della guida
Un consulente non serve per comprare l’ETF più economico. Serve per:
- costruire una strategia coerente;
- evitare le trappole psicologiche;
- mantenere la rotta nei momenti difficili;
- educare a una visione di lungo termine.
Chi decide di fare da solo può farlo. Ma deve farlo con metodo. E sapere quando chiedere aiuto.
Conclusione
Il fai-da-te non è un nemico. Ma va rispettato. Come ogni forma di libertà, richiedeconsapevolezza, disciplina e responsabilità.
Gli ETF sono uno strumento eccezionale. Ma è il comportamento che determina il successo.
Chi si improvvisa gestore, spesso si improvvisa anche perdente.
Call to action
Hai un portafoglio ETF ma non sai se è costruito con criterio?
Ti aiuto a capire se stai seguendo una strategia o solo inseguendo dei rendimenti.
Scrivimi. Il primo passo per migliorare i tuoi risultati è capire cosa stai davvero facendo.
ETF vs Fondi Attivi – Il confronto continua (con dati veri e trasparenza)
Negli ultimi giorni il mio articolo sulconfronto tra ETF e fondi attiviha generato un dibattito acceso e a tratti polarizzato. Tifoserie, accuse gratuite, e anche qualche osservazione costruttiva – tutto ben accetto, quando c’è voglia di approfondire.
Ma allora rilanciamo, con metodo e dati. Perché, al di là delle opinioni, esistono numeri, analisi di lungo termine e un principio semplice:il portafoglio deve servire il cliente, non il consulente o la rete.
Da dove eravamo partiti
Il confronto non voleva essere un atto d’accusa, né un’assoluzione generale per gli ETF. L’intento era stimolare una riflessione trasparente: confrontareportafogli reali, con costi complessivi e performance nette di almeno 10 anni, per capire chi restituisce più valore al cliente.
Eppure, in pochi hanno colto il senso. Molti si sono difesi... manessuno ha portato un portafoglio reale da confrontare.
I dati, non le sensazioni
- SPIVA (S&P, 2024): dopo 10 anni, meno del 15% dei fondi attivi azionari globali batte il benchmark. Oltre l’85% resta sotto, al netto di costi e inefficienze.
- Morningstar (2023): l’ETF medio globale ha avuto un rendimento netto superiore di +1,2% annuo rispetto al fondo attivo comparabile.
- ESMA (2023): i fondi distribuiti con retrocessioni sono meno performanti, e la trasparenza sui costi totali (TER + fee + IVA) è ancora una criticità.
Fonti: SPIVA Scorecard 2024; Morningstar Global Fund Report; ESMA Cost & Performance Report.
Il problema della selezione ex ante e il mito dell'ETF statico
Molti obiettano: “Ci sono fondi che hanno battuto l’indice”. Verissimo. Ma chi è in grado di selezionarliprimache lo facciano, e mantenerli coerentemente in portafoglio per un decennio?
La verità è che la selezione ex ante è un miraggio, anche tra professionisti. E mentre molti criticano la gestione attiva per i suoi fallimenti, dimenticano che anche l’ETF, per quanto passivo nella struttura,non è affatto gestito in modo passivo nei portafogli reali.
Lazy portfolio: mito o realtà?
Portafogli ETF veramente statici sono rari. Anche portafogli come l'“All Weather” o lo “Swensen” vengono ribilanciati e adattati.
- IlSimplified Permanent Portfolioha ottenuto ~7,3% annuo dal 1995 con drawdown max -16% (LazyPortfolioETF).
- Ma nella pratica, gli ETF vengono venduti, spostati, sostituiti:non c'è pigrizia, c'è attivismo.
ETF durante le crisi: flussi e reazioni
- Marzo 2020: ETF investment-grade hanno subito uscite pari al 5-6%, fondi tradizionali 6-7% (ICI,IOSCO).
- 2025: ETF Cina -3,8 mld € in aprile, +401 mln in maggio (Reuters); ETF azionari USA -4,8 mld €, +1,4 mld su bond ETF (FNLondon).
- USA aprile 2025: flussi netti ETF +437 mld $, rapporto acquisto/vendita 5:1 (WSJ,Axios).
Conclusione: il comportamento reale degli investitori ètutt’altro che passivo. Anche nei portafogli ETF, la gestione è dinamica e reattiva.
Storia e contesto dei fondi attivi
Nati come soluzione per affidare la gestione a professionisti, i fondi attivi dominano il mercato italiano dagli anni '80. Ma già dopo la crisi del 2008, iniziano i dubbi sulla capacità reale di sovraperformare.
- Bogle (Vanguard)è tra i primi a smascherare l’illusione di valore generato attivamente.
- In Italia, le retrocessioni alimentano un conflitto di interessi che penalizza i clienti.
- Ancora troppe poche banche propongono consulenza evoluta fee-only con restituzione delle retrocessioni in conto, mettendo al centro la consulenza e l'investitore.
La regolamentazione MIFID 2 ha cercato di aumentare trasparenza, ma i risultati restano parziali.
L’evoluzione degli ETF
Dal primo ETF USA nel 1993 (“SPY” sull’S&P500) alla diffusione post-crisi 2008, fino all’esplosione degli ETF tematici, smart beta, obbligazionari, attivi.
Oggi:
- ETF attivi globali: 1.480 miliardi $ (ETFGI, giugno 2025);
- In Europa: +61% flussi su ETF attivi (BBH Survey);
- USA: +26,7% flussi YTD ETF attivi (Natixis IM, 2025).
Gli ETF hanno democratizzato l'accesso a mercati prima riservati ai fondi di nicchia.
Bias cognitivi: ETF e fondi non sono immuni
- Overconfidence: pensare di saper selezionare il miglior fondo o il miglior ETF in base a intuizioni o trend recenti. Spesso questo porta a una rotazione eccessiva dei prodotti in portafoglio, con perdita di rendimento potenziale e aumento dei costi impliciti.
- Recency bias: si tende a sovrappesare l'importanza delle performance recenti, dimenticando che ciò che ha funzionato ieri potrebbe non funzionare domani. Questo bias porta molti investitori a inseguire ETF tematici o fondi di moda proprio nel momento sbagliato.
- Loss aversion: il dolore di una perdita pesa molto più della soddisfazione per un guadagno. Questo porta i clienti a vendere posizioni in perdita nei momenti di panico, sia su ETF che su fondi, compromettendo la strategia di lungo periodo.
- Illusione di controllo: gli investitori spesso sopravvalutano la loro capacità di gestire il rischio o prevedere il mercato. Questo alimenta la convinzione di poter battere il mercato con scelte attive, anche quando si utilizza uno strumento passivo come l'ETF.
Il rischio comportamentale è presentein entrambi gli strumenti. Non è lo strumento a determinare il successo dell'investimento, mal'approccio mentale e il processo decisionale. Ecco perché il ruolo del consulente non è solo tecnico, ma sempre più comportamentale: aiutare il cliente a non essere il proprio peggior nemico.
Casi studio numerici
Caso 1: ETF globale vs fondo attivo globale
- ETF MSCI World (SWDA) 2013-2023: +164% netto (media 10,2% annuo netto con TER 0,20%).
- Fondo attivo medio categoria Morningstar: +122% netto (media 8,3% annuo con TER 1,7%).
Caso 2: ETF gestito attivamente da consulente
- Ribilanciamenti 2x/anno, rotazioni tematiche: +86% 2016-2023.
- ETF lazy buy&hold stesso periodo: +108% (es. iShares MSCI World UCITS ETF - SWDA, detenuto senza modifiche dal 2016).
Conclusione: anche gli ETF possono sottoperformare se gestiti attivamente in modo errato.
Il ruolo del consulente
Non è ETF contro fondi. È consulente preparato vs venditore.
Il vero valore è:
- Saper costruire portafogli coerenti con gli obiettivi;
- Educare il cliente sui costi e comportamenti;
- Ridurre l’impatto emotivo nei momenti chiave.
Chi usa ETF in modo attivo hale stesse responsabilità di chi gestisce fondi attivi.
Il futuro della consulenza
- Crescita di modelli fee-only, senza conflitti di retrocessione;
- Portafogli modello ibridi (ETF + fondi attivi selezionati con criteri oggettivi);
- Sempre più attenzione a ESG, costi totali, rischio comportamento.
Il futuro è nellaconsulenza indipendente e consapevole, non nei prodotti.
Conclusione
Non basta dire che “non si può selezionare ex ante i migliori fondi”. Bisogna anche riconoscere che gli ETFnon restano fermi nel tempo.
Il confronto tra fondi attivi ed ETF statici è, nella pratica,inaffidabile e fuorviante.
La vera domanda da porsi non è "quale strumento scegliere?", maquale processo, quale logica, quale trasparenza guida la costruzione di un portafoglio.Un buon ETF può fare danni se gestito male e magari attivamente, un fondo attivo può aggiungere valore se selezionato e mantenuto correttamente.
Serve un cambio di paradigma: passare dal confronto tra prodotti al confronto trastrategie, comportamenti, e coerenza con gli obiettivi del cliente.
Il cliente non cerca un prodotto vincente, mauna guida affidabilein un mercato pieno di scelte e rumore. E questa guida ha il dovere di superare le mode, evitare le semplificazioni e portare chiarezza, metodo e visione di lungo termine.
Se vogliamo far crescere davvero il nostro settore, dobbiamo iniziare da qui:non difendere i prodotti, ma difendere i clienti.
Call to action
Hai un portafoglio in ETF o fondi?
Confrontiamolo:
- rendimento netto reale (al netto di tutto);
- costi totali (TER + consulenza + IVA);
- coerenza rischio/obiettivo.
Scrivimi. Facciamo un confronto serio, utile e trasparente. Anche questo è educazione finanziaria.
