Italia come stai?
Nei giorni scorsi si è sentito parlare tanto di #TenYearsChallenge,io stesso ho approfittato del momento per fare un confronto tra i mercati di oggi e quelli di 10 anni fa di cui ne ho trattato qui,https://staging.mgfinancialadvisor.com/finanza-e-10yearchallenge/. Perchè non applicare il confronto al nostro amato Paese? Siamo migliorati o no in termini di reddito, lavoro e investimenti? Preparatevi, perché il risultato non è proprio incoraggiante.
Iniziamo con il PIL Pro Capite
Italiani più poveri rispetto a 10 anni fa PIL pro capite:
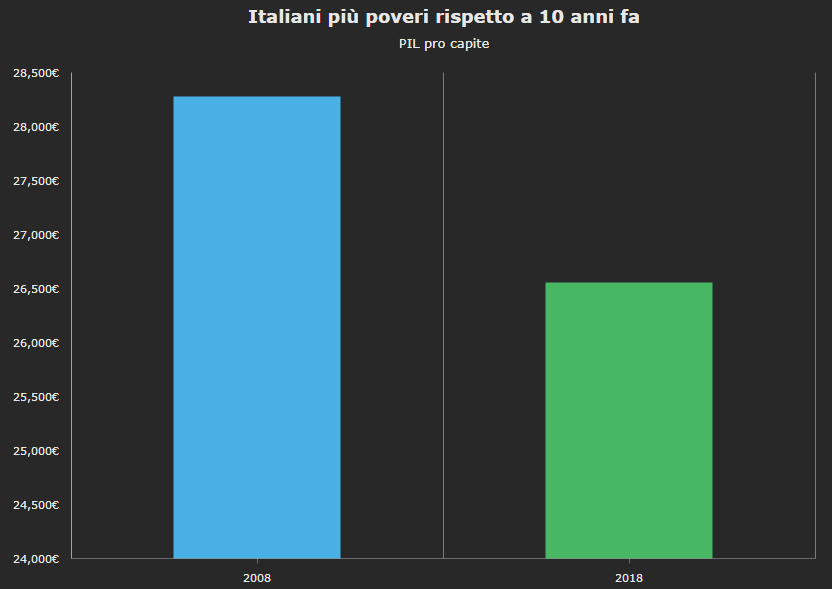
Già nel 2008 il nostro PIL pro capite era precipitato di oltre il 6% rispetto all’anno precedente. C’era la crisi, è vero, ma va detto che negli anni successivi non abbiamo sperimentato una vera e propria ripresa, anzi. Dal grafico possiamo notare la decisa diminuzione del nostro reddito pro capite: dai 28,279 euro del 2008 ai 26,554 euro del 2018. Quasi 2000 euro in meno, non male.
Sebbene il PIL nazionale sia tornato a crescere, gli ultimi dati ufficiali forniti dall’Istat attestano una contrazione del reddito anche nel quarto trimestre del 2018, certificando l’entrata dell’Italia in una fase di “recessione tecnica” (due trimestri consecutivi di contrazione del PIL). Un crollo in gran parte riconducibile al calo degli investimenti pubblici/privati e alla diminuzione dei consumi delle famiglie, i quali costituiscono circa il 60% dell’intero reddito prodotto annualmente. Rispetto a dieci anni fa siamo meno ricchi e, di conseguenza, spendiamo meno.
Mercato del lavoro: sempre più precari
Aumenta il precariato tra i lavoratoriTassi di occupazione e disoccupazione:
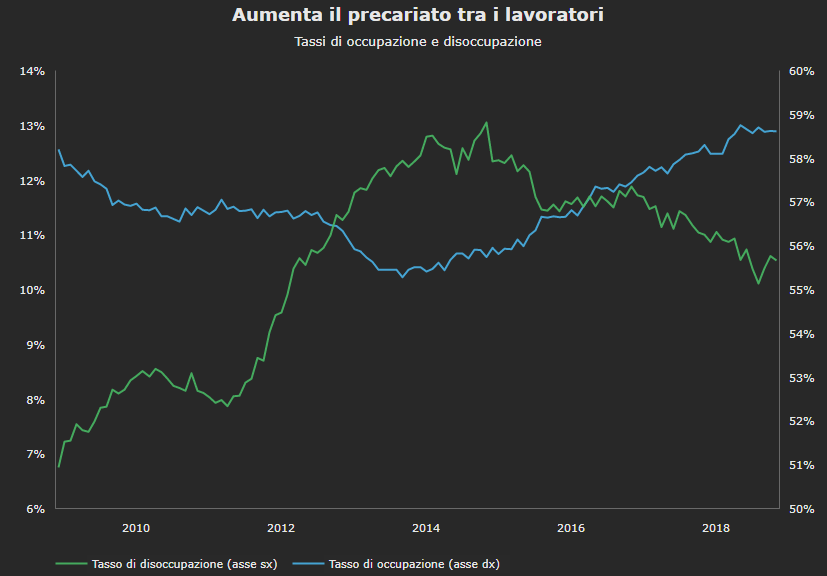
La musica non cambia se guardiamo al mondo del lavoro, che a distanza di dieci anni non è certo migliorato. Come vediamo dal grafico, aumenta in modo assai modesto il numero degli occupati: dal 57% del 31 dicembre 2008 al 58% di fine 2018. Ma, secondo l’analisi dell’Ufficio Studi della CGIA di Mestre, il numero di disoccupati è cresciuto di oltre l’80% rispetto al 2008 e il tasso di coloro che sono alla ricerca di un’occupazione è salito di quasi 5 punti percentuali, attestandosi intorno al 10,5%. Inoltre, è vertiginosamente aumentato il numero di contratti a termine, con un +22,4% rispetto al 2008 e un crollo del numero di ore lavorate sceso di 6 punti percentuali. In altre parole? Più precariato.
E per quanto riguarda il mercato azionario italiano?
Proviamo a fare lo stesso giochino per l’indice azionario italiano più importante, ovvero il FTSE MIB, che è l’emblema dell’andamento degli investimenti nel mercato azionario italiano. L’indice, infatti, fotografa i movimenti delle quotazioni di mercato dei titoli emessi dalle maggiori aziende italiane per capitalizzazione quotate in Borsa: tra queste troviamo ad esempio Eni, Enel e Telecom. Confrontiamo i livelli di gennaio 2009 con quelli di inizio 2019.
Abbiamo una media di 18.793 punti nel gennaio del 2009 contro i 19.410 del mese che sta per concludersi. Il che corrisponde a una performance decennale del 5,92% (esclusi i dividendi), che a sua volta equivale a un rendimento annualizzato di appena lo 0,58%. Modestissimo. Non dobbiamo dimenticare che pochissimi mesi prima del gennaio 2009 c’era stato il fallimento di Lehman Brothers, con tutto lo sconvolgimento che ne è conseguito: l’indice italiano all’inizio del 2008 valeva 38.035 punti.
Navighiamo stabilmente sotto agli indici europei e mondiali.
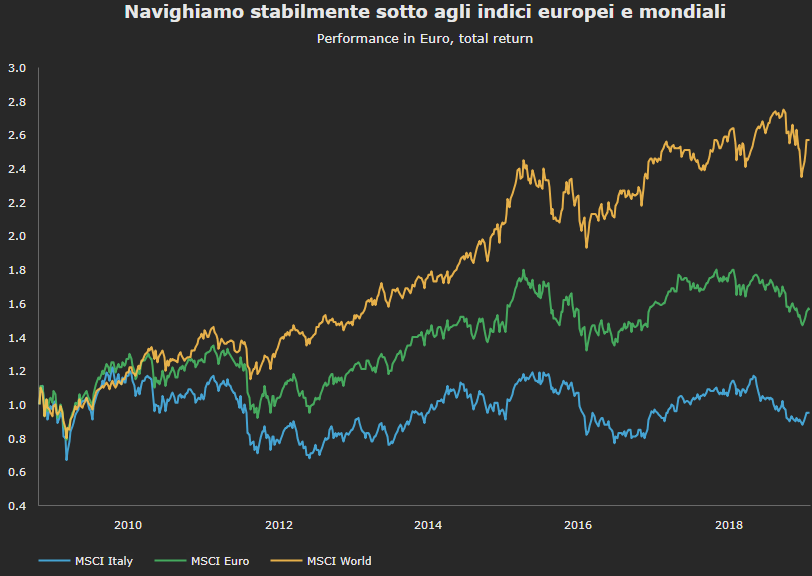
E come si vede dal grafico, il quadro non migliora se confrontiamo la performance nel periodo 2009-2019 di un indice azionario più ampio, il MSCI Italia, con quella degli analoghi indici di riferimento europei e mondiali: tenendo conto dei dividendi, il MSCI Italia è cresciuto a un tasso medio annuo del 4,2%, l’MSCI Euro del 9,1% mentre l’MSCI World (un indice globale, che esclude i Paesi Emergenti) è cresciuto a una media annua del 13,4%. Il problema vero di queste de-performance è che l’Italia manca da diversi decenni di una politica industriale seria. L’Italia è un Paese che sta male.
La spinta dei PIR, poi, ha sì contribuito ad alimentare il mercato di Borsa Italiana, supportando la domanda di titoli, e certo si tratta di un intervento corretto. Ma è limitato e, comunque, le recenti incertezze politiche hanno agito da freno a questo tipo di investimento.
Insomma, in questi dieci anni il mercato azionario italiano non ha sicuramente brillato. Il che si traduce in un impoverimento non solo degli azionisti, per via della flessione del valore dei titoli e dei dividendi quasi nulli, ma dell’intero Paese.
The show must go on
Come sarà il confronto fra dieci anni? E chi lo sa… Diciamo che per ora il futuro dell’economia italiana appare ancora nebuloso, e con colori foschi. Il che però non vuol necessariamente dire totalmente negativo. anche se il rallentamento dell’economia mondiale e gli effetti della Brexit e della manovra economica recentemente approvata pongono seri dubbi su un “happy ending” per il nostro Bel Paese nei prossimi mesi. Ma non perdiamoci d’animo, siamo da sempre un popolo capace di fornire eccellenze in tutti i campi e il futuro anteriore è ancora tutto da scrivere. Bisogna però darsi da fare. Se non ora, quando?
WEEKLY NEWS
Le notizie della settimana in 1 minuto
Siete stati troppo indaffarati durante la settimana per rimanere informati sulle principali notizie dal mondo?
Ecco alcuni spunti per cercare di capire i fatti e le dinamiche che negli ultimi sette giorni hanno mosso il sentiment degli investitori e dei mercati globali.
#Brexit si o no?
Theresa May nei prossimi giorni dovrebbe recarsi a Bruxelles sotto forte spinta del parlamento inglese. L'obbiettivo è quello di rivisitare alcuni punti dell'accordo di separazione con l'UE che però rimane ferma alle condizioni ormai decise 2 mesi fa.
I giorni passano è diventa sempre più possibile l'ipotesi di un "non accordo" tra le parti.
#Guerra commerciale USA/CINA
Resta sostanzialmente in fase di stallo la guerra dei dazi tra Trump ed il presidente cinese Xi fino al prossimo incontro personale tra i due presidenti.
#Politica monetaria USA e Fed
Powell, presidente della Federal Reserve, si è detto cauto sui possibili futuri aumenti dei tassi di interesse. I nuovi driver per le scelte di breve della Fed saranno i prossimi dati economici che si annunciano positivi.
#Trimestrali USA
Cominciano ad essere pubblicati i primi bilanci delle principali aziende statunitensi. Apple e Facebook sono le reali sorprese per gli analisti presentando bilanci oltre le aspettative. Amazon invece accusa un ribasso con le deludenti previsioni per le vendite del 2019.
#Crisi del Venezuela
Si allarga a livello globale il caos che sta colpendo il Venezuela, noto per la molteplicità di risorse possedute. Da una parte il dittatore Maduro, dall'altra il leader dell’opposizione Juan Guaidó, autoproclamatosi presidente della nazione.
Il primo gode dell'appoggio di Cina e Russia mentre in secondo vanta alle spalle la spinta degli USA.
Queste le principali notizie dal mondo della settimana.
Un minuto per rimanere informati dal mondo senza cadere nel "RUMORE" ed allarmismo passato da TG e media spesso benzina per l'emotività di ogni investitore e sempre causa di scelte scellerate per i risparmi.
Investitori europei ed orizzonte temporale
Il Messaggero, giorni fa, ha pubblicato un'indagine di Invesco finalizzata a quantificare l'orizzonte medio di investimento dei risparmiatori europei.
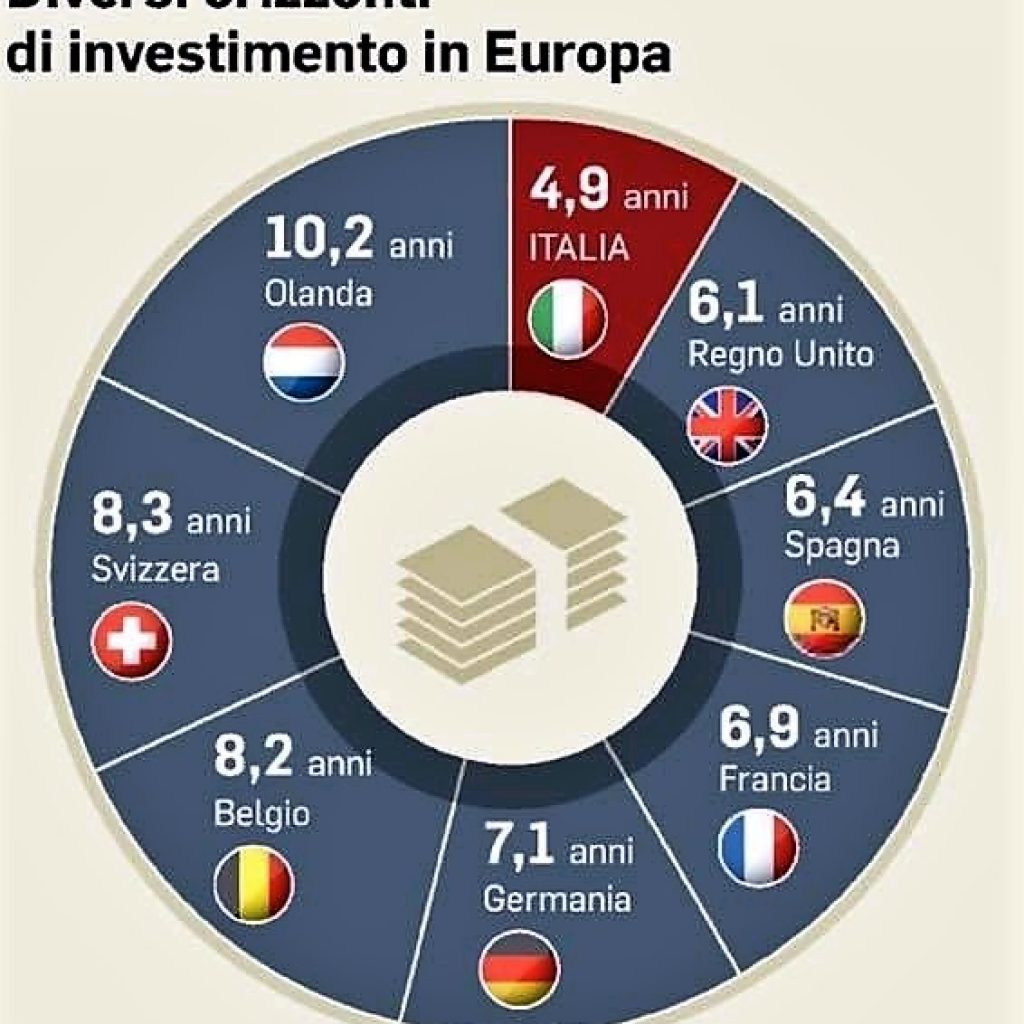
Dall'indagine risulta che l'orizzonte varia in modo significativo a seconda del Paese. Secondo la ricerca di Invesco più del 23% degli investitori europei ha un orizzonte temporale inferiore ai 3 anni.
Ecco la classifica:
# Olanda 10,2 anni
# Svizzera 8,3 anni
# Belgio 8,2 anni
# Germania 7,1 anni
# Francia 6,9 anni
# Spagna 6,4 anni
# Regno Unito 6,1 anni
# Italia 4,9 anni
Come al solito nelle classifiche sull'educazione finanziaria ci posizioniamo in ultima posizione.
Ora senza scendere nel dettaglio dei dati, vorrei farvi riflettere su alcuni punti classici della cultura italiana che noi tutti viviamo ogni giorno.
Quante volte vi capita di andare al bar e sentire un amico, davanti ad un caffè, parlare della schedina sulle partite di calcio preparata con studio accademico puntando a vincite stratosferiche. E rivedendovi qualche giorno dopo scoprite che per l'ennesima volta "per una" ha stracciato la schedina.
Altre volte, invece, in ufficio sentite parlare dell'ultima cryptovaluta CAZZCOIN che sta facendo guadagnare tutti cifre abnormi.
Altre ancora in cui l'ammico vi consiglia un conto deposito fantastico al 3,5% annuo in banca Espuria.
E ne avrei da dire, e sono sicuro pure voi ne avreste tante da raccontare.
Tutte però sono connesse dallo stesso identico sentimento di fondo: l'avidità.
Tutti sicuri che proprio a loro è capitata la svolta della vita, ma invece a svoltare sono sempre gli stessi:
- Società di scommesse e gioco d'azzardo
- Truffatori sul web e non
- Banche ed istituzioni finanziarie fallite o quasi
E' il "tutto e subito" classico di gran parte degli italiani la maggior causa di fallimento dei risparmiatori di casa.
L'orizzonte temporale medio di 5 anni rilevato dall'indagine sopra ne è un prova sicuramente, anche se in parte ( incertezza politica e difficoltà economiche influiscono pure).
La domanda provocatoria a questi amanti del breve termine che vorrei fare è questa:
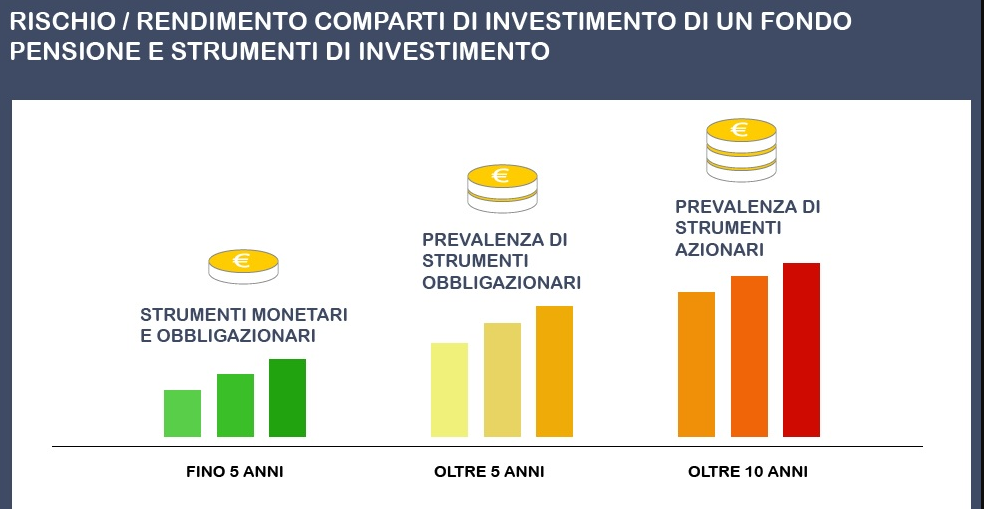
CHE RENDIMENTO MEDIO VI ASPETTATE DA UN INVESTIMENTO DI 5 ANNI?
Potrei a riguardo avviare un sondaggio e fidatevi i risultati andranno tra il 3% ed il 7% magari con poco rischio.
La realtà dei fatti è che da un investimento inferiore a 5 anni e bassa volatilità oggi vi potete aspettare tra lo 0 e il 2% medio annuo.
NOIOSO? , probabilmente si ma questa è la realtà oggi.
La corsa al debito
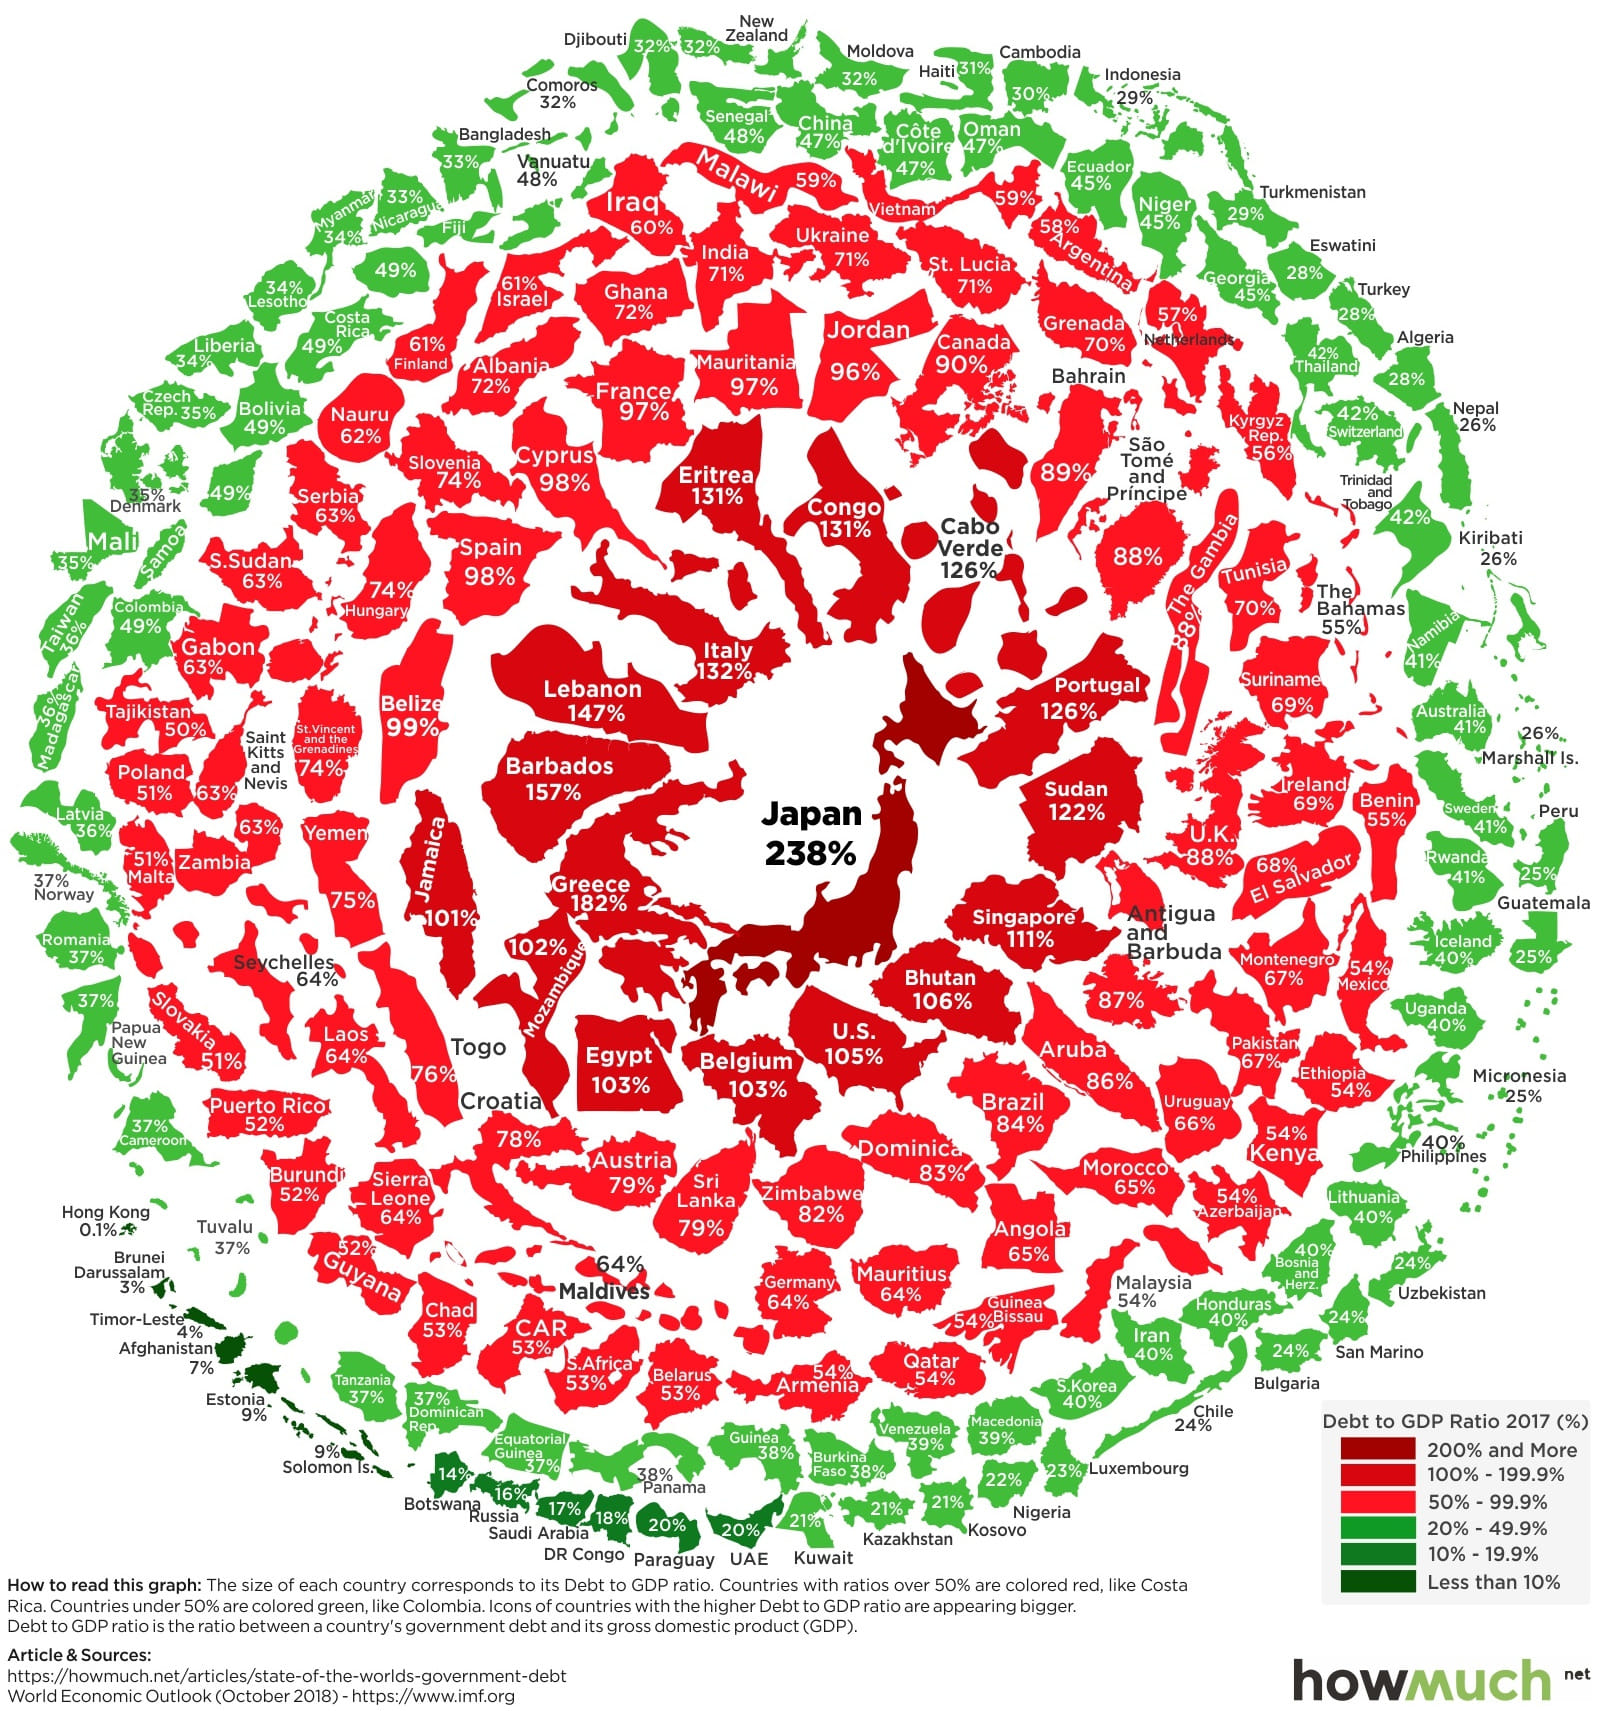
Il debito mondiale nell'ultimo decennio è schizzato alle stelle iniziando a causare non poche preoccupazioni. Ma chi ha il debito mondiale più elevato?
Negli ultimi cinque anni, i mercati hanno spinto le preoccupazioni sul debito sotto il tappeto.
Mentre la crescita economica e i bassi tassi di interesse hanno reso facile il servizio del debito pubblico esistente, si è anche creata una situazione in cui il debito pubblico è cresciuto fino a superare i 63 trilioni di dollari in termini assoluti.
L'ondata economica globale può cambiare rapidamente e, in caso di recessione o di aumento rapido dei tassi di interesse, i livelli del debito potrebbero tornare al centro dell'attenzione molto rapidamente.
Ecco tutti i paesi del mondo in una "palla di neve" di debito pubblico, colorata e organizzata in base al rapporto debito / PIL. I dati provengono dall'ultimo aggiornamento dell'ottobre 2018 dell'FMI.
Sotto i paesi con il maggior debito sui libri:
# 1 Giappone 237.6%
# 2 Grecia 181.8%
# 3 Libano 146,8%
# 4 Italia 131,8%
# 5 Portogallo 125,7%
# 6 Sudan 121,6%
# 7 Singapore 111,1%
# 8 stati Uniti 105,2%
# 9 Belgio 103,4%
# 10 Egitto 103.0%
Il Giappone e la Grecia sono i paesi più indebitati al mondo, con un rapporto debito / PIL rispettivamente del 237,6% e del 181,8%.
Nel frattempo, gli Stati Uniti occupano il posto n. 8 con un coefficiente del 105,2% e le stime recenti del Tesoro riportano il debito nazionale a $ 22 trilioni .
Insomma occhio al debito per i prossimi anni ? potrebbe diventare una valanga .
Il futuro del mercato farmaceutico
La vita media mondiale è aumentata di molto negli ultimi e tutti avremo più necessità di trattamenti medici per mantenere una qualità della vita elevata.
Entro il 2050, ci saranno due miliardi di persone che hanno 60 anni o più a livello globale.
Per soddisfare i bisogni di questa popolazione che invecchia, continueremo ad aver bisogno di quantità maggiori e più varietà di trattamenti con farmaci da prescrizione - un settore che dovrebbe raggiungere le 1,2 miliardi di dollari nel 2024.
VENDITE DI FARMACI, PER SEGMENTO
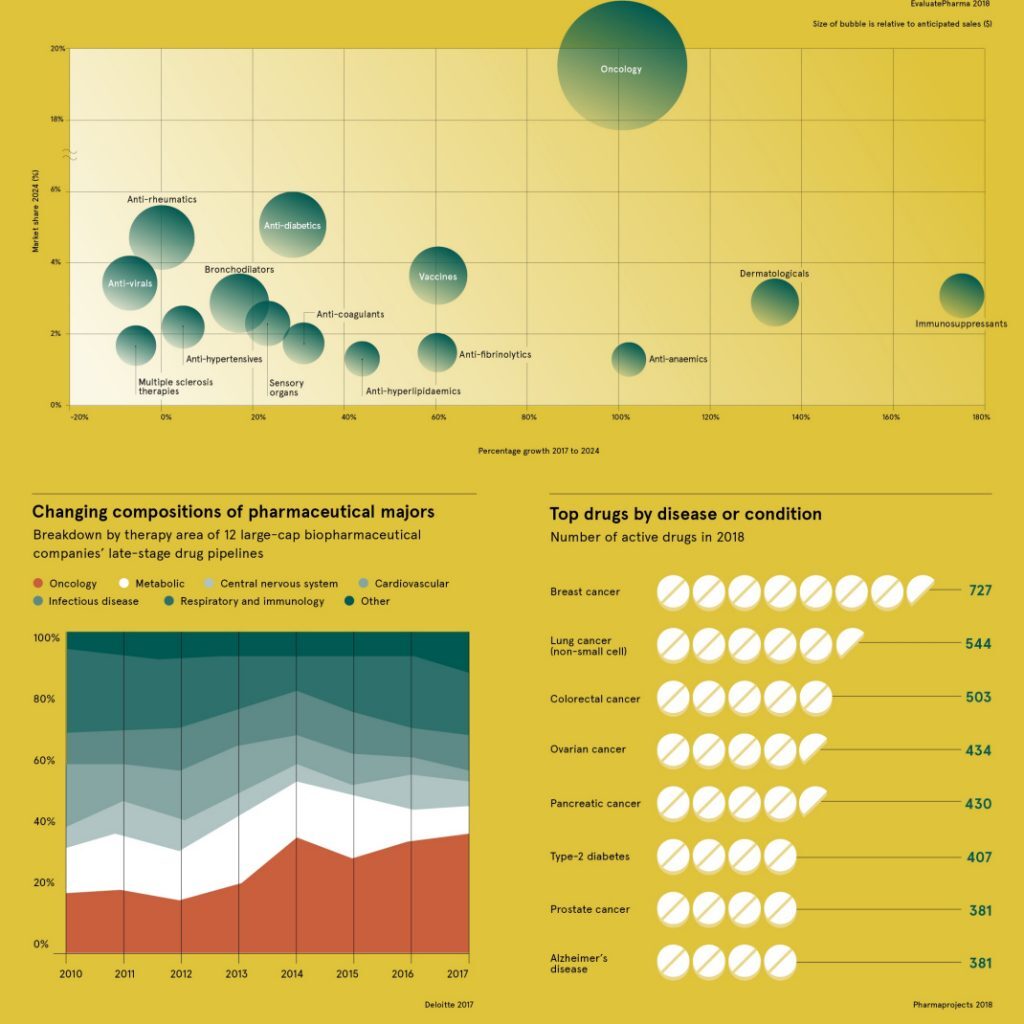
L'infografica odierna ci arriva da Raconteur e mette in luce le più attese cure e aree terapeutiche per l'industria farmaceutica.
Inizia ripartendo il massiccio mercato farmaceutico in segmenti terapeutici, mostrando una previsione per le dimensioni e la crescita di ciascuna categoria.
Ecco i dati dei primi 15 segmenti, ordinati per le vendite previste di farmaci su prescrizione nel 2024:
| Rango | Area terapeutica | Vendite 2017 | 2024 vendite | CAGR |
|---|---|---|---|---|
| # 1 | Oncologia | $ 104B | $ 233B | + 12,2% |
| # 2 | Antidiabetici | $ 46.1B | $ 59.5B | + 3,3% |
| # 3 | Antireumatici | $ 55.7B | $ 56.7B | + 0.2% |
| # 4 | vaccini | $ 27.7B | $ 44.6B | + 7,1% |
| # 5 | Antivirali | $ 42.4B | $ 39.9B | -0,9% |
| # 6 | immunosoppressori | $ 13.7B | $ 38.1B | + 15,7% |
| # 7 | broncodilatatori | $ 27.2B | $ 32.3B | + 2,5% |
| # 8 | dermatologici | $ 12.9B | $ 30.3B | + 13% |
| # 9 | Organi sensoriali | $ 21.6B | $ 26.9B | + 3,2% |
| # 10 | Antipertensivi | $ 23B | $ 24.4B | + 0.8% |
| # 11 | Anticoagulanti | $ 16.8B | $ 22.9B | + 4,6% |
| # 12 | Terapie MS | $ 22.7B | $ 21.5B | -0,8% |
| # 13 | Anti-fibrinolitici | $ 12.7B | $ 20.4B | + 7,1% |
| # 14 | Anti-hyperlipidaemics | $ 11.3B | $ 16.4B | + 5,5% |
| # 15 | Anti-anemici | $ 7.6B | $ 15.7B | + 11% |
| Altro | $ 379B | $ 567B | + 5,9% | |
| Totale | $ 825B | $ 1249B | + 6,1% |
Questi dati, che provengono da un recente rapporto di EvaluatePharma , aiutano a mostrare alcune informazioni chiave.
In primo luogo, l'area della terapia oncologica è di gran lunga la più grande nel mondo farmaceutico con 107 miliardi di dollari di vendite nel 2017. Si prevede inoltre di mantenere il proprio predominio in futuro, crescendo in un impressionante CAGR del 12,2% a $ 233 miliardi entro il 2024.
Successivamente l'area di trattamento in più rapida crescita è in realtà negli immunosoppressori - un segmento di farmaci che rende un organismo meno propenso a rifiutare un organo trapiantato, come un fegato, un cuore, o rene. Si prevede che questo segmento crescerà al 15,7% all'anno.
Infine, mentre le vendite nel mercato farmaceutico saranno in media del 6,1% nella crescita annuale nel suo complesso, ci sono due segmenti principali che vedranno una crescita annuale negativa in futuro: Antivirali (-0,9%) e terapie MS (-0,8%) .
LA BATTAGLIA CONTRO IL CANCRO
Attualmente, ci sono più farmaci usati per il trattamento del cancro che per qualsiasi altro tipo di malattia o condizione.
| Rango | Malattia o condizione | Numero di farmaci attivi |
|---|---|---|
| # 1 | Cancro al seno | 727 |
| # 2 | Cancro ai polmoni | 544 |
| # 3 | Cancro colorettale | 503 |
| # 4 | Cancro ovarico | 434 |
| # 5 | Cancro del pancreas | 430 |
| # 6 | Diabete di tipo 2 | 407 |
| # 7 | Cancro alla prostata | 381 |
| - | Il morbo di Alzheimer | 381 |
Sfortunatamente, anche se molti farmaci antitumorali sono già disponibili sul mercato, la malattia debilitante è ancora una delle principali cause di morte . I farmaci esistenti sono utilizzati nei trattamenti di chemioterapia o terapia ormonale, ma è chiaro che c'è ancora molto spazio per i progressi da compiere contro la malattia.
Per questi motivi non è una sorpresa vedere che le aziende hanno ancora più farmaci antitumorali in cantiere:
| Rango | Area terapeutica | Numero di farmaci nella pipeline |
|---|---|---|
| # 1 | Anti-cancro | 5.212 |
| # 2 | Biotecnologia | 4.751 |
| # 3 | Neurologico | 2.604 |
| # 4 | Anti-infettivi | 2.238 |
| # 5 | Alimentare / metabolica | 2.237 |
| # 6 | riformulazioni | 2.073 |
| # 7 | Muscoloscheletrico | 1.597 |
| # 8 | dermatologica | 929 |
Mentre più farmaci vengono approvati dalla pipeline di cui sopra, si prevede che $ 1 di $ 5 spesi per farmaci con obbligo di prescrizione medica nel 2024 andranno verso trattamenti correlati al cancro.
SHUTDOWN E STATALI ALLA CANNA
Il presidente americano ha richiesto i soldi per fare il famoso "Vallo Messicano" senza buon esito e reagendo dichiarando lo shutdown, ossia bloccando le attività economiche statali
Da dicembre ormai una volta al giorno passa nei Tg nazionali un servizio su Trump e lo SHUTDOWN.
Riassumendo il presidente americano ha richiesto i soldi per fare il famoso "Vallo Messicano" senza buon esito e reagendo dichiarando lo shutdown, ossia bloccando le attività economiche statali.
Dal 22 dicembre, 800 mila persone che lavorano per il governo federale sono stati messi a casa o lavorano senza ricevere uno stipendio.
Oltre alle proteste sono in automatico aumentate le richieste di credito viste le difficoltà economiche degli statali parcheggiati.
⚠️Ma qualcosa non mi torna⚠️
Stiamo parlando di dipendenti pubblici, insomma persone che ricevono e puntualmente uno stipendio.
?Sai quanto prendi, sai per quanto lo prenderai e non ti fai un CA... di piano di risparmio??
Sei nelle migliori condizioni per pianificare la tua vita con un semplice sistema di controllo economico e non lo fai, perché:
➡️Pensi sia da sfigato risparmiare?
➡️Sei convinto non avrai mai bisogno?
➡️Preferisci indebitarti per la vita?
Io non so cosa frulla nella testa di ognuno, ma appena ho sentito questa notizia mi è tornata in mente la favola de "la cicala e la formica".
https://it.businessinsider.com/shutdown-i-dipendenti-pubbl…/
Finanza e #10YearsChallenge
Impazza ormai l'hashtag in tutto il mondo e si poteva non farlo entrare negli investimenti? Chiaramente no.
Tanti mi chiedono quanto avrebbero oggi avendo investito 10 anni fà.
Ed allora fantastichiamo un pò oggi.
#MGFinancialAdvisor
Siamo nel2009ed immaginiamo di avere100.000€.
Sono una parte del nostro patrimonio e la vogliamo dedicare allacostruzione di un portafoglioseguendo queste direttive:
DIVERSIFICAZIONE
Utilizzando indici azionari globali;
EFFICIENZA
Prendo strumenti a replica fisica
TEMPO
Almeno 10 anni visto che parliamo di azioni.
Monitoriamo il tutto costantemente e senza fare versamenti aggiuntivima semplicemente reinvestendo i dividendi ( cosa non da poco fidatevi) oggi avremo:
343.380 euro
Non è follia ma la realtà, questo dicono i numeri e la ricetta del successo è sempre la stessa:
• DIVERSIFICAZIONE;
• INTERESSE COMPOSTO;
• PIANIFICAZIONE e MONITORAGGIO.