Meglio lasciare i risparmi sul conto oppure no?
Tante volte mi viene chiesto se sia più conveniente lasciare i "soldi" sul conto corrente piuttosto che impegnarli in investimenti, e diciamocelo forse è il più grande dubbio del risparmiatore italiano.
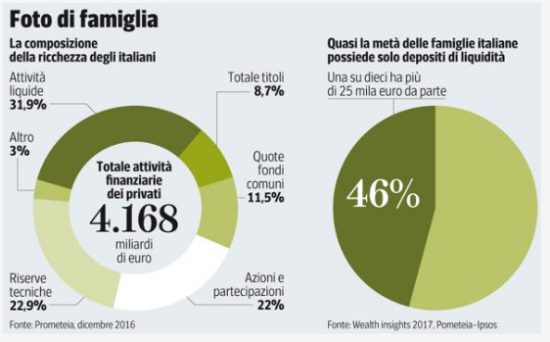
Milioni di italiani considerano il conto corrente come il parcheggio più sicuro per i risparmi.
Spesso la decisione non matura da un ragionamento sensato e razionale ma piuttosto dalla paura della "non conoscenza" dell'argomento.
Questo spiega anche la continua richiesta di conti deposito o soluzioni a brevissimo termine, nonostante negli ultimi anni hanno avuto rendimenti rasenti allo zero.
Già ho scritto della fondamentale presenza della liquidità in una pianificazione finanziaria,cash-king, e chi vi propone di investire l'intero vostro risparmio fidatevi è più unvenditoreche un consulente.
Quindi, perchè è meglio investire i risparmi?
Pochi comprendono che lasciare i risparmi sul conto corrente espone il risparmiatore ad un costo-opportunità molto elevato, facendola semplice questa scelta vi fa' rinunciare ad un "potenziale guadagno".
Scegliendo di investire i risparmi anziché lasciarli parcheggiati sul conto corrente dà la possibilità di ottenere guadagni più elevati e proteggere dall’inflazione(tassi-di-inflazione) .
Prima di vedere con precisione un esempio suquanti soldi rinunci lasciando i tuoi risparmi sul conto corrente, è importante dire che qualsiasi conto corrente ( oggi ce ne sono di ottimi a costo ZERO ) è fondamentale per la vita quotidiana e fondamentale per la gestione dei risparmi.
Insomma nel 2019tutti devono avere un conto corrente.
Vediamo se conviene tenere i soldi sul conto corrente
La situazione odierna europea con i tassi rasenti allo zero fa si che la liquidità sul conto venga praticamente remunerata con un belZERO.
Quindi oggi lasci 100 € nel conto tra un anno ritrovi 100 € ma non sono gli stessi a causadell'inflazione, che riduce il tuo potere di acquisto.
Oggi in Italia l'inflazione è dell' 1,09% , quindi che tu lo voglia o no, tra un anno sarai in grado di comprare meno prodotti e servizi con gli stessi 100 € di oggi.
Moltiplica questo effetto dell’inflazione sui tuoi risparmi per anni e capirai da solo che lasciarli nel conto corrente èdevastante.
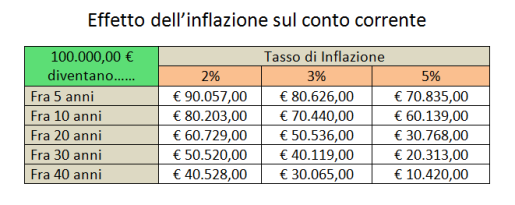
Immagina solo che l'obbiettivo della BCE è portare l'inflazione al 2% annuo, ciò significa che in 10 anni i tuoi 50.000 € sul conto corrente avranno perso il 20%.
L'effetto negativo dell'inflazione avrà eroso i tuoi risparmi sul conto di10.000 €.
Quale è allora il vantaggio di investire i risparmi?
Abbiamo visto che lasciando 50.000 € liquidi in conto dopo 10 anni ed un inflazione del 2% avranno un valore reale di 40.000 €.
Ipotizziamo di investire i tuoi risparmi, con un profilo rischio/rendimento moderato. Dopo 10 anni avranno un valore reale di 65.000 euro.
Un rendimento di circa il 30% non è un miraggio, oggi il buon btp decennale ha rendimenti di circa il 3% annuo per fare un esempio banale.
Sei ancora convinto che sia meglio lasciare i tuoi risparmi sul conto?.
Cosa faccio? il consulente finanziario
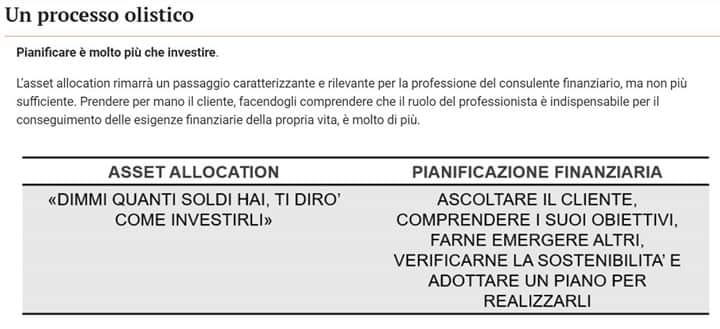
Tanti si chiedono ogni giorno che cosa fa un Financial Advisor, pochi sanno rispondere in maniera chiara.
Se chiedete alla prima persona che incontrate per strada cosa fa un consulente finanziario, sono sicuro che ti risponderà:
?"FA GLI INVESTIMENTI ", non solo;
? "GIOCA IN BORSA I TUOI SOLDI",no al massimo i soldi si giocano al Monopoli;
? "FA FRUTTARE I SOLDI DOVE RENDONO DI PIÙ ", ancora No solo uno moltiplicava i pani e pesci.
Questo potrebbe farlo qualsiasi macchina fidatevi.
?Ma quindi cosa faccio? Cosa fa un financial advisor??
?Ti ascolta;
? Comprendo i tuoi obbiettivi;
?️ Ne faccio emergere altri;
?️ Verifico la fattibilità;
? Organizzo un piano per realizzarli.
Quindi fa questo il Financial Advisor?
Non solo.
Questa è la parte umana ?? poi usa la miglior tecnologia per:
➡️ Impostare parametri di rischio
➡️ Impostare l'orizzonte temporale,
➡️ Alloca il patrimonio mobiliare puntando a massimizzare la diversificazione e l'efficienza
➡️ Monitora tutto facendo si che siano rispettati i paramentri scelti.
Questa è la mia professione, questo è ciò che fa un consulente finanziario ( Financial Advisor ).
Scopriamo insieme il Cash King
Partite le montagne russe sui mercati, ed appurato che il 2018 sarà il peggior anno degli ultimi 10 con un rosso generalizzato ecco sbucare come i funghi gli amanti del:
"Tengo tutto sul conto!".
IlSole24Orese ne esce con l'articolo intitolato:
"Avete lasciato i soldi sul conto corrente? È stata la scelta migliore"
per poi ammettere scorrendo tra le righe che :
"Si tratta di un fatto anomalo. Era infatti dal 1994 che la liquidità non garantiva rendimenti migliori di bond e azioni mentre bisogna riavvolgere il nastro fino al 1969 per trovare un’annata in cui bond e azioni hanno registrato rendimenti negativi a fronte di un saldo positivo dei fondi monetari."
Il Sole 24 Ore
Titoli del genere danno il via ai più grandi errori emotivi che può fare un investitore e pure qualche consulente. Vendono azionario (in perdita), per stare liquidi.
? IL CONTRARIO DI CIO CHE VA FATTO?
L'errore di fondo sta nel non contestualizzare la liquidità in ottica di pianificazione finanziaria. Tanti consulenti e risparmiatori investendo:
? Non investono per obiettivi di investimento;
? Non dividono il proprio patrimonio in comparti di investimento diversi ma parte di una macro strategia;
? Non adottano una strategia "SALVAGENTE" considerando la liquidità come parte fondamentale.
È giusto avereliquiditàsul conto (rimo salvagente) e magari una soluzione per gliimprevisti. Se non l'avete nascono i problemi, e se posso cambiate consulente.
I soldi dedicati al breve termine, quelli che vi permettono distare sereni, didormire tranquillidurante un imprevisto o uno shock finanziario devono essere liquidi.
Non c'è scappatoia, funziona così.
▶️ Rompi l'auto, hai la liquidità pronta
▶️ Perdi il lavoro, hai la liquidità per sopravvivere più mesi
▶️ Il mercato va fortemente al ribasso, hai la liquidità per mediare gli investimenti.
Ma la devi avere prima, non in corsa, disinvestendo.
Ecco la differenza tra improvvisarsi investitori ed investire pianificando.
PIANIFICAZIONE FINANZIARIA significa:
?Avere una strategia da anni
? conoscere il proprio patrimonio
?essere consapevoli di ogni "cassetto" che lo compone.
Senza un piano l'insicurezza prende il sopravvento, l'incertezza non viene compresa e capita facendo uscire la PAURA.
5 regole per risparmiare nel 2019!
Manca ormai un mese per la fine dell'anno ed l'inizio di quello nuovo.
Il 2019 sarà un anno pieno di eventi economici e politici in scala mondiale:
? Elezioni europee;
? Cambio presidenza della BCE;
? Fine degli aiuti dalle banche centrali mondiali all'economia.
Quindi come si dovrà investire nel 2019?
È certo che nessuno sa cosa accadrà ma di sicuro ci sono5 semplici regole buone per ogni stagione:
1) DIVERSIFICA I TUOI INVESTIMENTI
Utilizza strumenti chenon concentrino il tuo investimento in uno o pochi titoli.Diversificareserve a distribuire il rischio ma soprattutto a ridurlo.
2) CREA UN FONDO DI EMERGENZA
Dedica parte del tuo patrimonio ad una soluzione abrevissimo termineerischio minimo(anche liquidità) che ti permetta di gestire il famoso "imprevisto" lasciando fare il proprio corso ad ogni singolo investimento pianificato.
3) PIANIFICA PER OBBIETTIVI
Organizza il tuo patrimonio perobiettivieorizzontitemporaliadeguati è il primo passo per ridurre il rischio ed aumentare il successo del tuo investimento.
Una coerente costruzione di portafoglio farà il resto.
4) INVESTI GRADUALMENTE
Soprattutto in momenti economici come questi, con grossa volatilità ed incertezza èSBAGLIATOinvestire tutto e subito. Costruisci soluzioni utilizzando strumenti come il sempre verde PAC, piano di accumulo.
5) NON FARTI CONDIZIONARE DALLE NOTIZIE
I media vendono di più sulla paura e l'euforia piuttosto che sulla normalità.
Quindi non farti condizionare emotivamente ma tieni sempre un atteggiamento razionale verso i tuoi risparmi.
L'emotivita è la maggiore causa di fallimento di un investimento.
RICORDATI, i più rinomati investitori mondiali comprano quando tutti vendono per paura.
Tieni a mente queste regole e fidati vivrai i tuoi risparmi ogni anno in maniera serena.
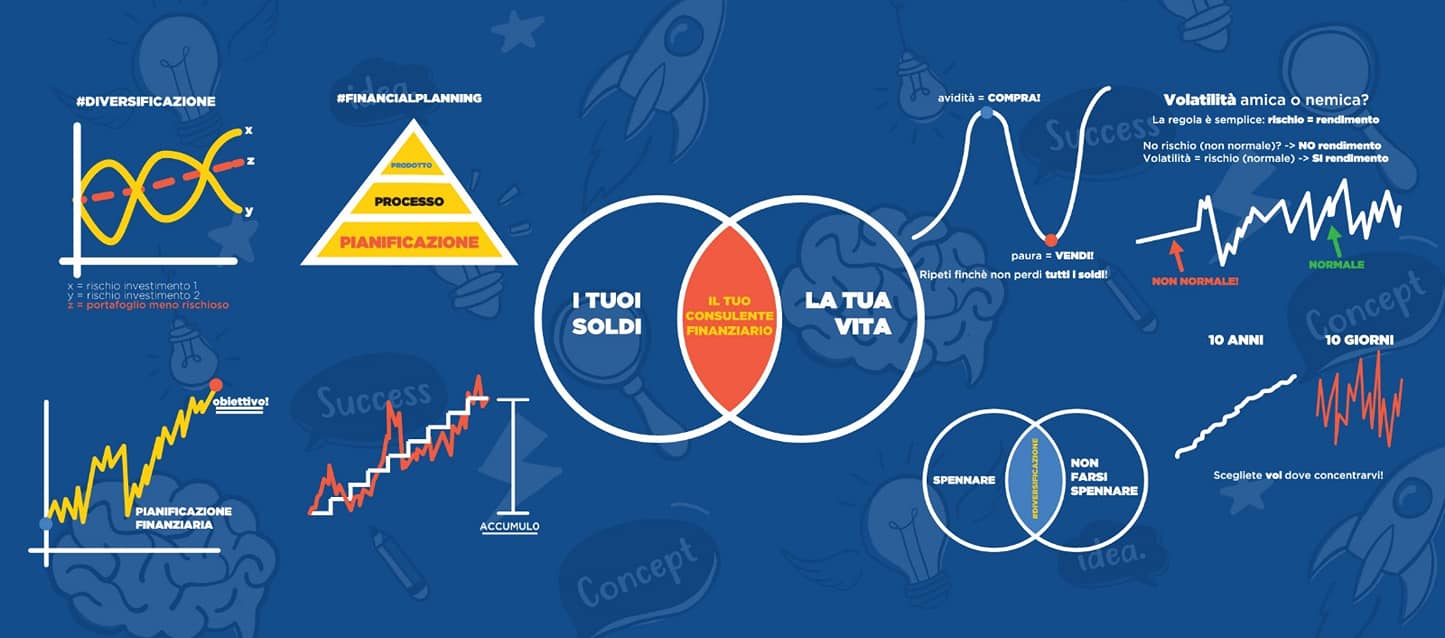
La vita di Gino, un risparmiatore italiano!
Faccio il consulente finanziario da anni in tutta Italia ed il bello di fare questo lavoro è che si conoscono e si parla con tantissime persone più o meno differenti tra loro. Risparmiatori ed investitori di tutte le età ma spesso accomunati daABITUDINI FINANZIARIE.
Oggi voglio provare con la malsana idea di raccontarvi la storia del risparmiatoreGino.
Oggi ha 49 anni, ma che risparmiatore è stato e sarà nella sua vita?
20 ANNI
Appasionato di calcio e profondo conoscitore di ogni squadra e campionato il suo primo investimento sono state lescommesse sportive. Tra Gazzetta dello Sport e centri di scommesse ha passato questa età facendosi una cultura pazzesca della materia convinto difar saltare il banco ogni settimana. Illavoroè la suaultima preoccupazioneperché al momento la sua unica fonte di reddito sono i "regalini" di nonna Pina o la paghetta settimanale.
30 ANNI
Inizia un lavoro, essendo la prima occupazione e part time, non gli da molta soddisfazione economicaMA... incontra il guru della sua vita: SERGIO MEGATRADER.
Abbonamento fatto, piattaforma scaricata: Gino inizia ad investire su Future, Forex, Materie Prime ogni tanto a leva pure seguendo la mail settimanale.
È gasatissimo, Sergio Megatrader ci ha guadagnato un sacco di soldi, ogni mese guadagna il 20%, facile facile..
Prima settimana: si dimentica impostare gli ordini e chiude perdendo.
Seconda settimana: ha un problema alla linea internet e non riesce ad immettere tutti gi ordini.
Terza settimana: matura che sta perdendo perché non ha il tempo giusto per fare trading e si gioca la settimana di ferie al lavoro, 8 ore al giorno di trading, 5 emicranie e zero euro sul conto.
Quarta settimana: Gino spacca il computer...perché è colpa del PC VERO?!
40 ANNI
Gino ormai lavora da qualche hanno, il contratto è passato full time ed indeterminato e riesce a mettere da parte un "gruzzoletto".
Non c'è niente di meglio del mattone!
Nonno Mario
Ginocompra un rustico da 70.000 euro, contraendo un bel mutuo convinto di metterlo a posto, rivenderlo e farci un bel profitto così come ha fatto l'amico del suo amico che ci ha guadagnato un sacco di soldi. Lavori su lavori, il mercato immobiliare che non è quello degli anni 80/90 e GINO si trova costretto a venderlo:50.000 euro è la migliore offerta che trova.
Il suo " investimento" ha perso il 30%.
50 ANNI
Gino, navigando qua e là per i social,scopre le criptovalute.
Rendimenti pazzeschi, idea futuristica e quell'alone di mistero che non guasta mai fanno si che sembri l'occasione piovuta dal cielo.
Clicca sul primo link che lo colpisce e scopre che se presente alcuni amici ha un guadagno in più.
"Siiii, diventerò ricco!!!"
Gino
è il pensiero che rimbomba nella testa di Gino,che investe quasi tutti i 50.000 euro della vendita del rustico. Compra qui, compra là qualcosina si guadagna ed ha sotto pure 10 amici a cui ha fatto conoscere la gallina dalle uova d'oro.
Poi arriva il 2018...
Oggi.
Tutto crolla e con un -70% Gino e i suoi 10 amici chiudono tutto e se la prendono in quel posto accusando ilSistemaed iPoteri Fortidi aver voluto annientare le Cryptovalute.
60 ANNI
Gino riceve una telefonata dal dipendente della BCC (o le Poste) del paese che gli dice:
"Sig. Gino è nostro cliente da tantissimi anni, vorremmo che diventi nostro socio."
Dei 15 mila euro rimasti, ammaliato dal prestigio Gino decide di "investire" 10.000 euro in azioni ed obbligazioni della BCC di Pizzogualtiero. Nuove normative e cambiamenti portano ad una riorganizzazione della BCC che verrà inglobata in un gruppo più grande. Gino riceve una mail, dove viene invitato a passare nella nuova filiale per contrattare il valore dei vecchi titoli.
Valore delle azioni dimezzate e rendimento delle obbligazioni decurtato del 30%.
70 ANNI
Finalmente la pensione,quasi...
GINO si rende conto che prende una pensione dall'INPS misera.
Non vuole più investire quindi cercherà di accorparla con le cedole delle obbligazioni bancarie.
Insomma bene ma non benissimo.
Si lo so è un pò lungo come post ma sono sempre 50 anni di vita... scherzi a parte pensateci bene, quanti GINO conoscete? Ora non sarà esattamente per tutti così ma sono sicuro che lo sarà per tanti. Indipendentemente dalle scelte fatte esiste una cura univoca per evitare di incappare nella vita "alla Gino":
L' EDUCAZIONE FINANZIARIA
Interessati alla materia, leggi ma soprattutto fa solo ciò che comprendi.
È più semplice di quello che sembra fidati, ti basterebbe seguire le mie
9 REGOLE SALVA RISPARMIO!