
Risparmio Italiani 2026: Record €6.500 Miliardi. Il Paradosso
Le famiglie italiane hanno un patrimonio finanziario record di quasi 6.500 miliardi di euro. Ma il 61% dei risparmiatori tiene tutto sul conto corrente. Siamo il Paese più ricco d’Europa per risparmio privato — e quello che lo distrugge più silenziosamente.
L’11 luglio 2026 la FABI — la Federazione Autonoma Bancari Italiani — ha pubblicato il suo rapporto annuale sul patrimonio delle famiglie italiane. Il titolo del comunicato era trionfale:«Patrimonio record per le famiglie italiane: sfiorati i 6.500 miliardi». I giornali lo hanno rilanciato con toni celebrativi. E i numeri, in superficie, lo meritano: 6.487,7 miliardi di euro, +35% rispetto al 2020, il livello più alto mai registrato.
Il problema è che quei numeri raccontano solo metà della storia. L’altra metà è molto meno rassicurante — e quasi nessuno ne ha scritto.
Quello che voglio fare in questo articolo è leggere il rapporto FABI in profondità, separare la crescita nominale da quella reale, e spiegare perché il paradosso del risparmio italiano —avere molto e custodirlo male— è ancora il problema principale di milioni di famiglie italiane nel 2026.
I numeri del rapporto FABI: cosa dicono davvero
Cominciamo dai dati. Il patrimonio finanziario delle famiglie italiane ha raggiunto 6.487,7 miliardi di euro nel 2025, con un aumento di 1.687 miliardi rispetto al 2020. In sei anni, la ricchezza privata italiana è cresciuta del 35% in termini nominali. È un dato reale, verificato su statistiche della Banca d’Italia.
Ma dentro quel +35% ci sono storie molto diverse a seconda di dove erano allocati quei soldi.
| Componente patrimoniale | 2020 | 2025 | Variazione nominale | Variazione reale* |
|---|---|---|---|---|
| Azioni | €973,9 mld | €2.077,2 mld | +113% | +78% |
| Titoli obbligazionari | €247,6 mld | €523,6 mld | +111% | +77% |
| Fondi comuni | €689,1 mld | €901,9 mld | +30,8% | +9,6% |
| Polizze assicurative | N/A | N/A | −11,6 mld | Unica voce in calo |
| Liquidità (conti + depositi) | €1.556,3 mld | €1.603,0 mld | +3% | −13,7% |
| Totale patrimonio | €4.800 mld | €6.487 mld | +35% | +13% |
*Variazione reale al netto dell’inflazione cumulata 2020-2025 (+19,4% ISTAT NIC). Fonte:FABI — Rapporto patrimonio famiglie italiane, 11 luglio 2026
La tabella racconta una storia molto precisa. Chi aveva azioni o obbligazioni è cresciuto davvero — in termini reali, non solo nominali. Chi aveva fondi comuni ha guadagnato qualcosa, seppur meno. Chi aveva polizze ha perso. Chi aveva tutto sul conto corrente ha perso il 13,7% del potere d’acquisto in cinque anni — pur vedendo il numero sul conto aumentare leggermente in euro nominali.
Questo è il paradosso: il conto corrente dà lasensazione di sicurezzaperché il numero non scende mai. Ma in termini reali — in ciò che quei soldi possono comprare — si erode silenziosamente ogni anno.
Il paradosso: più ricchi sulla carta, più poveri nella realtà
Mettiamo in fila i numeri che creano il paradosso.
Le famiglie italiane hanno un patrimonio finanziario da 6.487 miliardi di euro. Sono circa 110.000 euro pro capite — uno dei livelli più alti d’Europa. Eppure, secondo l’Osservatorio Look to the Future 2026 di Athora Italia — realizzato con Nomisma su un campione rappresentativo — il61% dei risparmiatori italiani conserva le proprie disponibilità in forma liquida, tra conto corrente e contanti.
Il 61%. Su 6.487 miliardi di patrimonio totale, la componente liquida vale ancora 1.603 miliardi di euro. Con un’inflazione tornata al 3,2% a maggio 2026 (fonte ISTAT), quei 1.603 miliardi perdono ogni anno circa51 miliardi di euro di potere d’acquisto reale— senza alcun addebito visibile, senza notifiche, senza estratto conto che segnali la perdita.
Fonte:Osservatorio Look to the Future 2026, Athora Italia / Nomisma — giugno 2026
«Il risparmio delle famiglie italiane è la più grande risorsa strategica del Paese. Ma una risorsa che si erode in silenzio non è una risorsa — è un’illusione di sicurezza.»
— Elaborazione Matteo Giovagnoni su dati FABI e Banca d’Italia 2026
Il paradosso ha anche una dimensione culturale. Solo il 55% degli italiani comprende i rischi dell’inflazione, secondo la rilevazione Consob 2024. Questo significa che quasi la metà dei risparmiatori italiani non sa — o non percepisce — che tenere soldi sul conto corrente ha un costo reale e misurabile. Lo percepisce come una scelta neutra, prudente, sicura. Non lo è.
Il simulatore: quanto vale davvero il tuo patrimonio
Il Laboratorio del Mercato — Simulatore Interattivo
Nominale vs reale: il paradosso sul tuo patrimonio
Inserisci il tuo patrimonio totale e la quota tenuta sul conto corrente. Il simulatore mostra la crescita nominale, quella reale e il costo annuo dell’erosione inflattiva sulla liquidità.
Patrimonio totale
€ 100.000
Quota liquida sul conto %
60%
Inflazione annua %
3,2%
Orizzonte temporale (anni)
10 anni
Liquidità sul conto
€ 60.000
Quota ferma, rende 0,21% netto
Perdita annua potere acquisto
€ 1.848
Erosione inflattiva netta
Perdita totale in 10 anni
€ 16.540
Potere d’acquisto reale perso
Valore nominale tra 10 anni
€ 61.280
Il numero sul conto (con 0,21%)
Valore reale tra 10 anni
€ 45.200
Potere d’acquisto effettivo
Differenza nominale vs reale
€ 16.080
Il «costo invisibile» del conto
Con 60.000€ fermi sul conto e inflazione al 3,2%, perdi circa 1.848€ di potere d’acquisto ogni anno. In 10 anni, il numero sul conto sarà leggermente più alto — ma varrà il 25% in meno in termini reali.
Elaborazione Matteo Giovagnoni · Inflazione: ISTAT maggio 2026 · Rendimento conto corrente: Banca d’Italia media 2026 · mgfinancialadvisor.com
📖
Leggi anche
PAC: come evitare gli errori più comuni e trasformare la liquidità in accumulo disciplinato
Perché il 61% degli italiani non investe: la psicologia del conto corrente
I dati del simulatore sono chiari. Eppure il 61% degli italiani tiene tutto sul conto. Perché? Non per ignoranza — o almeno, non solo. I meccanismi psicologici che spingono a tenere i risparmi fermi sono profondi, razionali nella loro logica emotiva, e ben documentati dalla letteratura di finanza comportamentale.
L’illusione nominale
Il conto corrente non scende mai — o quasi mai. Ogni mese il numero è uguale o leggermente più alto. Questa stabilità apparente genera unasensazione di controllo e sicurezzache nessun altro strumento finanziario riesce a replicare. Il problema è che quella stabilità è nominale, non reale. Il cervello non percepisce l’erosione inflattiva perché è lenta, invisibile, senza segnale di allerta. Se il conto scendesse ogni mese di 150 euro per effetto dell’inflazione, il comportamento sarebbe radicalmente diverso.
Il rimpianto anticipato
Investire significa accettare la possibilità che il valore possa scendere nel breve periodo. Per molte persone, la prospettiva di vedere il portafoglio a −10% è più dolorosa della certezza di perdere il 3% annuo per inflazione. Questo non è irrazionale in senso assoluto — è l’effetto dellaloss aversiondescritta da Kahneman e Tversky: le perdite pesano circa il doppio dei guadagni equivalenti nella percezione emotiva. Il conto corrente non produce mai una perdita visibile. Gli investimenti sì. Quindi il cervello preferisce il conto.
La complessità come ostacolo
Il terzo fattore è la complessità percepita. Aprire un conto corrente è semplice, familiare, automatico. Costruire un portafoglio diversificato — anche uno semplice con tre ETF — richiede decisioni, confronti, comprensione di strumenti nuovi. Lostatus quo biasfa sì che in assenza di una spinta attiva, la maggior parte delle persone resti dove è. E dove è quasi sempre il conto corrente.
Case study: Roberto — «I soldi erano al sicuro. Ma non erano miei»
Case Study Anonimo · Perugia, 2025
Roberto, 51 anni — «Avevo 180.000 euro. Pensavo di essere prudente.»
Dirigente d’azienda · Patrimonio liquido: 180.000€ · Conto corrente da 7 anni · Zero investimenti
- 1
La situazione: 180.000€ fermi da sette anni
Roberto aveva accumulato 180.000 euro negli anni, tra risparmio da stipendio e un’eredità ricevuta nel 2018. Aveva sempre tenuto tutto sul conto corrente di una grande banca. Non per paura dei mercati — o almeno, non solo. Principalmente perché non aveva mai trovato il momento giusto per fare qualcosa di diverso. «Ci penso dopo» è diventato sette anni di inerzia. - 2
La diagnosi: quanto aveva perso davvero
Quando abbiamo fatto il calcolo insieme, la prima reazione di Roberto è stata di incredulità. In sette anni, con un’inflazione media del 3,1% e un rendimento del conto praticamente nullo, il potere d’acquisto dei suoi 180.000 euro si era ridotto a circa 145.000 euro in termini reali. Non aveva perso soldi nel senso tradizionale. Ne aveva persi 35.000 in modo invisibile, senza che nessuno glielo avesse mai detto. - 3
Il piano: liquidità strutturata, non liquidità totale
Il lavoro che abbiamo fatto insieme non è stato «investire tutto». Roberto aveva bisogno di mantenere una quota liquida per tranquillità e per spese pianificate. Abbiamo costruito una struttura a tre livelli: fondo di emergenza (6 mesi di spese, conto deposito), fondo di opportunità (spese pianificate a 2 anni, ETF monetario), e portafoglio di lungo periodo (orizzonte 15 anni, bilanciato). La liquidità sul conto corrente è scesa da 180.000 a 25.000 euro. Roberto ha dormito meglio — non peggio.
Il dato che nessuno cita: il +35% che vale solo +13%
Torniamo al rapporto FABI con uno sguardo più critico. La crescita nominale del 35% del patrimonio italiano in sei anni è reale. Ma l’inflazione cumulata nello stesso periodo è stata del 19,4% (ISTAT NIC). Sottraendo l’effetto inflattivo, la crescita reale del patrimonio è stata di circail 13%.
Tredici per cento in sei anni è circa il 2% annuo reale — meno del rendimento storico di qualsiasi asset class diversificata nel lungo periodo. Significa che, mediamente, le famiglie italiane hannosottoperformato sistematicamenterispetto a qualsiasi portafoglio bilanciato di riferimento — non per colpa del mercato, ma per la composizione del patrimonio.
Il dettaglio più significativo: la componente liquida è cresciuta del 3% nominale in sei anni, con un’inflazione cumulata del 19,4%. Significa che chi aveva 100.000 euro in liquidità nel 2020 ha oggi un potere d’acquisto di circa86.300 euro— con un numero sul conto leggermente più alto. Il paradosso del risparmio italiano, condensato in un solo dato.
La cosa positiva: qualcosa sta cambiando
Il rapporto FABI non è solo una storia di sprechi. C’è anche una notizia concretamente positiva: qualcosa sta cambiando, e in modo significativo.
Le azioni detenute dalle famiglie italiane sono più che raddoppiate — da 973 miliardi a 2.077 miliardi. I fondi comuni sono cresciuti del 30,8%. I titoli obbligazionari hanno registrato un aumento dell’111%. La liquidità, pur restando la componente più grande in valore assoluto, ha perso peso percentuale sul totale del patrimonio — un segnale che più famiglie stanno diversificando.
Il problema è che questo cambiamento è ancora parziale, lento, e spesso guidato da opportunismo più che da pianificazione. Il boom azionario del 2025 ha spinto molte famiglie verso le azioni — macomprare azioni dopo un +113% è diverso dal costruire un piano di accumulo disciplinato. La domanda non è se gli italiani hanno cominciato a investire: è se lo stanno facendo con il metodo giusto, o stanno semplicemente inseguendo i rendimenti del passato recente.
5 principi per uscire dal paradosso
- Misura il patrimonio in termini reali, non nominali.Il numero sul conto corrente non è il valore reale dei tuoi risparmi. Il valore reale è quanto puoi comprare con quei soldi oggi, rispetto a ieri. Calcola ogni anno quanto vale il tuo patrimonio al netto dell’inflazione — non per angosciarti, ma per avere un’immagine onesta della tua situazione.
- Distingui tre tipi di liquidità: emergenza, opportunità, attesa.Non tutta la liquidità è uguale. Il fondo di emergenza (3-6 mesi di spese) va tenuto sul conto o su un conto deposito libero. La liquidità per spese pianificate entro 24 mesi va su strumenti a breve termine. Tutto il resto — la liquidità che non ha una destinazione precisa — sta diventando un costo ogni giorno che passa.
- Non aspettare il momento giusto per investire.Il momento giusto non esiste — esiste solo il metodo giusto. Chi aspetta che i mercati «si calmino» o che la situazione geopolitica «si chiarisca» tipicamente rientra dopo i rimbalzi, perdendo esattamente la parte più redditizia del ciclo. Un piano di accumulo disciplinato è strutturalmente superiore a qualsiasi tentativo di timing.
- Considera il costo dell’inazione come un costo reale.Non fare nulla non è una scelta neutra. Ogni anno di liquidità ferma con inflazione al 3% è una perdita reale e misurabile. Trattala come tale — con la stessa attenzione che daresti a una commissione esplicita o a una perdita visibile sul conto.
- Costruisci un piano prima, non una reazione dopo.Il motivo per cui il 61% degli italiani tiene tutto sul conto non è la mancanza di strumenti — è la mancanza di un piano. Un piano scritto che definisce obiettivi, orizzonti, quote di liquidità e regole di intervento è il solo antidoto strutturale allo status quo bias. Senza un piano, la tendenza naturale è sempre quella di non fare nulla.
Il Laboratorio del Mercato: misura il costo del tuo status quo
Strumenti · Il Laboratorio del Mercato
7 simulatori per smettere di investire di pancia
Modulo 01 · Il Costo dell’Attesa
Il simulatore mostra il costo reale di ogni anno trascorso in liquidità. Non in termini astratti — in euro precisi, sul tuo patrimonio. Il 61% degli italiani non sa quanto gli costa aspettare. Qui lo scopri.
Modulo 05 · I Cinque Archetipi
Stesso patrimonio iniziale, cinque comportamenti diversi. Chi mantiene tutto liquido, chi investe subito, chi accumula gradualmente, chi insegue i rendimenti. I patrimoni finali a 20 anni sono radicalmente diversi. In quale archetipo ti riconosci?
Modulo 07 · Il Prezzo dell’Improvvisazione
Il costo dello status quo non nasce da un errore clamoroso — si accumula in piccole decisioni non prese, ripetute per anni. Il simulatore mostra quanto vale ogni anno di inerzia sul patrimonio finale, con e senza effetto inflattivo.
Modulo 04 · 100 Investitori
Stesso patrimonio liquido, 100 strategie di impiego diverse. Chi è rimasto sul conto, chi ha investito in BTP, chi in fondi, chi in ETF. La distribuzione dei patrimoni reali dopo 15 anni mostra con chiarezza il costo della liquidità passiva.
Il paradosso del risparmio italiano è misurabile. E è risolvibile — non con un investimento rischioso, ma con un piano costruito sulla tua situazione reale.

Liquidità Conto Corrente 2026: Come Smettere di Perdere il 3% Reale
Sui conti correnti italiani ci sono oltre 1.500 miliardi di euro fermi. Con l'inflazione al 2,2%, ogni 100.000 euro lasciati lì perdono circa 220 euro di potere d'acquisto al mese. Una stratificazione su quattro strati — ETF/fondo monetario, conto deposito, BTP brevi, gestione patrimoniale — cambia completamente il quadro.
1.500 miliardi di euro. È la cifra che le famiglie italiane detengono oggi su conti correnti remunerati allo 0,01% medio — circa il 75% del PIL italiano. Capitale che, anno dopo anno, perde potere d'acquisto in modo silenzioso. La BCE ha tenuto il tasso sui depositi al 2% dopo il ciclo di tagli del 2024–2025, l'inflazione core eurozona resta intorno al 2,5%: il delta tra rendimento del conto e inflazione è il costo reale che si paga ogni mese senza vederlo.
Negli ultimi mesi questa conversazione l'ho avuta decine di volte. Un cliente apre il portafoglio, indica il saldo del conto corrente — cifre che vanno dai 30.000 ai 400.000 euro — e dice: "Per ora preferisco lasciarli lì, almeno non rischio". È una frase che ha senso emotivo, ma matematicamente vale l'opposto.
Quello che faccio in questo articolo non è una predica generica sull'importanza di "investire i soldi". È un'analisi tecnica di quanto costa davvero la liquidità ferma nel 2026, con i numeri esatti, e di come si costruisce un'architettura a quattro strati che fa esattamente il lavoro che il conto corrente non fa più. Più sotto trovi anche un simulatore per calcolare la tua erosione reale.
Il rischio invisibile del 2026: l'erosione silenziosa
Cominciamo dai dati di mercato. Sono questi i numeri di riferimento sui quali costruire qualsiasi ragionamento sulla liquidità in eccesso nelle prossime settimane.
BCE Deposit Rate
2,00%
stabile da giugno 2025
Inflazione HICP eurozona
2,2%
core a 2,5%
€STR (overnight)
2,10%
benchmark fondi monetari
Conto deposito 12m medio
2,3% lordo
≈ 1,7% netto
BTP 2 anni
2,55%
tassazione 12,5%
Conto corrente medio
0,01%
remunerazione netta ≈ 0
Fonte:BCE — tassi di riferimento·Morningstar Italia — liquidità e tassi
Il calcolo dell'erosione è di una banalità imbarazzante:
Rendimento reale ≈ Rendimento nominale netto − Inflazione
— Equazione di Fisher, versione semplificata
Su 100.000 euro fermi sul conto corrente, con un rendimento netto vicino a zero e un'inflazione attesa del 2,2%, la perdita reale è di circa2.190 euro l'anno. Non è un'opinione né una proiezione discutibile: è aritmetica. Su cinque anni di compounding negativo il potere d'acquisto residuo scende a circa89.500 euro; su dieci anni a circa80.200 euro. Un quinto del patrimonio dissolto in dieci anni senza che si sia mossa una virgola sull'estratto conto.
Le quattro alternative stratificate per orizzonte temporale
L'errore più diffuso, quando si decide finalmente di muovere la liquidità, è cercareilprodotto che sostituisca il conto corrente. Non esiste. Esiste invece unastratificazione per orizzonte temporale, dove ogni strato ha una funzione tecnica precisa e si attiva su uno specifico bisogno futuro.
1. ETF e fondi monetari — Orizzonte 0–6 mesi (cuscino operativo)
Replicano l'€STR, il tasso interbancario overnight dell'eurozona, attualmente intorno al 2,1% lordo. Sono lo strumento di parcheggio più efficiente per la liquidità a brevissimo termine.
- Tassazione: 26% standard sui rendimenti
- Vantaggio: liquidabilità in T+2, volatilità prossima allo zero, nessuna penale, totale flessibilità
- Svantaggio: il rendimento si adegua immediatamente a eventuali tagli BCE futuri. Se la BCE riducesse il tasso allo 1,75%, lo strumento rifletterebbe il calo nei giorni successivi
2. Conti deposito vincolati — Orizzonte 6–18 mesi
Tassi medi attuali sul mercato:2,2–2,8% lordoa 12 mesi (in netto, circa 1,6–2,1%).
- Vantaggio: garanzia FITD fino a 100.000 euro per depositante per istituto, certezza del rendimento alla scadenza
- Svantaggio: penali su svincolo anticipato, tassazione piena al 26%, rischio reinvestimento se i tassi calano alla scadenza
- Trappola comune: vincolare cifre sopra 100.000 euro sullo stesso istituto annulla parte della garanzia FITD. Una scelta sistematicamente sottovalutata da chi gestisce in autonomia
3. BTP a scadenza breve — Orizzonte 12–36 mesi
I BTP con scadenza 2027–2028 offrono rendimenti netti annualizzati intorno al2,5–2,9%, ma con un dettaglio fiscale che cambia tutto: latassazione è al 12,5%, non al 26%.
- Vantaggio fiscale: aliquota agevolata che equivale a un guadagno netto di circa+50% in efficienza fiscalerispetto a un conto deposito a parità di rendimento lordo
- Vantaggio strutturale: portati a scadenza, il prezzo di mercato è irrilevante — il rimborso è al nominale
- Attenzione: se venduti prima della scadenza, sono soggetti a oscillazioni che dipendono dalla curva dei tassi. Non sono "garantiti" in senso assoluto se l'orizzonte non è coerente con la duration
4. Gestione patrimoniale multi-asset — Orizzonte 24+ mesi
Per la quota di liquidità che non serve nei prossimi 24 mesi, parcheggiarla in strumenti monetari è un errore dimismatchtra orizzonte reale e strumento utilizzato.
Una gestione multi-asset bilanciata-prudente (esposizione tipica 30% azionario / 70% obbligazionario) ha storicamente offerto rendimenti reali tra il3% e il 4% annuo, con drawdown massimi gestibili attraverso una diversificazione attiva sulle asset class.
Il caso reale: una stratificazione su 250.000 euro
Nelle ultime settimane ho seguito la riallocazione del patrimonio liquido di una libera professionista di 52 anni. Aveva 250.000 euro fermi sul conto corrente da diciotto mesi, dopo la vendita di un immobile ereditato. Le abbiamo costruito insieme una stratificazione su quattro strati. È un esempio anonimo ma rappresentativo di quello che vedo continuamente.
La situazione di partenza: erosione reale stimata di circa −5.475 euro l'anno in potere d'acquisto, contro un rendimento nominale ottenuto di 25 euro. Il costo opportunità rispetto a una stratificazione corretta era di circa6.750 euro all'anno.
La stratificazione applicata:
- Strato 1 — 30.000 €in ETF/fondo monetario. Funzione: cuscino emergenze, liquidabile in 48 ore
- Strato 2 — 50.000 €in conto deposito 12 mesi. Funzione: liquidità programmata per tasse, premi assicurativi e spese definite
- Strato 3 — 70.000 €in paniere di BTP scaglionati 2027–2028. Funzione: reddito fisso fiscalmente efficiente
- Strato 4 — 100.000 €in gestione patrimoniale multi-asset 30/70. Funzione: crescita reale di lungo periodo
Risultato atteso a 12 mesi: rendimento netto ponderato del 2,7% (circa 6.750 euro), volatilità complessiva di portafoglio del 3,8% annuo, liquidità accessibile entro 48 ore pari a 30.000 euro (12% del totale). La differenza rispetto al "non fare nulla" è di+12.200 euro di patrimonio reale recuperato in dodici mesi, senza esposizione significativa al rischio di mercato e mantenendo piena flessibilità sul cuscino operativo.
Il punto è questo: una stratificazione fatta bene non chiede al cliente di assumersi rischi maggiori. Gli chiede di smettere di pagare un costo nascosto che non aveva mai messo in bilancio.
I tre scenari macro: dove può andare la curva nei prossimi mesi
La situazione macroeconomica del 2026 non è uno scenario base unico: ci sono tre percorsi plausibili e ogni stratificazione corretta deve reggere in tutti e tre.
Analisi scenari · Maggio 2026
Liquidità e tassi: i tre percorsi possibili nei prossimi 12 mesi
- 🟢
Scenario A — BCE conferma 2% per tutto il 2026 (probabilità stimata: 45%):l'inflazione si stabilizza intorno al target, BCE in stand-by. Conti deposito stabili, BTP brevi continuano a offrire rendimenti reali positivi. La stratificazione cattura il rendimento attuale senza sorprese. - 🟡
Scenario B — BCE rialza i tassi nel secondo semestre (probabilità stimata: 30%):inflazione persistente o shock energetico riportano la BCE in modalità restrittiva. ETF/fondi monetari beneficiano immediatamente, BTP brevi soffrono temporaneamente sui prezzi ma a scadenza il rendimento è blindato. Lo strato 4 conta più che mai. - 🔴
Scenario C — Recessione e nuovi tagli BCE (probabilità stimata: 25%):rallentamento economico forte, BCE costretta a tagliare verso l'1,5%. Chi è rimasto liquido perde la finestra dei tassi attuali. I BTP brevi acquistati oggi mostrano il loro valore: rendimento bloccato anche in scenario di rendimenti calanti.
In nessuno dei tre scenari la risposta corretta è "lasciare tutto sul conto corrente e aspettare". In tutti e tre la stratificazione su quattro strati batte il non fare nulla — perché ogni strato è progettato per una funzione specifica, non per una scommessa direzionale sui tassi.
Calcola la tua erosione reale
I numeri visti finora sono medie. Per capire il tuo costo personale, usa il simulatore qui sotto: muovi gli slider e vedi in tempo reale quanto stai perdendo in potere d'acquisto sul tuo specifico capitale fermo.
Simulatore · Erosione del potere d'acquisto
Quanto ti costa la liquidità ferma sul conto?
Calcolo basato sulla formula di Fisher, ipotizzando rendimento del conto corrente dello 0,01% netto. Risultati indicativi.
Capitale fermo sul conto
100.000 €
Inflazione attesa annua
2,2%
Perdita reale anno 1
−2.153 €
Perdita cumulata 5 anni
−10.302 €
Perdita cumulata 10 anni
−19.624 €
Il simulatore mostra la perdita di potere d'acquisto rispetto al capitale nominale, calcolata con il deflatore (1+i)n. Non considera variazioni dell'inflazione nel tempo né eventuali piccoli rendimenti del conto corrente.
Il Laboratorio del Mercato: come elaboriamo questi dati per il tuo portafoglio
I numeri del simulatore sono medie. Ma nessun cliente è una media. Nel mio lavoro ogni profilo passa attraverso un'analisi proprietaria che incrocia tre dimensioni quantitative — non un questionario standard.
La prima è lamappa di liquidità reale: una stratificazione settimanale delle uscite previste nei prossimi 36 mesi. Non un generico "fondo emergenze", ma una distinzione operativa tra liquidità tecnica (tasse, premi assicurativi, spese fisse), liquidità progettuale (immobiliare, formazione, viaggi pianificati) e cuscino di sicurezza vero e proprio.
La seconda è ilprofilo fiscale individuale: il rendimento netto reale dipende dallo scaglione IRPEF, dalle eventuali minusvalenze pregresse compensabili (validità quattro anni, spesso ignorate), dalla composizione del patrimonio mobiliare già detenuto. Su un BTP, il delta tra cliente al 23% e cliente al 43% è enorme.
La terza è lostress test sui quattro scenari macro: BCE che taglia, tiene, rialza, oppure shock geopolitico. Ogni stratificazione viene testata su come reagisce in ciascuno scenario, non sul rendimento atteso medio.
«La stratificazione corretta non è un prodotto da vendere. È un'architettura costruita per resistere ai prossimi cinque anni — non per aver funzionato negli ultimi cinque.»
— Matteo Giovagnoni, Consulente Finanziario Fineco
Una cosa che mi rimane in testa
Ogni volta che attraverso con un cliente la decisione di muovere la liquidità ferma, mi rendo conto che il problema principale non è mai matematico. La matematica è chiara da almeno vent'anni. Il problema è la conversazione interiore: la sensazione che "lasciarli lì" sia una forma di prudenza, mentre invece è una forma molto specifica di rischio — il rischio di erodere certo, lentamente, anziché il rischio di oscillare rapidamente.
La finestra di tassi attuali non resterà aperta a lungo. Il momento ottimale per agire non è "quando i tassi torneranno alti": è adesso, mentre la curva dei rendimenti permette ancora una stratificazione efficiente sui quattro strati. Tra sei mesi gli stessi BTP 2027–2028 potrebbero avere rendimenti diversi e la finestra di entrata sarà cambiata. I numeri della tua erosione reale, della tua mappa di liquidità e della stratificazione ottimale per il tuo profilo fiscale non si possono leggere in un articolo: si calcolano.
Il Laboratorio del Mercato: quanto ti costa davvero la liquidità ferma?
Strumenti · Il Laboratorio del Mercato
4 simulatori per misurare il costo reale della liquidità non investita
Modulo 01 · L'Erosione Silente
Calcola la perdita reale annuale del tuo capitale fermo, in valore assoluto e cumulato su 5 e 10 anni. Versione avanzata del simulatore qui sopra: include la curva dell'inflazione attesa BCE e il confronto con un benchmark personalizzato.
Modulo 03 · La Mappa di Liquidità
Stratifica le tue uscite previste sui prossimi 36 mesi distinguendo tra liquidità tecnica, progettuale e cuscino di sicurezza. Il risultato è la quota effettiva di patrimonio che può uscire dal conto corrente senza compromettere la flessibilità operativa.
Modulo 04 · Lo Stratificatore
Costruisce automaticamente i quattro strati su misura del tuo capitale, della tua mappa di liquidità e del tuo orizzonte. Mostra rendimento netto ponderato atteso, volatilità di portafoglio e quota liquidabile in 48 ore.
Modulo 08 · Il Confronto Fiscale
Mostra l'efficienza netta post-tasse di ogni strumento sul tuo specifico scaglione IRPEF, integrando minusvalenze pregresse compensabili. È il calcolo che rende visibile il vantaggio del 12,5% sui BTP rispetto al 26% degli altri strumenti.
Usa i simulatori con i tuoi dati reali. La domanda non è se la liquidità ferma ti sta costando, ma quanto ti sta costando ogni mese che passa.
Non puoi investire come Buffett, ma imparare SI.
Warren Buffett è l’investitore più riconoscibile di sempre. Anche se non sai nulla di investimenti, sai comunque chi è The Oracle of Omaha. Ha iniziato a investire all’età di 11 anni, a volte scherzando dicendo di aver iniziato troppo tardi, e da allora ha continuato a investire, ormai da oltre ottant’anni.
Quando senti "Warren Buffett", inizi quasi immediatamente a pensare ad alcune delle altre persone più ricche del mondo. Una lista nella quale è stato vicino o in cima, per un bel po' di tempo. Ma c'è una grande differenza tra lui e molti altri in quella lista.
A differenza dei #Bezos, #Musk e #Zuckerberg del mondo, #Buffett non ha guadagnato la sua ricchezza creando aziende innovative. Non ha inventato l'iPod, il colosso globale dell'e-commerce, o la possibilità della vita su Marte. Il successo di Buffett è stato in parte dovuto alla sua capacità di identificare le persone e le aziende che lo faranno. La conclusione è che Warren Buffett è un grande investitore.
Essere in grado di trovare le aziende giuste in cui investire ha sicuramente aiutato Buffett lungo il percorso. Naturalmente, non tutte le aziende in cui ha investito hanno funzionato come sperava. E' proprio così che va la vita. Ma la scelta delle aziende non è stata la chiave del successo di Buffett.
Soprattutto, la chiave del successo di Warren Buffett è iltempo.
Il grafico seguente inizia all'età di 30 anni, quando Buffett aveva un patrimonio netto di circa $ 1.000.000. Come puoi vedere, non c'è praticamente alcun cambiamento visivo fino a quasi 25 anni dopo. Anche il cambiamento che possiamo osservare, una variazione del patrimonio netto da 1 milione di dollari a 1,4 miliardi di dollari (un aumento di 1.400 volte), sembra microscopico rispetto al patrimonio netto di 137 miliardi di dollari all’età di 93 anni.
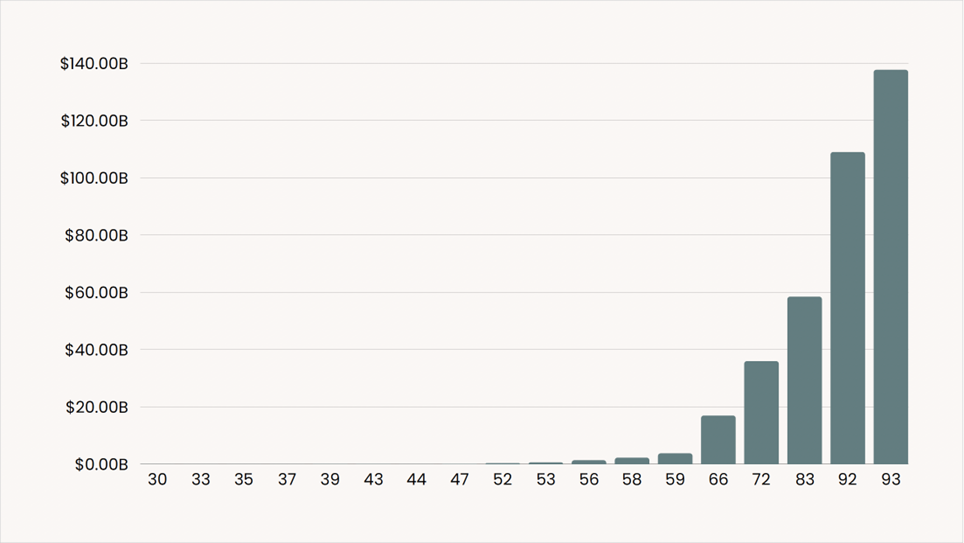
Patrimonio netto di Warren Buffett per età
Questo grafico copre oltre sessant'anni e in quel periodo di tempo oltre il 99% della ricchezza di Buffett è stata creata dopo il suo cinquantesimo compleanno.
Potresti pensare: " Lui è Warren Buffett, è un paragone irrealistico!" '. Certo, è difficile paragonare qualcuno al più grande investitore di tutti i tempi. Ma chiunque può applicare l’approccio di Buffett e investire per un lungo periodo di tempo.
Nel grafico seguente, immagina di investire $ 200 ogni due settimane e guadagnare l'8% ogni anno. Vediamo risultati molto simili al grafico di Buffett. Il 92% della ricchezza totale è stata creata negli ultimi 30 anni. Nel caso di Buffett, il 97% della sua ricchezza è stata creata negli ultimi 30 anni.
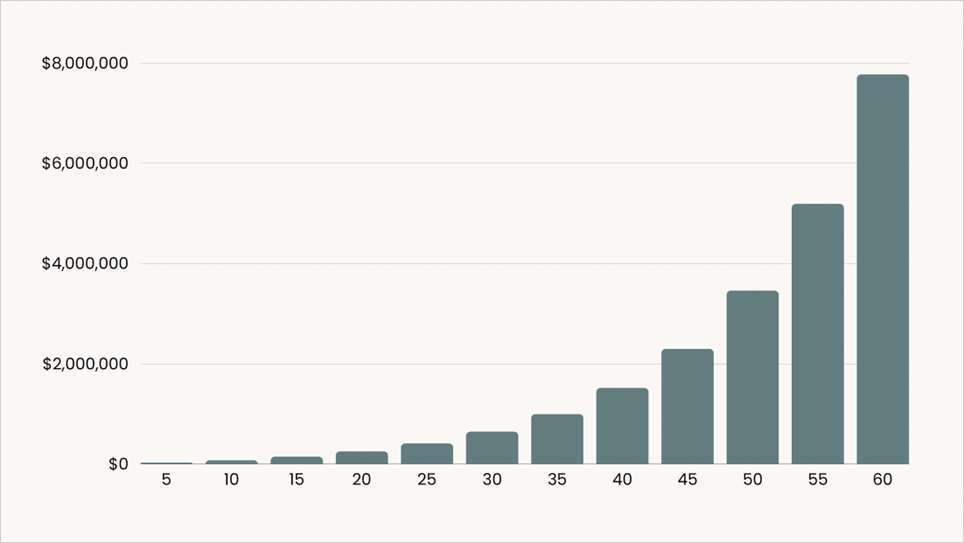
$ 200 investiti bisettimanalmente guadagnando l'8% annuo
Entrambi i grafici hanno uno schema simile, con una crescita che inizia in piccolo ma diventa esponenziale negli anni successivi. Questi risultati non sono dovuti alla scelta delle aziende giuste, alla tempistica del mercato o all’assunzione di rischi irragionevoli. Questi risultati sono dovuti dalla stessa cosa che ha dato risultati a Buffett. Il Tempo.
Non dobbiamo essere Buffett per ottenere risultati simili a Buffett. Dobbiamo solo mettere i nostri soldi in una posizione in cui possano funzionare per noi, il più a lungo possibile. Semplice.
Non puoi investire come Buffett, ma imparare SI.
PROGETTO RISPARMIO: far studiare mio figlio
| Uno degli obiettivi di ogni famiglia è cercare di dare le migliori prospettive di vita alla progenie. Ma quanto costa far studiare i propri figli? Le famiglie italiane ogni anno pagano 9 miliardi e 101 milioni per far studiare i figli. Un fiume di denaro, anzi, un oceano di soldi che ha pochi eguali in Europa. Quindi se avete un figlio considerate che: un miliardo e 158 milioni di euro (833,2 euro a bambino) vanno per la scuola materna, che in Italia molto spesso è privata; un altro miliardo e 676,9 milioni (378 euro ad alunno) vengono spesi per i cicli delle elementari e delle medie, mentre 688,7 milioni (237,9 euro a studente) se ne vanno per far frequentare le scuole superiori. Ma questo è ancora niente. Già, perché gli esborsi più importanti arrivano quando i ragazzi vanno all’Università. 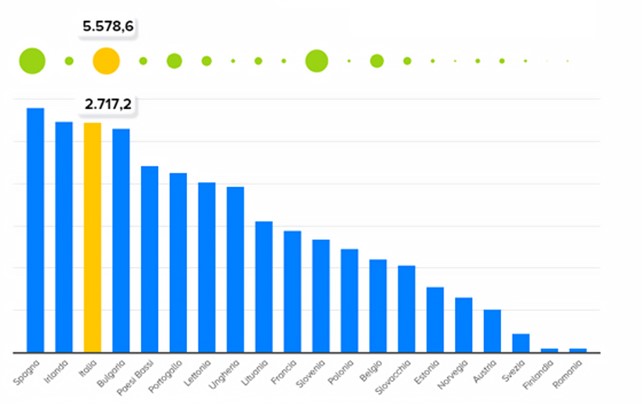
Gli studi universitari, infatti, succhiano da soli il 61,3% di tutta la spesa privata delle famiglie italiane in istruzione: 5 miliardi e 579 milioni di euro. Praticamente avere un figlio all’Università costa 2.717 euro a studente, al netto di borse di studio e sussidi. Se escludiamo il Regno Unito, in cui l’istruzione terziaria segue un modello più simile a quello americano, solo in Spagna e Irlanda le famiglie pagano di più. Si dirà: il dato è dovuto alle costose università private che alzano la media. Non proprio, perché sul totale delle università italiane quelle private accolgono ben pochi studenti, anche se è vero che per frequentare l’Università Bocconi si può spendere fino a 16.103, la Luiss 15mila euro, lo IULM 9.956 euro all’anno. I costi naturalmente lievitano se i figli decidono di frequentare gli ormai indispensabili master post-laurea. Per Almalaurea e Sole24Ore in Italia si può scegliere tra ben 68 alternative e alcuni di questi arrivano a costare anche più di 20mila euro. L’MBA (Master in Business Administration) dell’Università Bocconi, quello del Politecnico di Milano e quello della Luiss di Roma sfondano tranquillamente quota 35mila euro. Più economici (si fa per dire) sono i master dello Ied (Istituto Europeo di Design) sul mondo del fashion, del design, della comunicazione, per i quali si deve sborsare 20.100 euro. |
Tasse alte, costi alti, numero di laureati bassoIn Italia, comunque, solo il 18,2% degli studenti frequenta atenei privati, mentre in Europa la percentuale è del 19,6%, e ancora meno seguono master costosi. La ragione principale dell’alta spesa delle famiglie è che da noi le tasse universitarie sono più alte che in altri Paesi. Mediamente, secondo Eurydice (una rete europea di informazione sull’educazione), le tasse universitarie ammontano a 1.592 euro, molto di più che, per esempio, in Germania e Francia, dove per moltissimi studenti lo studio universitario è (quasi) gratuito. A versare di più in tasse universitarie sono solo gli studenti olandesi, lettoni e lituani.Alle tasse si aggiungono le spese del mantenimento di chi è fuori sede. Secondo il Sole24Ore i ragazzi che studiano in una città diversa da quella di residenza sono più di 800mila (anno accademico 2021-22) e costano almeno 10mila all’anno alle famiglie, con ovvie differenze in base alla città in cui ha sede l’ateneo. Secondo i calcoli dell’Udu (Unione Degli Universitari), che a vitto e alloggio aggiungono anche eventuali attività culturali, i costi dei trasporti per il ritorno periodico a casa o quelli del medico di base per i non residenti, si arriva anche a 17mila euro.Tutto questo ha giganteschi effetti sulla pianificazione finanziaria delle famiglie, che vedremo più avanti, ma ha anche effetti paradossali sulla società italiana. Da noi, infatti, nonostante gli studi siano costosissimi, in pochi arrivano alla laurea: solo il 29,2% di chi ha tra i 25 e i 34 anni ha un titolo universitario, peggio di noi fa solo la Romania con il suo 24,7%, mentre la media Ue è del 42%. |
Gli investimenti pubblici in istruzione non bastanoIl fatto è che nel corso degli anni la crescita della spesa delle famiglie è stata veramente enorme: tra 2012 e 2020 i costi per studente sono aumentati del 30,7%. Ed è ovvio che sia così se si guarda a quello che spende lo Stato: tra il 2013 e il 2020 l’incremento della spesa per studente è stata solo del 3,5%, appena in linea con il carovita e, quindi, di fatto la crescita è stata zero. A differenza di quella privata, la spesa pubblica è decisamente inferiore alla media europea, 7.137,8 euro per iscritto contro 10.017,3. È vero, i bilanci dei vari Paesi sono differenti, ma anche mettendo in relazione i dati con il prodotto interno lordo le differenze rimangono: lo Stato italiano per l’istruzione universitaria spende lo 0,88% del Pil contro l’1,27% medio nella Ue. Se il discorso si allarga a tutta l’istruzione, a partire dalla scuola materna, l’impegno del settore pubblico corrisponde al 4,44% del prodotto interno lordo, una percentuale (ancora) inferiore alla media dell’Unione Europea, che è del 5,02%. Ed è chiaro che se i soldi non ce li mette lo Stato, ce li deve mettere la famiglia. |
Un laureato guadagna di piùTorniamo agli studi universitari. Non sono inclusi nell’obbligo scolastico, si tratta perciò di una scelta che le famiglie e gli studenti fanno autonomamente, ed è a tutti gli effetti un investimento per il futuro che prevede che a fronte di costi non indifferenti vi sia un ritorno in termini di maggiori salari. Ora: se moltiplichiamo i 2.717 euro annui versati dai privati per l’istruzione universitaria di un figlio per cinque (il numero di anni di un percorso completo) abbiamo un esborso complessivo di 13.585 euro.Ne vale la pena? La risposta è sì. I dati dell’Ocse dicono che in Italia il 43% dei lavoratori laureati guadagna uno stipendio superiore di almeno il 50% alla mediana e che solo il 24% dei diplomati può ambire ad avere un salario superiore alla mediana. |
L’occupazione post laureaDai dati di Almalaurea del 2023 sappiamo quali sono i corsi di laurea che offrono le migliori possibilità lavorative. Al primo posto, Ingegneria industriale e dell’informazione: a cinque anni dal conseguimento del titolo sono occupati il 95,6% dei laureati in questa disciplina. Segue Informatica e tecnologie ICT con il 94,6% e poi Architettura e ingegneria civile con il 92,5%, mentre tra i laureati in Economia risultano occupati il 91,2%, poco più che nel ramo medico-sanitario e farmaceutico con il suo 90,9%. Dati alla mano, insomma, l’investimento che una famiglia si trova ad affrontare non è affatto trascurabile e deve essere programmato con cura e per tempo. |