Pensione Futura: il Calcolo che Nessuno Vuole Fare
Chi ha meno di 45 anni oggi riceverà una pensione pubblica tra il 45% e il 60% dell’ultimo stipendio. Le generazioni precedenti prendevano il 75–85%. Il numero esatto che ti aspetta dipende da età, stipendio e carriera — e quasi nessuno lo ha mai calcolato davvero.
Ti faccio una domanda diretta: sai a quanto ammonterà la tua pensione?
Non a spanne. Non «spero bene». Il numero preciso, in euro al mese, che l’INPS ti accrediterà quando smetterai di lavorare.
Se non lo sai — e le probabilità sono dalla mia parte — non sei solo. Secondo la Ragioneria Generale dello Stato, la maggior parte degli italiani sotto i 50 anni non ha mai fatto questo calcolo. Non per pigrizia: perché il sistema è complicato, le proiezioni sono astratte, e il pensionamento sembra lontano abbastanza da rimandare il problema all’anno prossimo.
Il problema è che ogni anno che passa senza fare i conti è un anno in cui non si prende nessuna decisione per colmare il gap. E il gap, nella maggior parte dei casi, è molto più grande di quanto si immagini.
Questo articolo fa il calcolo. Con i tuoi numeri. In modo che tu possa finalmente sapere cosa ti aspetta — e cosa puoi fare oggi per cambiarlo.
Il sistema pensionistico italiano nel 2026: la versione che nessuno ti spiega in tre minuti
L’Italia ha attraversato tre riforme pensionistiche principali — Amato (1992), Dini (1995), Fornero (2011) — che hanno progressivamente spostato il calcolo delle pensioni dal sistemaretributivoa quellocontributivo. La differenza è enorme.
Nel sistemaretributivo— quello che ha beneficiato chi è andato in pensione prima del 2012 — la pensione si calcolava sulle ultime retribuzioni, tipicamente le più alte della carriera. Il risultato era un tasso di sostituzione (pensione / ultimo stipendio) tra il 75% e l’85%.
Nel sistemacontributivo puro— quello che si applica integralmente a chi ha iniziato a lavorare dopo il 1° gennaio 1996 — la pensione dipende esclusivamente dai contributi versati nel corso della vita lavorativa, rivalutati in base alla crescita del PIL. Il tasso di sostituzione atteso per chi è oggi sotto i 40 anni si attesta tra il45% e il 60%, secondo le proiezioni INPS.
Tradotto in euro: se guadagni 2.500 euro netti al mese oggi, la tua pensione pubblica sarà probabilmente tra 1.125 e 1.500 euro netti al mese. Con la stessa carriera, la stessa retribuzione e lo stesso numero di anni, tuo padre avrebbe preso 1.875–2.125 euro.
Fonte:INPS — Simulatore “La Mia Pensione Futura”· Ragioneria Generale dello Stato — proiezioni tasso sostituzione sistema contributivo 2026
| Generazione | Sistema di calcolo | Tasso sostituzione lordo | Con stipendio €2.500 netti |
|---|---|---|---|
| Pensionati ante-2012 | Retributivo | 75–85% | ~€ 1.900–2.125 netti |
| 50–60 anni oggi | Misto | 65–72% | ~€ 1.625–1.800 netti |
| 40–50 anni oggi | Contributivo prevalente | 55–65% | ~€ 1.375–1.625 netti |
| Under 40 oggi | Contributivo puro | 45–60% | ~€ 1.125–1.500 netti |
📖
Leggi anche
Vivere di rendita: quanto capitale serve davvero per integrare la pensione pubblica
Il simulatore: calcola la tua pensione e il gap da colmare
Il Laboratorio del Mercato — Simulatore Interattivo
La pensione che avrai — e quello che ti manca
Inserisci età, stipendio e anni di contributi. Il simulatore calcola la tua pensione pubblica stimata, il gap mensile rispetto al tuo stipendio attuale, il capitale necessario per colmarlo e il PAC mensile per accumularlo.
Età attuale
35 anni
Stipendio netto mensile
€ 2.000
Anni contributi già versati
10 anni
Età pensionamento prevista
67 anni
Anni al pensionamento
32 anni
Anni rimanenti di lavoro
Tasso sostituzione stimato
52%
Basato su sistema contributivo INPS
Pensione pubblica stimata
€ 1.040
Netta mensile stimata
Gap mensile
−€ 960
Differenza vs stipendio attuale
Capitale per colmare il gap
€ 230.400
Su 20 anni di pensione, 3% annuo
PAC mensile necessario
€ 380
Per accumulare quel capitale (5% annuo)
Con 35 anni e 2.000€ di stipendio, la tua pensione pubblica stimata è circa 1.040€ netti al mese. Il gap è di 960€ mensili. Per colmarlo integralmente servono circa 230.400€ di capitale aggiuntivo — accumulabili con un PAC di circa 380€ al mese nei prossimi 32 anni.
Elaborazione Matteo Giovagnoni · Tasso sostituzione: proiezioni INPS 2026 per sistema contributivo · Coefficiente trasformazione 67 anni: 5,604% · mgfinancialadvisor.com
📖
Leggi anche
PAC: come impostare un piano di accumulo per colmare il gap pensionistico senza errori
Le quattro variabili che riducono la pensione più di quanto si pensi
Il simulatore è una proiezione di base. Nella realtà, quattro variabili possono ridurre ulteriormente il risultato — e quasi nessuno le considera quando pensa alla pensione futura.
1. La carriera discontinua
Ogni anno senza contributi è un anno di montante che non cresce. In un sistema contributivo, buchi contributivi da partite IVA, periodi di disoccupazione, congedi non retribuiti, anni di lavoro in nero o all’estero senza coordinamento contributivo possono ridurre il tasso di sostituzione di 5–15 punti percentuali rispetto a una carriera lineare. Il simulatore ipotizza una carriera continua: se la tua non lo è, il gap reale è più grande.
2. I coefficienti di trasformazione che scendono
Il montante contributivo accumulato viene moltiplicato per uncoefficiente di trasformazioneche dipende dall’età di pensionamento. Nel 2026 il coefficiente a 67 anni è 5,604%. Ogni cinque anni circa viene aggiornato al ribasso, in funzione dell’aumento dell’aspettativa di vita. Chi è oggi a 35 anni e andrà in pensione intorno al 2054 utilizzerà un coefficiente che, secondo le proiezioni attuariali, potrebbe essere significativamente più basso di quello odierno.
3. L’inflazione che erode il potere d’acquisto
Le pensioni vengono rivalutate ogni anno all’inflazione — ma solo parzialmente e con meccanismi di scaglioni che penalizzano gli assegni più alti. Nel 2026 la rivalutazione è dell’1,4%, a fronte di un’inflazione che in alcuni mesi ha toccato il 3,3%. La pensione nominale rimane stabile o cresce leggermente, ma il suo potere d’acquisto reale si erode ogni anno in cui l’inflazione supera la rivalutazione applicata.
4. La crescita del PIL che rallenta
Nel sistema contributivo, il montante accumulato viene rivalutato ogni anno in base alla crescita media quinquennale del PIL nominale. Con un PIL reale italiano intorno allo 0,5% annuo e inflazione al 3,3%, la rivalutazione 2026 è al 4,04% (dato INPS). Ma se la crescita economica rallenta strutturalmente — scenario plausibile in un’economia con debito elevato e demografia in calo — la rivalutazione futura potrebbe essere inferiore, riducendo ulteriormente il montante finale.
Fonte:COVIP — Educazione previdenziale: guida alla previdenza complementare
«La pensione pubblica è il pavimento, non il soffitto. Chi si aspetta che sia sufficiente per mantenere il proprio tenore di vita non ha ancora fatto i conti.»
— Matteo Giovagnoni, Consulente Finanziario Fineco
Case study: Luca e Giulia — stessa età, pensioni molto diverse
Case Study Comparativo · Perugia, 2025
Luca e Giulia — 38 anni, stesso stipendio oggi, pensioni molto diverse
Entrambi dipendenti · Stipendio netto attuale: €2.200/mese · Contributi versati: 12 anni · Pensionamento previsto: 67 anni
- 1
Luca: carriera lineare, fondo pensione aperto a 30 anni
Luca ha una carriera da dipendente senza interruzioni. A 30 anni ha aperto un fondo pensione complementare con un versamento mensile di 200 euro — più il contributo del datore di lavoro (1,5% della RAL) e il TFR. A 67 anni, con una pensione pubblica stimata di circa 1.210 euro netti e un montante nel fondo pensione di circa 220.000 euro (ipotizzando un rendimento del 4,5% annuo), può convertire il fondo in una rendita mensile di circa 700 euro. Pensione totale: circa 1.910 euro al mese — l’87% dell’ultimo stipendio. - 2
Giulia: due anni di disoccupazione, nessun fondo pensione
Giulia ha avuto due anni di disoccupazione tra i 33 e i 35 anni — un buco contributivo che non ha mai recuperato. Non ha mai aperto un fondo pensione: «ci penso quando guadagno di più». A 67 anni, la sua pensione pubblica stimata è di circa 1.050 euro netti — anche meno di Luca, per il buco contributivo. Nessuna integrazione. Pensione totale: 1.050 euro al mese — il 48% dell’ultimo stipendio. Stessa età. Stesso stipendio. Differenza mensile: 860 euro. - 3
La lezione: il fondo pensione non è un lusso — è la risposta strutturale al gap
La differenza tra Luca e Giulia non è il reddito — è la decisione presa a 30 anni di iniziare a costruire un’integrazione previdenziale. Il tempo è il vero moltiplicatore: 200 euro al mese a 30 anni valgono molti di più di 500 euro al mese a 50 anni, anche con lo stesso rendimento. E il vantaggio fiscale — la deducibilità IRPEF fino a 5.164 euro di versamenti annui — significa che una parte del versamento viene finanziata dallo Stato sotto forma di risparmio d’imposta.
Il vantaggio fiscale che quasi nessuno sfrutta: deducibilità IRPEF fino a 5.164 euro
Il fondo pensione complementare italiano ha un vantaggio fiscale che è tra i più generosi dell’intera normativa italiana — e che la maggior parte dei lavoratori non sfrutta mai pienamente.
I versamenti al fondo pensione sonodeducibili dal reddito imponibile IRPEF fino a 5.164,57 euro all’anno. Questo significa che ogni euro versato al fondo riduce la base imponibile IRPEF. Per chi si trova nello scaglione del 35% (redditi tra 28.000 e 50.000 euro), versare 3.000 euro nel fondo pensione genera un risparmio fiscale di 1.050 euro — il 35% dell’importo versato. In pratica, lo Stato finanzia un terzo del tuo piano pensionistico complementare.
Il vantaggio in numeri
Un lavoratore dipendente con RAL di 35.000 euro (aliquota marginale IRPEF 35%) che versa 3.000 euro l’anno nel fondo pensione risparmia 1.050 euro di IRPEF nell’anno corrente. Il costo reale del versamento è 1.950 euro — non 3.000. Considerando il contributo del datore di lavoro (se previsto dal CCNL) e il TFR che può confluire nel fondo, l’apporto personale netto può essere ulteriormente ridotto. È uno dei pochi strumenti finanziari in cui lo Stato partecipa direttamente al tuo investimento.
📖
Leggi anche
Perché sapere cosa fare non basta: la psicologia che blocca le decisioni previdenziali
Perché quasi nessuno apre un fondo pensione — anche sapendo che dovrebbe
Ecco il paradosso della previdenza complementare italiana: il 74% dei lavoratori sa che la pensione pubblica non sarà sufficiente. Il 61% sa che esistono strumenti per integrarla. Ma solo il 31% ha aperto un fondo pensione complementare.
Il motivo non è l’ignoranza — è la psicologia. Il fondo pensione chiede un sacrificio presente e immediato (il versamento mensile) per un beneficio futuro e lontano (la rendita a 67 anni). Il cervello umano è costruito per svalutare i benefici futuri rispetto a quelli presenti. Questo si chiamapresent bias: la tendenza a preferire 100 euro oggi rispetto a 200 euro tra dieci anni, anche quando razionalmente il secondo è molto più conveniente.
La conseguenza è che la decisione di aprire un fondo pensione viene rimandata ogni anno — a quando guadagnerò di più, a quando la situazione sarà più stabile, a quando avrò più tempo per capire. Nel frattempo, ogni anno che passa è un anno di interesse composto perso e un anno di deducibilità IRPEF non sfruttata.
Il costo del rimandare
Chi apre un fondo pensione a 30 anni con 200€/mese ha un montante finale stimato di circa 215.000 euro a 67 anni (rendimento 4,5% annuo). Chi aspetta i 40 anni con lo stesso versamento arriva a circa 118.000 euro. La differenza è 97.000 euro — prodotta da soli 24.000 euro di versamenti in più nei dieci anni di anticipo. Il resto è interesse composto: il costo visibile del rimandare.
📖
Leggi anche
I 5 errori comportamentali che distruggono i rendimenti: il present bias applicato alla pensione
📖
Leggi anche
Previdenza complementare: guida completa 2026 — tutto quello che nessuno ti spiega sul fondo pensione
📖
Leggi anche
Fondo pensione 2026: le 5 decisioni critiche dal 1° luglio (silenzio-assenso, TFR, contributo aziendale)
5 cose da fare adesso per non arrivare a 67 anni con una sorpresa
- Usa il simulatore INPS “La Mia Pensione Futura”.È gratuito, si accede con SPID e mostra la proiezione personalizzata basata sui tuoi contributi reali. Non sono stime generiche — sono i tuoi dati. Fallo una volta l’anno, ogni anno, così come faresti con il controllo del conto corrente.
- Calcola il tuo gap reale.Prendi la pensione stimata dall’INPS e confrontala con il tuo stipendio netto attuale. La differenza è il gap mensile che devi colmare con strumenti complementari. Se non lo misuri, non puoi gestirlo.
- Apri il fondo pensione oggi — non quando avrai qualcosa di più da parte.Ogni anno di attesa ha un costo reale e misurabile in interesse composto perso e deducibilità IRPEF non sfruttata. La cifra giusta per iniziare non è quella ottimale — è quella sostenibile oggi. Anche 100 euro al mese a 30 anni valgono più di 300 euro al mese a 50.
- Verifica se il tuo datore di lavoro contribuisce al fondo.Molti CCNL prevedono un contributo del datore di lavoro al fondo pensione complementare — attivabile solo se anche il lavoratore versa. Non attivarlo significa rinunciare a una remunerazione che hai diritto a ricevere. È letteralmente denaro che lasci sul tavolo.
- Considera il fondo pensione prima dell’investimento in strumenti ordinari.Con la deducibilità IRPEF fino a 5.164 euro, il fondo pensione offre un rendimento implicito immediato (il risparmio fiscale) che nessun ETF o BTP può garantire. Prima di investire in strumenti ordinari, verifica di star saturando il limite di deducibilità del fondo pensione.
Il Laboratorio del Mercato: misura il costo del rimandare
Strumenti · Il Laboratorio del Mercato
7 simulatori per smettere di investire di pancia
Modulo 01 · Il Costo dell’Attesa
Ogni anno che passa senza aprire un fondo pensione o avviare un PAC di integrazione previdenziale ha un costo preciso in interesse composto perso. Il simulatore lo calcola sul tuo orizzonte specifico — non in termini astratti, ma in euro concreti sul montante finale.
Modulo 05 · I Cinque Archetipi
Chi apre il fondo pensione a 30 anni con 200€/mese, chi aspetta i 40 anni con 400€/mese, chi non lo apre mai e investe solo in ETF ordinari, chi lascia tutto sul conto: cinque strategie, stesso reddito iniziale, patrimoni previdenziali finali molto diversi.
Modulo 07 · Il Prezzo dell’Improvvisazione
Il gap previdenziale non si manifesta a 35 anni — si manifesta a 67, quando non c’è più tempo per recuperarlo. Il simulatore mostra quanto vale ogni anno di inerzia previdenziale sul reddito mensile disponibile nella fase del pensionamento.
Modulo 04 · 100 Investitori
Stesso stipendio iniziale, cento diversi livelli di integrazione previdenziale. Chi ha saturato la deducibilità IRPEF ogni anno, chi ha fatto il minimo, chi non ha fatto nulla: la distribuzione dei redditi disponibili in pensione mostra con chiarezza dove porta ogni scelta.
La pensione che avrai non è un destino fissato — è il risultato delle decisioni che prendi oggi. I simulatori ti aiutano a capire quanto vale ogni decisione prima che diventi troppo tardi per cambiarla.

Fondo Pensione 2026: 5 Decisioni Critiche Prima del Silenzio-Assenso del 1° Luglio (Guida Definitiva)
Dal 1° luglio 2026 i lavoratori neoassunti del settore privato avranno 60 giorni per scegliere se conferire il TFR a un fondo pensione o tenerlo in azienda. In assenza di scelta scatta il silenzio-assenso: il solo TFR maturando confluisce automaticamente al fondo previsto dal CCNL. Il contributo del datore di lavoro (fino al 2,5% della retribuzione) non è automatico: per attivarlo il lavoratore deve esplicitamente richiedere la trattenuta della propria quota minima volontaria in busta paga. Ecco le 5 decisioni critiche da prendere prima di subire la scelta.
La riforma previdenziale 2026 è la più significativa degli ultimi vent’anni e produrrà effetti su milioni di lavoratori italiani. La Legge di Bilancio ha introdotto il meccanismo del silenzio-assenso generalizzato per la destinazione del TFR alla previdenza complementare: dal 1° luglio 2026, chi non sceglie attivamente entro 60 giorni dall’assunzione si ritroverà automaticamente iscritto al fondo pensione previsto dal proprio contratto collettivo.
Il punto critico è che non-decidere è già una decisione: una decisione presa per inerzia, che può valere decine o centinaia di migliaia di euro di differenza sul patrimonio previdenziale finale. La normativa è pensata proprio per«forzare gentilmente» questa consapevolezza, ma il rischio è il rovescio della medaglia: ottenere un’adesione passiva senza nessuna ottimizzazione delle 5 leve che determinano il vero rendimento di lungo periodo.
In questo articolo analizzo le 5 decisioni critiche che ogni lavoratore deve affrontare entro il 1° luglio 2026, con numeri, alternative concrete e un simulatore per calcolare l’impatto delle proprie scelte sul capitale finale a 67 anni. È una guida pensata sia per i neoassunti che vivranno il silenzio-assenso, sia per i lavoratori già in forza che il legislatore potrebbe coinvolgere nei mesi successivi.
Coprirò anche una novità sostanziale che cambia profondamente il calcolo strategico tra fondi negoziali e fondi aperti: la portabilità del contributo datoriale introdotta dalla Legge di Bilancio 2026, che entra in vigore dal 31 ottobre 2026 (slittata dal 1° luglio dal Decreto PNRR). Una rivoluzione passata sotto traccia ma che, per la prima volta nella storia della previdenza complementare italiana, permette al lavoratore di trasferire la posizione mantenendo il contributo del datore di lavoro.
La Riforma 2026 in 6 Numeri Chiave
Il quadro normativo definitivo è stato chiarito tra Legge di Bilancio 2026 e i decreti attuativi. La Commissione di Vigilanza sui Fondi Pensione (Covip) e il Ministero del Lavoro hanno reso operativo il 20 maggio 2026 il nuovo portale informativo dedicato, realizzato in collaborazione con il Consiglio Nazionale Giovani e Mefop, per accompagnare la transizione.
Entrata in vigore
1° lug 2026
silenzio-assenso neoassunti
Tempo per scegliere
60 giorni
dalla data di assunzione
Contributo datore (tipico)
1,5–2,5%
retribuzione lorda annua
Deducibilità fiscale max
5.300 €
annui (era 5.164,57 €)
Capitale al pensionamento
fino al 60%
era 50% in precedenza
Aderenti previdenza compl.
12,5 mln
stima Covip fine 2026
Portabilità contributo datore
31 ott 2026
dopo 2 anni di permanenza
Fonti:Covip — Commissione di Vigilanza sui Fondi Pensione·Ministero del Lavoro e delle Politiche Sociali· Legge di Bilancio 2026
Il numero più sottovalutato in questa tabella è il contributo del datore di lavoro. Non si tratta di un dettaglio — ma neanche di un automatismo. Il silenzio-assenso trasferisce esclusivamente il TFR maturando al fondo CCNL: la quota datoriale (mediamente tra l’1,5% e il 2,5% della retribuzione lorda annua) si attiva solo se il lavoratore richiede esplicitamente la trattenuta in busta paga della propria quota minima volontaria prevista dal CCNL. È questo il passaggio che molti lavoratori non compiono — e che il silenzio-assenso, da solo, non garantisce.
Quando il meccanismo viene attivato correttamente, l’effetto è potente. Su una RAL di 35.000€ annui, parliamo di 525–875€ aggiuntivi che il datore di lavoro versa ogni anno nel fondo pensione. In 30 anni di carriera, capitalizzati al 4% annuo netto, sono tra 28.000 e 47.000€ di patrimonio aggiuntivo senza esborso diretto del lavoratore oltre la propria quota minima volontaria. È il singolo argomento finanziario più potente a favore della scelta consapevole e attiva.
Decisione 1: Conferire o Non Conferire il TFR
La prima decisione è binaria e irreversibile (nel senso che, una volta conferito il TFR, non torna più indietro — ma si può sempre interrompere il conferimento futuro). I parametri da valutare sono cinque.
| Parametro | TFR in Azienda | TFR al Fondo Pensione |
|---|---|---|
| Rendimento annuo | 1,5% + 75% inflazione (ex lege) | Storicamente superiore alla rivalutazione TFR sul lungo periodo, con oscillazioni di breve termine |
| Tassazione finale | tassazione separata 23–43% (aliquota media dei 5 anni precedenti la cessazione) | 15% (riducibile fino al 9% per anzianità oltre 35 anni di iscrizione) |
| Contributo datore | nessuno | 1,5–2,5% RAL (subordinato all’attivazione della quota volontaria del lavoratore) |
| Tutele su pignoramento | parziali | rinforzate (limiti più stringenti) |
| Anticipazioni | fino al 70% per spese sanitarie o acquisto casa (dopo 8 anni) | 75% spese sanitarie straordinarie (richiedibile da subito); 75% acquisto/ristrutturazione prima casa per sé o per i figli (dopo 8 anni); 30% libera per ulteriori esigenze (dopo 8 anni) |
La matematica del confronto è netta. Il TFR in azienda rende, per legge, l’1,5% + 75% dell’inflazione: in un contesto di inflazione al 2,5% (consensus 2026), parliamo di circa il 3,4% lordo annuo, che si traduce in 2,6% netto dopo le tasse.
Una linea bilanciata di un fondo pensione, sui dati storici di lungo periodo documentati dalle relazioni Covip, ha generalmente restituito rendimenti medi superiori alla rivalutazione del TFR, pur a fronte di oscillazioni di breve termine fisiologiche sui mercati. Su orizzonti di 20–30 anni il vantaggio competitivo emerge con maggior nitidezza, soprattutto quando si aggiunge il contributo del datore di lavoro che capitalizza separatamente. Resta ovviamente l’avvertenza standard: le performance passate non costituiscono garanzia di rendimenti futuri.
Il vero argomento di chi vuole lasciare il TFR in azienda non è finanziario: è psicologico. Chi rifiuta il fondo pensione lo fa per percezione di rischio («e se il fondo perde?»), per sfiducia istituzionale («chi controlla?») o per attaccamento al contatto fisico con il proprio datore di lavoro come custode del risparmio. Sono ragioni umane comprensibili, ma costano molti soldi nel lungo periodo — e ignorano il fatto che i fondi pensione italiani sono tra i più vigilati e tutelati al mondo, sotto controllo Covip.
Decisione 2: Quale Tipo di Fondo Pensione
Se la prima decisione è favorevole al conferimento, la seconda riguarda la categoria di fondo. Il sistema italiano della previdenza complementare prevede 4 tipologie principali, ciascuna con caratteristiche e costi differenti.
| Tipologia | Chi può aderire | Costi tipici (ISC) | Pro / Contro |
|---|---|---|---|
| Fondi negoziali (chiusi) | Categoria del CCNL di appartenenza | 0,2%–0,5% annuo | Costi bassi, contributo datore garantito / scelta limitata di linee |
| Fondi aperti | Tutti i lavoratori | 0,9%–1,8% annuo | Più flessibilità e linee / costi più alti, contributo datore solo se previsto |
| PIP — Piani Individuali | Tutti i lavoratori | 1,5%–2,5% annuo | Personalizzazione massima / costi più alti del mercato |
| PEPP — Pan-European | Tutti i lavoratori UE | 0,5%–1% annuo | Portabilità UE / strumento ancora poco diffuso in Italia |
Il silenzio-assenso porta automaticamente al fondo negoziale del proprio CCNL. Per la maggior parte dei lavoratori è la scelta meno cara e con l’accesso al contributo datore — subordinato però sempre all’attivazione esplicita della propria quota volontaria minima. In questo caso, l’adesione passiva non è una cattiva scelta in assoluto. Diventa cattiva quando il lavoratore avrebbe avuto opzioni migliori — per esempio un fondo aperto con linee di investimento più performanti, o una linea più aggressiva non disponibile nel chiuso — e non lo ha mai verificato.
Il punto critico è sui costi: una differenza dell’1% annuo di ISC (Indicatore Sintetico dei Costi) su 30 anni di accumulo vale circa il 26% in meno di capitale finale. Un fondo aperto a 1,5% che rende il 4% lordo, dopo 30 anni di versamenti, accumula circa il 26% in meno di un fondo negoziale a 0,5% con la stessa performance lorda. La scelta del tipo di fondo è quindi finanziariamente cruciale.
Storicamente, la scelta tra fondo negoziale e fondo aperto comportava un dilemma classico: il negoziale costava meno e dava il contributo del datore, ma offriva meno linee di investimento; l’aperto era più flessibile ma costava di più e—soprattutto—non dava il contributo del datore. Questo dilemma è stato parzialmente superato dalla Legge di Bilancio 2026 con l’introduzione della portabilità del contributo datoriale (dal 31 ottobre 2026). Ne parlo nella sezione dedicata più sotto, perché cambia il calcolo strategico in modo sostanziale.
Decisione 3: Quale Linea di Investimento
Ogni fondo pensione offre tipicamente da 3 a 6 linee di investimento (i «comparti») con profili di rischio crescenti, dalla garantita all’azionaria pura. La scelta della linea giusta impatta più del tipo di fondo sul risultato finale.
- Linea garantita: rendimento minimo garantito per contratto, rischio nullo. Adatta solo a chi è già vicino al pensionamento (5 anni o meno)
- Linea obbligazionaria: 100% titoli di Stato e corporate IG, profilo di rischio contenuto. Adatta a chi ha tra 10 e 5 anni dalla pensione
- Linea bilanciata: mix 50/50 azioni-obbligazioni, profilo di rischio medio. Adatta a chi ha tra 25 e 10 anni dalla pensione
- Linea azionaria: 70%–100% azioni globali, profilo di rischio elevato con maggiori oscillazioni di breve. Adatta a chi ha 25+ anni dalla pensione
I rendimenti netti storici di ogni linea sono pubblicati annualmente dalla Covip e dai singoli fondi nella documentazione di trasparenza obbligatoria. La regola di pollice consolidata sui dati di lungo periodo è che, all’aumentare dell’orizzonte temporale, la maggior esposizione azionaria tende a generare risultati superiori, a costo di una volatilità intermedia maggiore che diventa irrilevante su orizzonti di 25+ anni. Le performance passate non costituiscono garanzia di rendimenti futuri, ma la matematica dell’orizzonte temporale è un fatto strutturale.
L’errore più comune nella scelta della linea sotto silenzio-assenso è la default allocation: i fondi negoziali, per i lavoratori che non scelgono nemmeno la linea, li allocano per legge sulla linea garantita o più conservativa disponibile. Per un trentenne con 37 anni davanti alla pensione, questa allocazione è finanziariamente devastante: significa rinunciare a punti percentuali di rendimento aggregato significativi per 35+ anni di accumulo.
📊
Leggi anche
Il costo nascosto del market timing: perché inseguire i rendimenti distrugge valore
Decisione 4: Quanto Versare in Più del TFR
Il TFR è circa il 6,91% della retribuzione annua. Il fondo pensione consente però di versare contributi volontari aggiuntivi fino alla soglia massima di deducibilità di 5.300€ annui — soglia innalzata dalla Legge di Bilancio 2026 dai precedenti 5.164,57€. I contributi volontari riducono il reddito imponibile dell’anno, generando un risparmio fiscale immediato.
Su un reddito di 40.000€ con aliquota marginale del 35%, versare 3.000€ nel fondo pensione genera 1.050€ di risparmio fiscale immediato: il versamento netto «reale» è quindi 1.950€. È il singolo strumento fiscale più efficiente per i lavoratori dipendenti italiani — più ancora dei tax-shield assicurativi o degli investimenti in titoli di Stato.
La regola pratica per i contributi volontari: versare almeno fino al limite del contributo datoriale. Molti CCNL prevedono che il datore versi il proprio contributo solo se il lavoratore versa una quota minima volontaria (tipicamente l’1%). Non versare questa quota minima significa rinunciare al «denaro gratis» del datore di lavoro — uno dei principali errori del primo anno di adesione.
Decisione 5: Capitale o Rendita alla Pensione
Al raggiungimento dei requisiti per la pensione di vecchiaia (67 anni nel 2026), il lavoratore deve decidere come ricevere il montante accumulato nel fondo pensione. La Legge di Bilancio 2026 ha aumentato la quota erogabile in capitale dal 50% al 60% del montante, con la quota residua erogata sotto forma di rendita vitalizia.
- Capitale (fino al 60%): somma una tantum, tassata al 15% (riducibile fino al 9% per chi è iscritto da oltre 35 anni). Massima libertà di utilizzo, rischio di consumarlo prematuramente
- Rendita (minimo 40%): flusso vitalizio mensile, calcolato sulla base di età, sesso e tipo di rendita scelta. Sicurezza del reddito perpetuo, costo opportunità rispetto all’investimento autonomo del capitale
La decisione tra capitale e rendita non è meccanica. Dipende da fattori personali: stato di salute, presenza di altri redditi pensionistici, struttura patrimoniale familiare, abilità di gestire autonomamente il capitale. Per un lavoratore con buona pensione INPS, immobile di proprietà e altri risparmi, il 60% in capitale è quasi sempre la scelta razionale: il capitale può essere investito in modo più efficiente in autonomia o con un consulente. Per chi avrebbe altrimenti una pensione INPS bassa, la rendita garantisce un cuscino certo per la vita.
La Portabilità del Contributo Datoriale: la Novità Strategica Più Sottovalutata
Tra tutte le modifiche introdotte dalla Legge di Bilancio 2026, ce n’è una che cambia il calcolo strategico tra fondi negoziali e fondi aperti più di ogni altra. Eppure è passata quasi sotto silenzio nel dibattito pubblico: la portabilità del contributo datoriale (comma 202 della L. 199/2025), che entra in vigore il 31 ottobre 2026 (slittata dal 1° luglio dal Decreto PNRR — DL 19/2026 convertito in L. 50/2026).
Come funzionava prima della riforma
Nel sistema previgente il contributo del datore di lavoro era riconosciuto solo se il lavoratore aderiva al fondo negoziale del proprio CCNL (o eccezionalmente a un fondo aperto previsto da accordi aziendali specifici). Se il lavoratore trasferiva la posizione individuale verso un fondo aperto o un PIP—magari per costi più bassi o linee di investimento migliori—perdeva il diritto al contributo datoriale futuro. Il datore di lavoro non era più tenuto a versarlo. Per molti lavoratori, questo dilemma rendeva di fatto il fondo negoziale una scelta obbligata, anche quando non era la più efficiente.
Cosa cambia dal 31 ottobre 2026
Il nuovo regime stabilisce che trascorsi 2 anni di partecipazione a una forma pensionistica con TFR conferito e con contributo datoriale attivo, il lavoratore potrà trasferire la propria posizione individuale a qualsiasi altro fondo pensione (aperto, PIP, PEPP) mantenendo il diritto al contributo del datore di lavoro previsto dal CCNL. Il datore di lavoro continuerà a versare la propria quota nel nuovo fondo scelto dal lavoratore, indipendentemente dalla forma pensionistica di destinazione.
Attenzione al prerequisito decisivo: la portabilità del contributo datoriale si esercita pienamente solo se nei primi 2 anni il lavoratore ha attivato la propria contribuzione volontaria oltre al TFR. Se nel fondo negoziale è confluito unicamente il TFR via silenzio-assenso — senza che il lavoratore abbia richiesto la trattenuta della quota minima in busta paga — il datore di lavoro non ha mai versato la propria quota, e non c’è alcun contributo datoriale da «portare con sé» al nuovo fondo. La portabilità opera tecnicamente sui contributi datoriali maturati ed eventualmente futuri, non su un diritto astratto.
L’Avviso comune del 26 maggio 2026 firmato dalle parti sociali (sindacati e Confindustria) e le successive interlocuzioni con Covip stanno definendo le procedure operative del trasferimento. La data del 31 ottobre 2026 è stata necessaria proprio per consentire alle aziende e ai fondi di adeguare le procedure di gestione del contributo.
La strategia in 2 fasi che apre la portabilità
La nuova norma rende possibile una strategia previdenziale che prima non esisteva e che, per un lavoratore neoassunto, può valere decine di migliaia di euro di patrimonio aggiuntivo:
- Fase 1 (anni 1–2): adesione al fondo negoziale del CCNL, attivazione esplicita della propria quota minima volontaria in busta paga per sbloccare il contributo datoriale, scelta della linea di investimento coerente con l’orizzonte temporale
- Fase 2 (dal 3° anno): analisi comparativa dei fondi aperti e PEPP disponibili. Se esiste un’alternativa con ISC più basso, linee più performanti o strumenti di pianificazione fiscale-successoria migliori, trasferimento della posizione mantenendo il contributo datoriale maturato e futuro
Su un orizzonte di 30 anni di accumulo, ridurre i costi annui dello 0,8%–1,2% passando da un fondo a costi medi a uno a costi efficienti vale tra il 20% e il 30% di capitale finale aggiuntivo. Su 35.000€ di RAL, con TFR e contributo datoriale entrambi versati per 30 anni, parliamo di oltre 50.000€ di patrimonio previdenziale recuperato solo grazie al trasferimento intelligente.
Tre cautele operative importanti. Primo: la portabilità opera solo per chi ha conferito il TFR (non per chi ha solo versamenti volontari). Secondo: i 2 anni decorrono dall’adesione, non dall’assunzione, quindi la finestra utile di trasferimento si apre intorno al terzo anno di lavoro. Terzo: il trasferimento non è gratuito—ogni fondo applica costi di uscita variabili, da verificare prima di pianificare la mossa.
Simulatore: Quanto Vale il Tuo Fondo Pensione a 67 Anni
Tutte le decisioni precedenti hanno un impatto numerico misurabile. Il simulatore qui sotto calcola l’effetto combinato di età di adesione, retribuzione e linea di investimento sul montante finale a 67 anni.
Simulatore · Montante a 67 anni
Quanto vale il tuo fondo pensione alla pensione di vecchiaia?
Calcolo proiettivo del montante a 67 anni con TFR + contributo datore (2%) + linea di investimento selezionata. Risultato netto da fiscalità.
Età attuale
35 anni
Retribuzione annua lorda
35.000 €
Rendimento atteso linea
4,0%
Montante netto a 67 anni
—
Capitale (60%)
—
Rendita mensile stimata
—
Ipotesi: TFR 6,91% RAL + contributo datore 2% RAL annuo (subordinato all’attivazione della quota volontaria del lavoratore). Tassazione finale 15% sul montante, riducibile dello 0,3% per ogni anno di partecipazione oltre il 15°, fino al minimo del 9%. Rendita calcolata su 40% del montante con coefficiente conservativo 4,5%. Simulazione didattica, non sostituisce analisi personalizzata.
Prova a muovere lo slider dell’età tra 25 e 50 anni mantenendo invariata la RAL e il rendimento. La differenza tra iniziare a 25 e iniziare a 45 è vertiginosa: non per il numero di anni in più di versamento, ma per la potenza dell’interesse composto su orizzonti lunghi. È esattamente l’argomento per cui rimandare la decisione previdenziale di 5 o 10 anni costa quanto un mutuo intero.
Mito vs Realtà: il TFR in Azienda Non è Più Sicuro
L’obiezione più comune di chi rifiuta il conferimento è che il TFR «in azienda è più sicuro». Confrontiamo apertamente questa percezione con i numeri.
Il mito
«Il TFR in azienda è più sicuro del fondo pensione. Se l’azienda è solida, il mio TFR è al sicuro. Se metto i soldi in un fondo pensione, rischio di perderli sui mercati.»
La realtà
Il TFR in azienda è un credito chirografario verso il datore di lavoro. In caso di fallimento aziendale, recuperarlo richiede l’intervento del Fondo di Garanzia INPS con tempi medi di 18–24 mesi e procedure complesse. Il fondo pensione è segregato per legge dal patrimonio del gestore (Covip vigila), tutelato come patrimonio autonomo del lavoratore e svincolato da qualsiasi rischio aziendale.
Il punto giuridico decisivo: il TFR maturato e non liquidato è un debito dell’azienda verso il lavoratore. In caso di crisi finanziaria del datore di lavoro, il lavoratore diventa creditore in concorso con tutti gli altri creditori chirografari, con prelazione limitata. L’intervento del Fondo di Garanzia INPS esiste, ma con limiti operativi e temporali significativi. Il patrimonio di un fondo pensione, invece, è per legge segregato: non può essere aggredito né dai creditori del gestore, né dal datore di lavoro, né da quelli del lavoratore (oltre certi limiti).
Quanto al rischio di mercato, è una percezione asimmetrica: il TFR in azienda «non scende mai» in valore nominale, ma perde costantemente in termini reali per via dell’inflazione che eccede la rivalutazione legale. Il fondo pensione su linea bilanciata oscilla nel breve, ma su orizzonti di 25+ anni non ha mai perso» in termini reali nei dati storici disponibili.
3 Scenari Probabili per chi Non Sceglie
Per rendere concreto l’impatto della decisione, ho costruito 3 scenari di percorso tipici di chi non si occupa attivamente della scelta entro 60 giorni. I numeri si riferiscono a un lavoratore tipo: 30 anni di età, RAL 35.000€, 37 anni alla pensione.
Scenari · Impatto della decisione previdenziale
3 percorsi possibili e il loro montante finale a 67 anni
🔴
Scenario 1: Subisce il silenzio-assenso
Non sceglie nulla. Il TFR confluisce al fondo CCNL su linea garantita di default. Non versa contributi volontari. Non riceve il contributo datoriale aggiuntivo perché non versa la quota minima richiesta.
Montante stimato: ~155.000 €
🟡
Scenario 2: Sceglie ma senza ottimizzare
Conferisce il TFR al fondo del CCNL. Resta sulla linea bilanciata di default. Versa la quota minima richiesta per ottenere il contributo datoriale. Non ottimizza la deducibilità fiscale.
Montante stimato: ~245.000 €
🟢
Scenario 3: Sceglie consapevolmente
Conferisce il TFR. Sceglie linea azionaria fino a 10 anni dalla pensione (poi life-cycle). Versa 2.500€/anno volontari per sfruttare deducibilità e contributo datoriale pieno. Rivede l’allocazione ogni 3 anni.
Montante stimato: ~340.000 €
La differenza tra Scenario 1 e Scenario 3 è di 185.000€ di patrimonio previdenziale finale: più del doppio. Su 37 anni di carriera, parliamo di circa 5.000€ all’anno di patrimonio aggiuntivo «sprecato» nello Scenario 1, semplicemente per non aver dedicato 3 ore di analisi nei primi 60 giorni di lavoro. È il costo nascosto del silenzio-assenso passivo — e il motivo per cui il legislatore, pur introducendo il meccanismo, ha contemporaneamente lanciato il portale informativo: lo Stato sa che il default non è mai la scelta finanziariamente migliore.
Checklist: 5 Azioni Entro 60 Giorni dall’Assunzione
Azione · Selezione previdenziale
Le 5 azioni operative entro 60 giorni dall’assunzione
- Identifica il fondo negoziale del tuo CCNL: chiedi al datore di lavoro o all’ufficio risorse umane qual è il fondo pensione previsto dal contratto collettivo. Confronta i costi (ISC) sul comparatore Covip prima di accettarlo per default.
- Confronta con almeno 2 fondi aperti: verifica se esistono fondi aperti con ISC più basso e linee di investimento più coerenti con il tuo orizzonte temporale. Considera anche un PEPP se hai prospettive di lavoro all’estero.
- Scegli la linea di investimento giusta per la tua età: se hai 20+ anni alla pensione, linea azionaria o bilanciata aggressiva. Se hai 10–20 anni, bilanciata. Se hai meno di 10 anni, obbligazionaria o garantita. NON accettare il default conservativo per inerzia.
- Verifica la quota minima per ottenere il contributo datoriale: leggi attentamente il CCNL o lo statuto del fondo. Quasi sempre il datore versa il proprio contributo solo se versi una quota minima volontaria. Non lasciare sul tavolo questa quota gratuita.
- Programma un check annuo della deducibilità fiscale: ogni dicembre, verifica quanto hai versato nell’anno e quanto manca alla soglia di 5.300€. Se la tua aliquota marginale è al 35% o più, riempire questa soglia è il miglior investimento fiscale disponibile per un lavoratore dipendente in Italia.
Fiscalità del Fondo Pensione: i 3 Vantaggi Spesso Sottovalutati
La fiscalità agevolata della previdenza complementare opera su tre livelli, tutti previsti dal DLgs 252/2005 e potenziati dalla Legge di Bilancio 2026.
- Deducibilità dei contributi: fino a 5.300€ annui di contributi volontari sono deducibili dal reddito imponibile IRPEF. Per un’aliquota marginale del 35%, significa un risparmio fiscale immediato di 1.855€ annui sul versamento massimo.
- Tassazione agevolata sui rendimenti: i rendimenti del fondo pensione sono tassati con aliquota del 20% (vs 26% ordinaria sui prodotti finanziari), con quota relativa ai titoli di Stato che gode dell’aliquota del 12,5%. Su 30 anni di accumulo, questi 6 punti percentuali di sconto fiscale valgono molto.
- Tassazione della prestazione finale: l’aliquota sul montante è il 15%, riducibile dello 0,3% per ogni anno di iscrizione oltre il quindicesimo, fino al minimo del 9%. È di gran lunga la tassazione più bassa applicata a qualsiasi forma di reddito differito in Italia.
Il combinato di questi tre vantaggi rende il fondo pensione il più efficiente veicolo fiscale strutturalmente disponibile per un lavoratore dipendente italiano. Tradotto in numeri: a parità di versamento lordo, il rendimento netto finale di un fondo pensione è sistematicamente superiore a quello di un investimento autonomo equivalente, anche al netto dei costi di gestione del fondo.
Domande Frequenti
Le risposte alle domande più ricorrenti sulla riforma 2026
Da quando entra in vigore il silenzio-assenso e a chi si applica?
Il meccanismo del silenzio-assenso per il conferimento del TFR alla previdenza complementare entra in vigore il 1° luglio 2026 e si applica ai lavoratori dipendenti del settore privato neoassunti dopo questa data. Il lavoratore ha 60 giorni dall’assunzione per esprimere una scelta esplicita. In assenza di scelta, il TFR confluisce automaticamente nel fondo pensione previsto dal CCNL applicabile (o nel fondo con il maggior numero di iscritti se sono previsti più fondi). La normativa è contenuta nella Legge di Bilancio 2026 e nei decreti attuativi.
Posso revocare la scelta dopo che è scattato il silenzio-assenso?
Una volta che il TFR è stato conferito al fondo pensione, le quote già versate non possono più tornare in azienda. Tuttavia, il lavoratore può sempre interrompere il conferimento del TFR maturando in futuro (con il modulo TFR2). Può anche trasferire la posizione accumulata da un fondo pensione a un altro (dopo 2 anni dall’adesione), senza penalità e mantenendo i benefici fiscali e di anzianità. La portabilità tra fondi è un diritto garantito dal DLgs 252/2005.
Se trasferisco la posizione da un fondo negoziale a un fondo aperto, perdo il contributo del datore di lavoro?
No, dal 31 ottobre 2026. La Legge di Bilancio 2026 (L. 199/2025) ha introdotto la portabilità del contributo datoriale: trascorsi 2 anni di partecipazione al fondo iniziale con TFR conferito, il lavoratore può trasferire la posizione a un fondo aperto, PIP o PEPP mantenendo il diritto al contributo del datore di lavoro previsto dal CCNL. Il datore continuerà a versare la propria quota nel nuovo fondo scelto. La norma era prevista al 1° luglio 2026 ma è stata posticipata al 31 ottobre 2026 dal Decreto PNRR (DL 19/2026 convertito in L. 50/2026) per consentire l’adeguamento delle procedure operative. È una novità storica: prima della riforma, il contributo datoriale era riconosciuto solo nei fondi negoziali e veniva perso al trasferimento.
Quanto vale il contributo del datore di lavoro e come si attiva?
Il contributo del datore di lavoro varia in base al CCNL applicabile, ma tipicamente oscilla tra l’1,5% e il 2,5% della retribuzione lorda annua del lavoratore. Su una RAL di 35.000€ parliamo di 525–875€ aggiuntivi che il datore versa ogni anno. In 30 anni di carriera, capitalizzati al 4% annuo netto, sono tra 28.000 e 47.000€ di patrimonio aggiuntivo. Attenzione però: il contributo datoriale NON è attivato automaticamente dal silenzio-assenso. Il silenzio-assenso trasferisce solo il TFR maturando. Per sbloccare la quota datoriale il lavoratore deve esplicitamente richiedere la trattenuta della propria quota minima volontaria in busta paga (tipicamente l’1% della RAL, in base al CCNL). Senza questo passaggio attivo, il datore non è tenuto a versare la propria quota e il lavoratore lascia letteralmente sul tavolo il singolo argomento finanziario più potente della previdenza complementare.
Anche i lavoratori già in forza saranno coinvolti dal silenzio-assenso?
La Legge di Bilancio 2026 ha previsto la possibilità di estendere il meccanismo del silenzio-assenso anche ai lavoratori già in forza, con una finestra di 6 mesi durante la quale chi non si esprime vedrebbe il proprio TFR maturando confluire al fondo pensione. La misura non è stata ancora applicata operativamente alla data odierna ed è in attesa dei decreti attuativi. I lavoratori già in forza che non hanno ancora conferito il TFR dovrebbero comunque considerare seriamente di farlo, indipendentemente da questa estensione futura.
Il Laboratorio del Mercato: 4 Simulatori per Smettere di Improvvisare
Strumenti · Il Laboratorio del Mercato
4 simulatori per non subire il silenzio-assenso
Modulo 01 · Il Costo dell’Attesa
Quanto costa rimandare la decisione previdenziale di 5 o 10 anni? Il simulatore quantifica il costo dell’attesa con la matematica dell’interesse composto. È lo strumento esatto per capire perché il silenzio-assenso passivo è la decisione più costosa.
Modulo 04 · 100 Investitori
Stesso mercato, 100 timing diversi. La distribuzione finale dei patrimoni mostra che il comportamento batte sistematicamente la scelta del prodotto. Trasferibile direttamente alla scelta del fondo pensione e della sua linea di investimento.
Modulo 06 · Timeline Emotiva
Come lo stesso mercato produce decisioni opposte a seconda dello stato emotivo del decisore. Strumento essenziale prima di scegliere una linea di investimento per 30+ anni di accumulo previdenziale.
Modulo 07 · Il Prezzo dell’Improvvisazione
Decomposizione numerica del costo di gestire la propria pianificazione in autonomia senza metodo. Si applica perfettamente alla scelta previdenziale sotto silenzio-assenso passivo.
Il silenzio-assenso è pensato per«aiutare» chi non ha tempo di scegliere. Ma il default non è mai la scelta ottimale. Usa i simulatori con i tuoi dati reali prima del 1° luglio per costruire la decisione consapevole.

Previdenza Complementare: Perché Conviene, Quanto Vale e Perché Quasi Nessuno la Ottimizza
Un lavoratore italiano nato nel 1985 andrà in pensione con un tasso di sostituzione stimato intorno al 55-60% del suo ultimo stipendio. Il resto va costruito. La previdenza complementare è l'unico strumento che ti paga per farlo — grazie alla deducibilità fiscale immediata.
La pensione pubblica italiana non sparirà. Ma non sarà sufficiente — non per chi ha iniziato a lavorare dopo la riforma Dini del 1995, non con un sistema contributivo che lega la pensione a quanto si è effettivamente versato durante la vita lavorativa.
Il problema non è capire se la previdenza complementare conviene. Conviene quasi sempre — lo dicono i numeri, non le opinioni. Il problema è che quasi nessuno la ottimizza, molti la attivano e dimenticano, e la maggior parte la apre troppo tardi lasciando sul tavolo decine di migliaia di euro di vantaggi fiscali inutilizzati.
Questo articolo non è una guida generica sul fondo pensione. È un'analisi dicosa quasi nessuno ti dice— e perché il comportamento conta più della scelta del fondo.
Il problema reale: il gap previdenziale italiano
La riforma Dini del 1995 ha trasformato il sistema pensionistico italiano da retributivo a contributivo. In un sistema retributivo, la pensione era calcolata sull'ultimo stipendio — e poteva arrivare all'80% o più. In un sistema contributivo, la pensione è proporzionale a quanto si è effettivamente versato nei decenni di lavoro — e i tassi di sostituzione per le generazioni più giovani sono molto più bassi.
Le proiezioni delNucleo di Valutazione della Spesa Previdenziale del Ministero dell'Economiastimano tassi di sostituzione tra il 55% e il 65% per i lavoratori dipendenti nati tra il 1980 e il 1990, e ancora più bassi per lavoratori autonomi e parasubordinati con carriere discontinue.
| Anno di nascita | Sistema applicato | Tasso sostituzione stimato | Deficit mensile (stipendio €3.000) |
|---|---|---|---|
| Prima del 1952 | Retributivo | 75–85% | € 450–750 |
| 1952–1969 | Misto (pro-rata) | 65–75% | € 750–1.050 |
| 1970–1984 | Contributivo (prevalente) | 60–70% | € 900–1.200 |
| Dal 1985 | Contributivo (puro) | 50–65% | € 1.050–1.500 |
Tradotto in termini concreti: un lavoratore nato nel 1985 con uno stipendio di 3.000€ netti al mese potrebbe percepire una pensione pubblica di circa 1.650–1.950€ al mese. Il deficit mensile rispetto all'ultimo stipendio è tra 1.050€ e 1.350€. Ogni mese. Per decenni.
Questo è il problema da risolvere. La previdenza complementare è uno degli strumenti disponibili per farlo — non l'unico, ma quello con il profilo fiscale più favorevole.
I tre vantaggi fiscali: deduzione, rendimento, prestazione
La previdenza complementare è l'unica forma di investimento in Italia che offre vantaggi fiscali in tutte e tre le fasi — contribuzione, accumulo e riscatto. Nessun altro strumento finanziario ha questa struttura.
1 — Deduzione fiscale immediata sui versamenti
I contributi versati al fondo pensione — fondi negoziali, fondi aperti o PIP (Piani Individuali Pensionistici) — sono deducibili dal reddito imponibile IRPEF fino a un massimo di€5.300 annui(limite aggiornato dalla Legge di Bilancio 2026; fino al 2025 era €5.164,57). Il risparmio fiscale concreto dipende dall'aliquota marginale IRPEF applicata al contribuente:
| Reddito lordo annuo | Aliquota marginale IRPEF | Risparmio annuo (contributo €5.300) | Risparmio in 30 anni |
|---|---|---|---|
| Fino a €28.000 | 23% | € 1.219 | € 36.570 |
| €28.001 – €50.000 | 35% | € 1.855 | € 55.650 |
| Oltre €50.000 | 43% | € 2.279 | € 68.370 |
Per un professionista con reddito di 60.000€, versare il massimo deducibile al fondo pensione ogni anno significa recuperare €2.279 di IRPEF ogni anno — cioè il contributo effettivo netto è 5.300 − 2.279 = €3.021. Il fondo pensione rende di più già dal giorno uno, prima ancora che i mercati facciano qualcosa.
2 — Rendimenti tassati al 20% invece del 26%
I rendimenti generati dal fondo pensione durante la fase di accumulo sono tassati al20%— contro il 26% applicato alla quasi totalità degli altri strumenti di investimento. Per la componente investita in titoli di stato ed equivalenti l'aliquota scende ulteriormente al 12,5%. In un orizzonte di 30-40 anni, questa differenza di 6 punti percentuali annui di tassazione si compone in modo significativo sul capitale finale.
3 — Tassazione agevolata sulla prestazione finale
Alla maturazione del diritto pensionistico, il capitale accumulato nel fondo viene tassato con un'aliquota che parte dal15%(contro il 23-43% dell'IRPEF ordinaria) e diminuisce di 0,30% per ogni anno di partecipazione oltre il quindicesimo, fino a un minimo del9%dopo 35 anni di adesione. Chi ha iniziato a 30 anni e va in pensione a 67 anni ha partecipato per 37 anni — e paga solo il 9% sul capitale accumulato.
📖
Leggi anche
Vivere di rendita: come il fondo pensione integra il piano di indipendenza finanziaria
Il simulatore: quanto vale il tuo fondo pensione davvero
Il Laboratorio del Mercato — Simulatore Interattivo
Previdenza complementare: il calcolo reale
Imposta reddito, versamento annuo e anni di accumulo. Il simulatore mostra il risparmio fiscale immediato, il capitale accumulato e la rendita mensile aggiuntiva stimata.
Reddito lordo annuo
€ 40.000
Versamento annuo fondo
€ 3.000
Anni di accumulo
30 anni
Rendimento annuo atteso
4,5%
Risparmio IRPEF annuo
€ 1.050
Aliquota marginale: 35%
Versamento netto effettivo
€ 1.950
Dopo il rimborso fiscale
Capitale accumulato
€ 195.000
Rendimento 4,5% annuo
Rendita mensile aggiuntiva
€ 650
Stima su 25 anni di erogazione
Risparmio IRPEF totale
€ 31.500
In tutta la fase di accumulo
Aliquota finale prestazione
9%
Dopo 35+ anni di partecipazione
Con 30 anni di accumulo e rendimento al 4,5%, il fondo pensione produce una rendita mensile aggiuntiva stimata di circa €650 — che riduce sensibilmente il gap previdenziale. Il costo effettivo, dopo il risparmio IRPEF, è significativamente inferiore al versamento nominale.
Elaborazione Matteo Giovagnoni · Fonte normativa: D.Lgs. 252/2005 · Aliquote IRPEF 2024 · mgfinancialadvisor.com
📖
Leggi anche
ETF e orizzonte temporale: perché il tempo è la tua arma segreta — anche nella previdenza
Il TFR: la scelta che quasi nessuno capisce davvero
Per i lavoratori dipendenti del settore privato esiste un'altra variabile che amplifica ulteriormente il vantaggio del fondo pensione: la scelta su dove destinare ilTFR(Trattamento di Fine Rapporto).
Lasciare il TFR in azienda significa che viene rivalutato ogni anno dell'1,5% fisso più il 75% dell'inflazione ISTAT — rendimento basso, tassato con aliquota separata del 17-23% alla liquidazione. Destinarlo al fondo pensione significa che partecipa alla gestione finanziaria del comparto scelto — potenzialmente molto più alto nel lungo periodo — e viene tassato al 15-9% alla prestazione.
Non esiste quasi mai un caso in cui lasciare il TFR in azienda conviene più del fondo pensione per un lavoratore con orizzonte temporale superiore a 10 anni. Eppure la maggioranza dei lavoratori non ha mai espresso la scelta esplicita — e per legge, il silenzio-assenso ha trasferito il TFR al fondo complementare solo per le aziende con più di 50 dipendenti. Per tutti gli altri, il TFR è rimasto in azienda per inerzia.
«Lasciare il TFR in azienda per paura di "perdere" è come tenere i soldi sotto il materasso per paura della banca. Il rischio percepito è l'opposto del rischio reale.»
— Matteo Giovagnoni, Consulente Finanziario Fineco
Case study: Marco e Luca — stessa pensione INPS, patrimoni previdenziali opposti
Case Study Comparativo · Perugia, 2024
Marco e Luca — stesso reddito, stessa età, 30 anni di scelte diverse
Entrambi dipendenti · Reddito: €45.000 lordi · Età 62 · Pensione INPS: identica
- 1
Marco: fondo pensione aperto a 32 anni, massimizzato ogni anno
Marco ha aperto un fondo pensione a 32 anni e ha versato il massimo deducibile — inizialmente €3.000, poi aumentato progressivamente fino a €5.164 — per 30 anni. Ha trasferito il TFR al fondo dal primo giorno. Comparto bilanciato, rendimento medio 5,2% annuo. A 62 anni il suo fondo pensione vale circa 287.000€ dopo tassazione al 9%. Risparmio IRPEF cumulativo in 30 anni: circa 52.000€. Rendita mensile aggiuntiva stimata: circa 960€. - 2
Luca: nessun fondo pensione, TFR in azienda, investimenti fai-da-te
Luca non ha mai aperto un fondo pensione — "ci penserò quando sarò più grande". Il TFR è rimasto in azienda per 30 anni, rivalutato all'1,8% medio annuo. Ha fatto qualche investimento in autonomia, ma senza un piano strutturato. A 62 anni ha un TFR di circa 68.000€ (tassato al 23%) e investimenti per circa 95.000€. Ha pagato €52.000 di IRPEF in più rispetto a Marco sugli stessi versamenti. La sua rendita mensile aggiuntiva stimata: circa 290€. - 3
Il divario: 670€ al mese per trent'anni
La differenza di rendita mensile tra Marco e Luca è circa 670€ — quasi 8.000€ all'anno. Su una vita pensionistica di 25 anni, vale circa 200.000€ di potere d'acquisto in più. Non è la differenza tra chi ha investito bene e chi male: è la differenza tra chi ha avuto un piano previdenziale strutturato dall'inizio e chi ha rimandato. Il present bias di Luca gli è costato una pensione intera.
I vantaggi aggiuntivi che quasi nessuno sfrutta
Extra deducibilità per i lavoratori di prima occupazione
Chi ha iniziato a lavorare dopo il 1° gennaio 2007 e nei primi cinque anni di iscrizione al fondo non ha versato il massimo deducibile accumula unplafond aggiuntivoche può essere utilizzato nei venti anni successivi. Il plafond aggiuntivo annuo massimo è di €2.582,29, che porta il limite di deducibilità complessivo fino a €7.882,29 annui. È un'opportunità quasi completamente ignorata — e che vale, per un giovane lavoratore con aliquota marginale del 35%, quasi €900 di risparmio IRPEF aggiuntivo ogni anno.
RITA — Rendita Integrativa Temporanea Anticipata
A cinque anni dalla maturazione del diritto alla pensione, con almeno cinque anni di iscrizione al fondo, è possibile richiedere laRITA: una rendita mensile anticipata che eroga gradualmente il capitale accumulato nel fondo, tassata favorevolmente. Permette di "pre-pensionarsi" parzialmente — ricevendo una rendita dal fondo che integra reddito da lavoro ridotto o che sostituisce temporaneamente uno stipendio nella fase di transizione verso la pensione.
Anticipo per spese sanitarie e acquisto prima casa
Dopo otto anni di iscrizione, è possibile richiedere fino al 30% del capitale accumulato perspese sanitarie straordinarie(senza giustificazione, tassato al 23%) o peracquisto o ristrutturazione della prima casa(tassato al 23%, ma esente da IRPEF per le spese sanitarie gravi). Questa flessibilità riduce il principale disincentivo psicologico all'adesione — la sensazione che i soldi siano "bloccati per sempre".
📖
Leggi anche
La psicologia del denaro: come il present bias distrugge la pianificazione previdenziale
Perché quasi nessuno la ottimizza: il presente batte sempre il futuro
Se la previdenza complementare è così conveniente, perché così pochi la massimizzano? La risposta è infinanza comportamentale— non in finanza tecnica.
Ilpresent bias— la tendenza a sopravvalutare il presente rispetto al futuro — colpisce la previdenza più di qualsiasi altro strumento finanziario. Versare €3.000 oggi per ricevere una rendita tra 30 anni richiede di fare qualcosa di psicologicamente molto difficile: rinunciare a qualcosa di reale e immediato in cambio di qualcosa di virtuale e lontano.
Questo è aggravato dall'illusione del controllo:molti credono di poter "rimandare" e "recuperare" versando di più negli ultimi anni prima della pensione. I numeri mostrano che non funziona così: 30 anni di interesse composto su €3.000 annui produce molto di più di 10 anni sullo stesso importo triplicato. Il tempo perso non si recupera.
Infine c'è ilproblema dell'intermediazione:il fondo pensione viene spesso presentato come uno strumento previdenziale — e in quanto tale, viene percepito come "cosa da sistemare dopo" invece che come la leva fiscale più immediata disponibile sul reddito. Un consulente serio introduce il fondo pensione nella conversazione fin dall'inizio — non come obbligo previdenziale ma comeottimizzatore fiscale immediatocon rendimento garantito al primo anno pari all'aliquota IRPEF marginale.
5 principi per chi vuole pianificare la previdenza sul serio
- Apri il fondo pensione il prima possibile — non quando "sei pronto".Il vantaggio della previdenza complementare cresce esponenzialmente con il tempo. Ogni anno di ritardo non è un anno di risparmio posticipato: è un anno di interesse composto perso, un anno di deduzione IRPEF non incassata, un anno di accumulo che non si recupera versando di più dopo. Non esiste un "momento giusto" per aprire un fondo pensione — esiste solo il prima possibile.
- Massimizza la deduzione ogni anno, non solo "qualcosa".Versare €500 invece di €5.300 è meglio di niente, ma lascia sul tavolo migliaia di euro di risparmio IRPEF ogni anno. Se il budget non permette il massimo, aumenta progressivamente con ogni avanzamento di carriera. La deducibilità è l'unico investimento in Italia con rendimento garantito al primo anno pari alla tua aliquota marginale IRPEF.
- Trasferisci il TFR al fondo — salvo condizioni specifiche.In quasi tutti i casi per un lavoratore con orizzonte superiore a 10 anni, il TFR nel fondo pensione batte il TFR in azienda in termini di rendimento atteso e trattamento fiscale. Le eccezioni esistono ma sono rare: difficoltà finanziarie aziendali, situazioni di liquidità immediata, o prossimità alla pensione con orizzonte brevissimo.
- Scegli il comparto giusto per il tuo orizzonte.Un lavoratore di 35 anni con 30 anni alla pensione non dovrebbe stare nel comparto garantito o obbligazionario puro — le opportunità di rendimento di lungo periodo sarebbero sistematicamente sacrificate per una protezione che non serve con quell'orizzonte. Il comparto azionario o bilanciato dinamico è quasi sempre più appropriato per chi ha decenni davanti.
- Non liquidare anticipatamente salvo casi di effettiva necessità.Il riscatto anticipato del fondo pensione per "fare altro" è uno dei peggiori errori previdenziali possibili. Si perde il beneficio dell'interesse composto già accumulato, si pagano tasse al 23% invece del 9-15% finale, e si azzera anni di costruzione. La percezione del capitale come "disponibile" è una trappola del present bias — il fondo pensione funziona proprio perché è strutturalmente illiquido.
Il Laboratorio del Mercato: il costo del presente bias sulla previdenza
Strumenti · Il Laboratorio del Mercato
7 simulatori per smettere di investire di pancia
Modulo 01 · Il Costo dell'Attesa
Ogni anno di ritardo nell'apertura del fondo pensione ha un costo misurabile — in deduzione IRPEF persa, in interesse composto mancato, in capital accumulato finale. Il simulatore mostra quanto vale ogni anno di attesa per chi rimanda "al momento giusto".
Modulo 05 · I Cinque Archetipi
Lo stesso reddito, cinque approcci diversi alla previdenza complementare. Chi massimizza subito accumula un patrimonio previdenziale esponenzialmente superiore a chi rimanda, chi versifica poco o chi non apre affatto. Il simulatore mostra i numeri finali di ciascun archetipo.
Modulo 07 · Il Prezzo dell'Improvvisazione
Il costo della previdenza non pianificata non è immediato — si manifesta decenni dopo, quando il gap previdenziale diventa reale e non è più recuperabile. Il simulatore rende visibile il patrimonio previdenziale "mancante" per ciascun anno di ritardo.
Modulo 02 · I Giorni Decisivi
L'interesse composto nella previdenza complementare lavora su decenni — non su anni. Ogni "pausa" dal versamento, ogni riscatto anticipato, ogni anno di ritardo nell'iscrizione riduce il capitale finale in modo sproporzionato rispetto al risparmio di breve termine.
Il gap previdenziale italiano è reale e misurabile. La previdenza complementare è lo strumento che lo colma — con vantaggi fiscali garantiti già dal primo anno. Il momento migliore per iniziare era ieri. Il secondo momento migliore è oggi.
Certificazione EFPA EPS: guida pratica alla pensione
La scena tipica: la pensione entra in stanza… quando è già tardi
Succede spesso così.
La pensione non è un argomento che “si sceglie”: di solito ti piomba addosso in un momento qualsiasi, magari tra una call di lavoro e una lista della spesa.
“Matteo, mi è arrivata una simulazione… e non torna.”
Oppure:
“Ho cambiato tre contratti, due aziende e ho anche un buco contributivo. Ma tanto… ci penserà l’INPS, no?”
Ecco. È proprio in quel “no?” che si nasconde il problema: la pensione viene trattata come una speranza, non come un progetto.
È uno dei motivi per cui ho deciso di conseguire la certificazione EFPA – European Pension Specialist (EPS): perché se c’è un’area in cui servono metodo, competenza e pazienza, è questa.
Perché ho scelto la certificazione EFPA EPS

Ci sono certificazioni che fanno curriculum. E certificazioni che fanno lavoro migliore.
La pensione è un tema dove non basta “sapere due cose”. Serve saperle collegare:
regole e normativa
fiscalità (che spesso è la parte più fraintesa)
scelte di accumulo e, soprattutto, decumulo (cioè: come userò quei soldi)
coerenza con il piano finanziario complessivo
La certificazione EFPA EPS è un percorso specialistico pensato proprio per chi vuole lavorare con serietà sulla pianificazione pensionistica: non la “solita chiacchiera da bar” sulla pensione che non ci sarà, ma una struttura concreta, verificata, con un esame finale.
Una cosa importante: chi legge “pensione” pensa subito a “prodotto”
È normale: siamo abituati così.
Fondo pensione? PIP? Comparto garantito? Azionario? Deduzione? RITA?
Il punto è che questi sono strumenti. Ma prima dello strumento serve la domanda giusta.
La domanda giusta non è: “Qual è il fondo migliore?”
La domanda giusta è: “Qual è il mio obiettivo pensionistico e cosa rischio se non faccio nulla?”
Che cos’è davvero la certificazioneEFPAEPS
EFPA è uno degli enti di certificazione più riconosciuti in Europa nell’ambito della consulenza e della pianificazione finanziaria.
La certificazione European Pension Specialist (EPS) è focalizzata sulla previdenza e sulla pianificazione pensionistica: quindi pensione pubblica, previdenza complementare, fiscalità, normativa e costruzione di percorsi coerenti.
Tradotto in una frase sola: EPS significa “competenza certificata su un tema che tutti hanno, ma pochi gestiscono”.
L’illusione più comune: “Poi ci penserò”
Il problema della pensione non è solo che è lontana. È che è lenta.
Le conseguenze delle scelte previdenziali non si vedono domani mattina. Si vedono tra 10, 20, 30 anni.
E quando le vedi… spesso è tardi per correggere.
Quindi sì: è un tema scomodo.
Ma è anche uno dei più “gentili” da gestire, se inizi per tempo: perché non richiede gesti eroici. Richiede disciplina.
I tre pilastri: come ragiono io quando affronto la pensione con una persona
Quando lavoro su un progetto pensionistico, mi piace semplificare così:
Pilastro 1: pensione pubblica (INPS o casse professionali)
Pilastro 2: previdenza complementare (fondi pensione / PIP / negoziali)
Pilastro 3: patrimonio personale (investimenti, riserve, immobiliare, azienda)
Il punto non è “scegliere il migliore”.
Il punto è farli lavorare insieme. E farlo in modo coerente con la vita reale: carriere che cambiano, redditi che oscillano, imprevisti, figli, scelte.
La fiscalità: l’area in cui si fanno più errori (anche in buona fede)
Qui vedo due estremi opposti:
“Il fondo pensione è come un ETF, uguale.” (No: ha regole proprie.)
“Il fondo pensione è sempre la cosa migliore.” (No: dipende dal tuo piano.)
La fiscalità può essere un acceleratore importante, ma non deve diventare l’unico motivo per decidere.
Prima viene il progetto. Poi viene lo strumento.
La mia checklist pratica (quella che uso davvero)
Se vuoi un approccio concreto, ecco il percorso che seguo spesso:
Fotografia: estratto contributivo, eventuale cassa, fondi già aperti
Obiettivo: che tenore di vita vuoi mantenere? quali spese? quali priorità?
Stima del gap: differenza tra ciò che ti serve e ciò che potresti ricevere
Strategia: come distribuire il peso sui tre pilastri
Strumento: scegliere soluzioni coerenti con età, orizzonte e rischio sostenibile
Regole di disciplina: automatismi, versamenti periodici, revisione annuale
Monitoraggio: aggiornare quando cambia lavoro, reddito, famiglia o normativa
Non è complicato. È solo… strutturato.
Ed è questa la differenza tra “parlarne” e “gestirla”.
Tre esempi (molto semplificati) di come cambia il ragionamento
Esempio 1 – Giovane dipendente
Qui il vantaggio principale è iniziare presto con importi sostenibili. L’obiettivo non è “fare il colpo”. È comprare anni.
Esempio 2 – Libero professionista
Qui il tema è doppio: continuità contributiva e costruzione di un capitale integrativo con redditi variabili.
Esempio 3 – Imprenditore
Qui la pensione è un pezzo del puzzle: entrano in gioco azienda, protezione, patrimonio, continuità e spesso anche passaggio generazionale.
Gli errori più comuni che vedo
Rimandare perché “manca tanto”
Scegliere comparti a caso o solo per paura
Confondere “deduzione” con “guadagno”
Ignorare costi e orizzonte (la previdenza è una maratona)
Usare il fondo pensione come un conto corrente (anticipazioni non pianificate)
Cosa cambia per te se il tuo consulente ha una certificazione come EFPA EPS
Una certificazione non è una promessa di risultati.
È un segnale di metodo.
Significa studio strutturato e verifica tramite esame, linguaggio tecnico usato con responsabilità, attenzione ai dettagli (norme, fiscalità, coerenza nel tempo) e, soprattutto, un approccio meno “opinabile” e più “processo”.
In altre parole: non garantisce magie. Aumenta la probabilità di fare scelte più solide.
Articoli correlati dal blog
Previdenza complementare: perché i giovani e i professionisti non possono più rimandare
Hai approfittato del tuo fondo pensione quest’anno?
Fondo pensione per figli: perché ho iniziato subito
Conclusione
La pensione non è un evento futuro. È una costruzione presente.
La certificazione EFPA EPS, per me, è un passo in più per offrire un supporto ancora più competente e strutturato su uno dei temi più delicati (e più sottovalutati) della vita finanziaria: il futuro previdenziale.
Call to action
Se vuoi fare un punto (anche preliminare) sulla tua situazione pensionistica e capire quali leve hai a disposizione, scrivimi: ti aiuto a trasformare un tema “complicato” in un piano chiaro, misurabile e sostenibile nel tempo.
PAC e Fondo Pensione per figli: la strategia integrata che vale doppio
👶🏻 “Papà, cos’è quel piccolo salvadanaio che mi hai aperto?”
Non è un salvadanaio. È unPiano di Accumulo (PAC).
L’ho fatto per te, Leone, nei tuoi primi mesi di vita. Perché voglio che tu capisca, un giorno, che i veri regali non fanno rumore. Crescono in silenzio.
Un PAC non è altro cheun investimento graduale, mese dopo mese, in strumenti diversificati. È il modo più semplice per far crescere capitale senza bisogno di grandi somme iniziali.
🧠 Perché un PAC fin dalla nascita?
Quando sei piccolo, il tempo è infinito.
E in finanza, il tempo èil vero acceleratore.
Se metto da parte100 € al mese per 18 anni, investiti con un rendimento medio del 6% annuo, succede questo:
- Verso complessivamente € 21.600
- Ottengo circa€ 34.500
- Con una semplice regola:costanza + interesse composto
E se il PAC proseguisse fino ai tuoi 30 anni, la cifra diventerebbeoltre € 70.000.
Non serve vincere alla lotteria, basta iniziare presto e non fermarsi.
🔑 I vantaggi invisibili del PAC per un figlio
- Disciplina
Ti insegna che risparmiare poco e spesso vale più che risparmiare tanto e mai. - Flessibilità
Puoi sospenderlo, modificarlo, aumentare o ridurre la rata senza perdere la rotta. - Protezione dall’emotività
Non entri e non esci dal mercato per paura. Semplicemente investi ogni mese, a prescindere. - Educazione
Un domani non sarà solo un capitale. Sarà una lezione: che il futuro si costruisce, non si indovina.
📊 Simulazione reale: PAC 100 €/mese su azionario globale
- 18 anni → ~€ 34.500
- 25 anni → ~€ 57.000
- 30 anni → ~€ 70.000
Numeri che raccontano una verità semplice:la costanza batte il caso.
🔗 Dal Fondo Pensione al PAC: una strategia integrata
Qualche settimana fa ho raccontato in un articolo come, nel tuo primo mese di vita, ti abbia aperto unfondo pensione.
Quella scelta ti offre vantaggi enormi: anzianità contributiva, anticipazioni per la prima casa, tassazione ridotta fino al 9%.
Ma la vera forza non sta nel fondo pensione da solo. Sta nelcollegarlo a un PAC.
Ogni anno, infatti, la deduzione fiscale che ottengo versando nel fondo pensione non la considero un “risparmio in più” da spendere, ma un’occasione.
👉 Quella deduzione la reinvesto in unPAC azionario globale.
È un circolo virtuoso:
- il fondo pensione mi regala la deduzione,
- il PAC trasforma quella deduzione in capitale che cresce,
- entrambi lavorano per te, Leone, con orizzonti temporali diversi.
📈 Il doppio motore della crescita
Immagina due binari paralleli:
- Binario 1 – Fondo pensione:capitale protetto, fiscalmente vantaggioso, con possibilità di anticipazioni e tassazione ridotta.
- Binario 2 – PAC:versamenti graduali e flessibili, capitale disponibile prima, investito nei mercati globali.
L’uno potenzia l’altro. Il fondo pensione lavora sul lungo termine, il PAC ti dà flessibilità e autonomia prima.
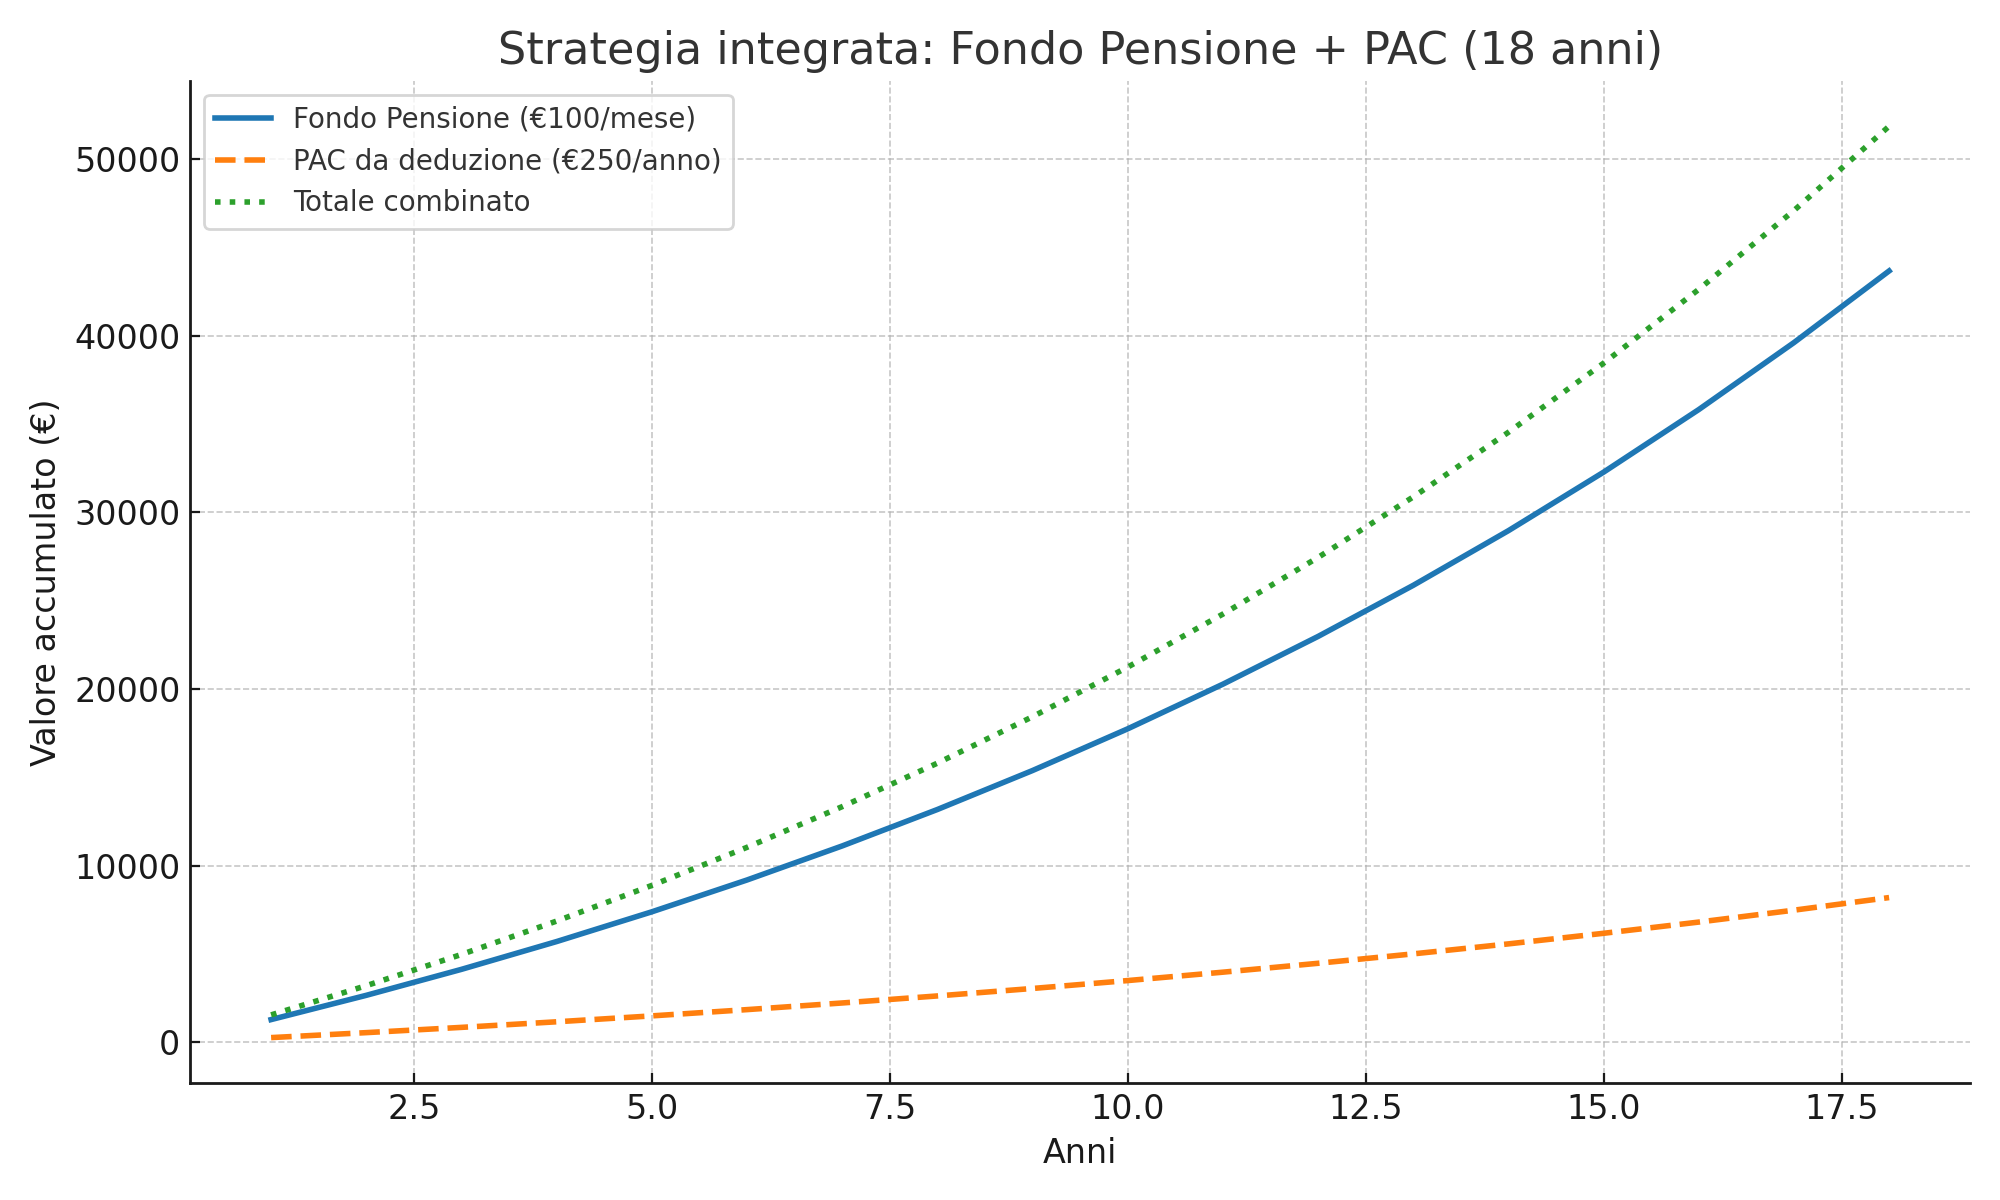
Esempio numerico base
- Fondo pensione: 100 €/mese per 18 anni (rendimento 7%) = circa42.000 €
- Deduzione fiscale media reinvestita in PAC (200-300 €/anno) = circa7.000-8.000 €
- Totale stimato:50.000 € a 18 anni
Esempio con scaglioni di deduzione superiori
Se i versamenti nel fondo pensione fossero maggiori (ad esempio 400-500 €/mese, compatibilmente con i limiti annui di deducibilità fino a 5.164,57 €):
- Versando 5.000 €/anno nel fondo, la deduzione fiscale può arrivare a1.500-2.000 € annuia seconda dello scaglione IRPEF.
- Se reinvestita ogni anno in un PAC globale, questa cifra da sola potrebbe generareoltre 50.000 € in 18 anni(ipotizzando rendimento medio del 6%).
- In parallelo, il capitale del fondo pensione crescerebbe fino a superare200.000 €nello stesso periodo.
Questo significa che un genitore con maggiore capacità di risparmio può sfruttare un effetto leva incredibile: il fisco contribuisce indirettamente a finanziare un secondo motore di crescita.
🎁 I tre regali che riceverai da questa scelta
- Tempo– Ogni anno in più aumenta la forza dell’interesse composto.
- Doppio capitale– Fondo pensione e PAC non si escludono, ma si alimentano a vicenda.
- Consapevolezza– Quando sarai grande non troverai solo un capitale, ma anche un esempio concreto di pianificazione.
🙌 Conclusione: un amore che diventa progetto
Non si tratta di scegliere tra fondo pensione e PAC.
Si tratta di capire che uno può alimentare l’altro.
Ogni euro risparmiato oggi vale doppio:
- deduzione fiscale subito,
- investimento che cresce domani.
È questa la lezione che voglio lasciare a mio figlio.
Non solo ricordi, ma strumenti. Non solo emozioni, ma opportunità.
Perché l’amore di un padre non è solo carezza e presenza. È anche saper costruire basi solide per il futuro.
E Fondo Pensione + PAC insieme sono esattamente questo:un progetto di vita trasformato in eredità concreta.
📎 Articoli correlati dal blog
- Fondo pensione per figli: perché ho iniziato subito – 21 Agosto 2025
Il racconto emotivo e razionale di come aprire un fondo pensione nel primo mese di vita di mio figlio sia stato un gesto lungimirante, con simulazioni reali e impatto sul lungo termine. - Investire con continuità: perché la stabilità batte l’istinto nei mercati incerti – 28 Giugno 2025
Una riflessione pratica sul potere dei versamenti regolari nel tempo, che sposa perfettamente la logica del PAC mensile: costanza, disciplina e risultati emergenti. - Under 40: metti al riparo oggi il tuo domani – 30 Aprile 2024
Un invito ad agire presto nella pianificazione finanziaria, proprio come quando si decide di attivare strumenti per i propri figli fin da piccoli.
📣 Call to Action
📣Vuoi capire come costruire una strategia integrata Fondo Pensione + PAC per tuo figlio, anche con versamenti importanti e deduzioni elevate?
Scrivimi: ti mostrerò come sfruttare ogni vantaggio fiscale per far crescere il tuo capitale in modo intelligente.
Fondo pensione per figli: perché ho iniziato subito
👶🏻 "Papà, perché mi hai aperto un fondo pensione?"
Questa domanda me la farà tra qualche anno. Forse tra molti. Ma ho deciso di scrivere oggi la risposta, con il cuore da papà e la testa da consulente.
Oggi è il21 agosto, e per me e mia moglie è un giorno speciale:è il primo mese di vita di nostro figlio. Solo trenta giorni fa lo tenevo tra le braccia per la prima volta, con gli occhi lucidi e il cuore che batteva più forte che mai. In un mese è cambiato tutto. Lui cresce, ogni giorno. E con lui cresce anche il mio desiderio di proteggerlo, sostenerlo, accompagnarlo.
Quando è nato, ho fatto come tutti i papà: ho pianto, ho sorriso, l’ho stretto forte. Poi, qualche settimana dopo, ho fatto qualcosa che non tutti i genitori fanno:
gli ho aperto un fondo pensione.
No, non perché mi auguro vada in pensione presto. Ma perché voglio dargli un vantaggio concreto, silenzioso, che cresce con lui. Voglio che un giorno, quando affronterà le sue prime sfide, possa contare su qualcosa che gli ricordi che i suoi genitori hanno pensato al suo domani prima ancora che lui pronunciasse la parola "domani".
🧠 Perché un fondo pensione a 1 anno?
Molti pensano che un fondo pensione serva solo a chi è vicino alla pensione.
Sbagliato.
Un fondo pensione è uno degli strumenti più efficientiper far crescere capitale, proteggerlo e preparare il futuro, anche (soprattutto) per un figlio.
Ecco cosa succede se lo apri a 1 anno:
- A18 anniavrà già17 anni di anzianità previdenziale;
- Potrà accederesubito alle anticipazioni(acquisto casa, spese personali);
- Avrà unatassazione futura agevolata(dal 15% riducibile fino al 9%);
- Sarà titolare di un patrimonioimpignorabile e insequestrabile;
- E, soprattutto, avrà unabase finanziaria solida per il suo primo passo nel mondo adulto.
Ho scelto di non aspettare. Perché ogni mese guadagnato è un alleato in più. Ogni euro investito oggi è una mano tesa nel suo futuro.
💰 Simulazione reale: cosa succede con 100€/mese per 18 anni?
Ho fatto i conti con i dati alla mano.
Ho ipotizzato un versamento costante di100 euro al mese per 18 anni, su una linea con90% azionario globalee un rendimento medio del7% annuo.

Il risultato?
| Dettaglio | Valore |
|---|---|
| Totale versato | € 21.600 |
| Valore finale stimato | € 42.091 |
| Orizzonte temporale | 18 anni |
| Rendimento medio annuo | 7% |
Questo significa che mio figlio, a 18 anni, avrà giàun capitale pronto da utilizzare, senza debiti, senza pressioni. Magari per la sua prima casa, per un master, per lanciare un progetto. O semplicemente per scegliere.
Perché la vera libertà è poter scegliere. Anche (e soprattutto) quando sei giovane.
🔍 I 3 vantaggi invisibili che ho regalato a Leone
1.Tempo
Non ci sono trucchi nella finanza. Ma se ce n’è uno, si chiamatempo.
Ogni anno in più èinteresse compostoche lavora per te.
18 anni sono un motore silenzioso che spinge.
2.Libertà a 18 anni
Grazie all’iscrizione precoce, potrà:
- usare il fondo per laprima casa,
- affrontare spese importanti senza indebitarsi,
- decidere di continuare a investirci fino alla pensione.
3.Consapevolezza
Più di ogni altra cosa, spero che questo fondo gli insegni qualcosa:
che il futuro si costruisceun passo alla volta, con scelte semplici ma profonde.
📝 Cosa dice la legge (e perché aiuta)
Aprire un fondo pensione a un figlio minorenne è perfettamente legale e supportato dalla normativa italiana.
- Il genitore può aderire per conto del figlio;
- I contributi versati sonodeducibilifiscalmente fino a 5.164,57 €/anno;
- Dopo8 anni di adesionesi possono richiedere anticipazioni fino al 75% del capitale (per casa, spese mediche, ecc.);
- Il fondo può essere riscattato in caso di eventi straordinari;
- È unpatrimonio separato: impignorabile, insequestrabile, protetto.
Le regole sono chiare. E sono fatte per premiare chi guarda lontano.
🙋♂️ Le domande più frequenti che ricevo dai clienti genitori
🔹Ma non è troppo presto?
No. Anzi, prima si inizia, meglio è. Il tempo è l'alleato più potente degli investimenti.
🔹E se poi tuo figlio non vuole usarlo per la pensione?
Può usarlo prima. Per la casa, per studiare, per vivere. Il fondo è flessibile.Non è un vincolo, è un'opportunità.
🔹Posso dedurre io i contributi?
Sì, se tuo figlio è a tuo carico fiscale. La deduzione riduce il tuo imponibile.
🙌 Conclusione: il miglior regalo è quello che cresce con lui
Non so cosa farà mio figlio da grande.
Magari diventerà un medico, un musicista, un consulente... o qualcosa che oggi nemmeno esiste.
Ma so chevoglio dargli strumenti, non solo parole.
E so che un fondo pensione è molto più di uno strumento finanziario.
È un segnale. Un gesto. Un seme piantato nel futuro.
Per questo ho iniziato oggi. Per questo oggi, che compie il suo primo mese, gli dedico anche questo articolo.
📎 Articoli correlati dal blog
- Adesione di soggetti fiscalmente a carico – minori di età
Il chiarimento ufficiale di COVIP che conferma la possibilità di aderire a un fondo pensione in nome del figlio minorenne e i profili fiscali connessi. - Edufin: Strumenti e risorse su previdenza complementare
Il portale del Comitato per l’Educazione Finanziaria (Edufin) offreguide, video, faq e strumenti interattiviper comprendere meglio la previdenza integrativa, confrontare diversi fondi pensione e valutare rendimenti e costi in modo consapevole. - Quadro delle competenze: Il valore del tempo nel risparmio previdenziale
Le linee guida di Edufin sottolineano l’importanza dell’orizzonte temporalee dell’interesse compostonella pianificazione previdenziale: sapere pianificare in anticipo è una competenza chiave.
📣 Call to Action finale
📣Vuoi sapere come costruire un fondo pensione per tuo figlio?
Scrivimi: ti spiegherò come farlo in modosemplice, fiscale e personalizzato.