Blog · Risparmio & Liquidità

Risparmio e liquidità:
come gestire il denaro che non è investito

35Articoli sul tema
Ultimo aggiornamento
Diagnosi patrimoniale →Servizio collegato
In breve

Questa sezione tratta la gestione del risparmio di breve periodo: quanta liquidità tenere sul conto, come l'inflazione riduce il potere d'acquisto del denaro fermo e quali caratteristiche hanno gli strumenti a basso rischio, come conti deposito, titoli di Stato a breve scadenza e fondi monetari. L'obiettivo è dare a ogni somma una funzione e un orizzonte.

A cura di Matteo Giovagnoni, consulente finanziario Fineco · aggiornato il 18 agosto 2026

Da dove partire

Le domande principali

Risparmio e liquidità: le risposte in breve

Quanta liquidità conviene tenere sul conto corrente?

Un riferimento diffuso è una riserva pari ad alcuni mesi di spese, per imprevisti e uscite già programmate. La cifra giusta dipende da stabilità del reddito, composizione della famiglia e impegni in arrivo. La liquidità oltre questa riserva, se non serve a breve, perde nel tempo potere d'acquisto per effetto dell'inflazione.

Approfondisci: Liquidità Conto Corrente 2026: Come Smettere di Perdere il 3% Reale →
Cosa fa l'inflazione ai risparmi fermi sul conto?

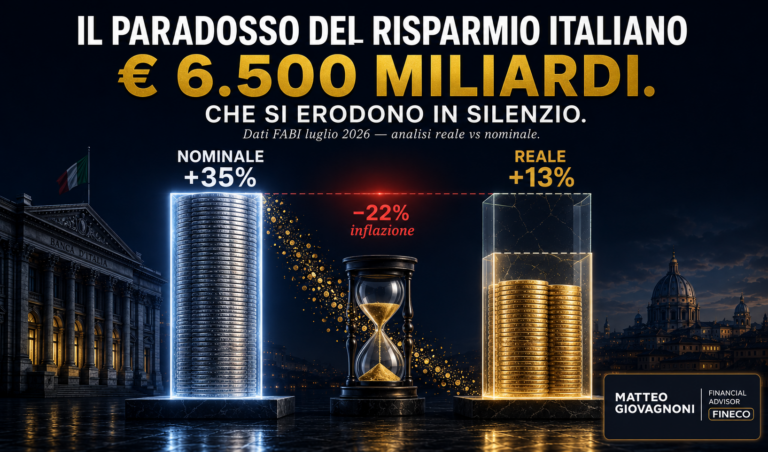
L'inflazione riduce il potere d'acquisto: con un'inflazione del 2% annuo, 10.000 euro fermi sul conto comprano dopo un anno quanto circa 9.800 euro di oggi. Su periodi lunghi l'effetto si accumula. Per questo la liquidità che non serve a breve va affiancata a strumenti coerenti con l'orizzonte di utilizzo.

Approfondisci: Risparmio Italiani 2026: Record €6.500 Miliardi. Il Paradosso →

Che differenza c'è tra conto deposito, BOT e fondi monetari?

Sono strumenti a basso rischio con caratteristiche diverse. Il conto deposito offre un tasso per una durata vincolata o libera; i BOT sono titoli di Stato a breve scadenza con rendimento fissato all'acquisto; i fondi monetari investono in strumenti a brevissimo termine e seguono l'andamento dei tassi. Cambiano tassazione, liquidabilità e tutele.

I soldi sul conto corrente sono protetti?

In Italia i depositi sono tutelati dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante e per banca. La garanzia riguarda conti correnti e conti deposito; gli strumenti finanziari, come azioni, obbligazioni e fondi, restano di proprietà dell'investitore e sono separati dal patrimonio della banca.

Tutti gli articoli su risparmio e liquidità

35 articoli · pagina 1 di 3
Risparmio Italiani 2026: Record €6.500 Miliardi. Il Paradosso
Risparmio & Liquidità

Risparmio Italiani 2026: Record €6.500 Miliardi. Il Paradosso

Le famiglie italiane hanno un patrimonio finanziario record di quasi 6.500 miliardi di euro. Ma il 61% dei risparmiatori tiene […]

Leggi l’articolo →
Liquidità Conto Corrente 2026: Come Smettere di Perdere il 3% Reale
Risparmio & Liquidità

Liquidità Conto Corrente 2026: Come Smettere di Perdere il 3% Reale

Sui conti correnti italiani ci sono oltre 1.500 miliardi di euro fermi. Con l’inflazione al 2,2%, ogni 100.000 euro lasciati […]

Leggi l’articolo →
Pensione & Previdenza

Private Banker 4.0 – La nuova consulenza patrimoniale su misura

Introduzione: dal patrimonio alla persona Negli ultimi anni il mondo del private banking è cambiato radicalmente.Una volta bastava “gestire gli [&hell…

Leggi l’articolo →
Risparmio & Liquidità

Tutti affascinati dal BTP ma…

Leggi l’articolo →
Risparmio & Liquidità

“Pianificare per davvero: come trasformare i buoni propositi finanziari in risultati concreti”

Dai desideri agli obiettivi: la vera differenza Molti iniziano l’anno con buone intenzioni: risparmiare di più, investire, pensare alla pensione.Ma [&…

Leggi l’articolo →
Risparmio & Liquidità

Come proteggersi dalla perdita di potere d’acquisto: strategie concrete contro l’inflazione

Cos’è la perdita di potere d’acquisto L’inflazione è l’aumento generalizzato e continuo dei prezzi. Questo fenomeno, seppur fisiologico in…

Leggi l’articolo →
Risparmio & Liquidità

Sei fondamenti di successo per gli investitori secondo Nick Murray

Se ti dicessi che sei variabili rappresentano oltre il 90% dei rendimenti dei tuoi investimenti a lungo termine, attirerei la […]

Leggi l’articolo →
Risparmio & Liquidità

Non puoi investire come Buffett, ma imparare SI.

Warren Buffett è l’investitore più riconoscibile di sempre. Anche se non sai nulla di investimenti, sai comunque chi è The Oracle […]

Leggi l’articolo →
Risparmio & Liquidità

PROGETTO RISPARMIO: far studiare mio figlio

Uno degli obiettivi di ogni famiglia è cercare di dare le migliori prospettive di vita alla progenie. Ma quanto costa […]

Leggi l’articolo →
Risparmio & Liquidità

Liquidità oggi

Anche nel 2020 gli italiani si sono confermati risparmiatori eccezionali.In passato c’erano soluzioni semplici ed immediate, entrate nel costume…

Leggi l’articolo →
“Corri e vendi tutto” anzi no!
Risparmio & Liquidità

“Corri e vendi tutto” anzi no!

Vendere tutto e aspettare la fine della tempesta è la tentazione che avrà persuaso tanto investitori ad inizio crisi da […]

Leggi l’articolo →
Restare razionali durante le turbolenze
Risparmio & Liquidità

Restare razionali durante le turbolenze

Razionalità ed emotività sono in perenne conflitto nella vita dell'investitore. Avere conoscenze e regole da seguire aiutano nei momenti di difficoltà…

Leggi l’articolo →

Gli altri temi del blog

Chi scrive

Matteo Giovagnoni è consulente finanziario Fineco, iscritto all’Albo OCF dal 2014. Si occupa di pianificazione finanziaria con un approccio di finanza comportamentale. Certificazioni: CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi; programma CIMA® Global Access completato. Educatore Finanziario dell’Anno 2026 (Citywire Wealth Awards).

Certificazioni e abilitazioni →

Vuoi applicarlo alla tua situazione?

Gli articoli aiutano a capire; un piano aiuta a decidere. In un primo colloquio senza impegno guardiamo insieme la tua situazione.

Diagnosi patrimoniale →