È scoppiata la bolla AI?
Scrivo questo articolo domenica 22 novembre 2026, dopo una settimana in cui la domanda che sento ripetere ovunque è una sola: è scoppiata la bolla AI? La fanno spesso gli stessi che fino a qualche mese fa vendevano il titolone del momento. Oggi vendono la soluzione anti ribasso, naturalmente già pronta.
La risposta onesta è che nessuno lo sa. Una bolla si riconosce con certezza solo guardando indietro. Quello che si può fare oggi è un’altra cosa: capire se il tuo portafoglio è costruito per reggere un ribasso, qualunque nome gli daremo tra un anno. Se non lo è, non stai investendo: stai giocando con i tuoi soldi. Te lo spiego in tre passi, con i numeri.
Frase da ricordare: la domanda utile non è se la bolla AI sia scoppiata, ma quanto pesa davvero sul tuo patrimonio.
Cosa è successo a NVIDIA e al Nasdaq?
Venerdì 20 novembre NVIDIA ha chiuso a 125,53 dollari, in calo del 14,01% in una sola seduta (MeteoFinanza), circa il 45% sotto il record del 6 ottobre (TechPost). Il Nasdaq ha azzerato tutti i guadagni del 2026 (FIRSTonline). L’S&P 500 ha chiuso a 6.910,42 punti, a −11,6% dal massimo: è in correzione, non in mercato orso (Reuters; calcolo mio). Cosa fare e cosa non fare in una fase così l’ho spiegato nel piano antipanico per la correzione di borsa.
A pesare, secondo la stampa finanziaria, sono stati i dubbi sulla sostenibilità degli investimenti nell’intelligenza artificiale, le notizie su un’indagine della SEC e l’uscita del fondatore dalla guida dell’azienda, di cui ho parlato analizzando quanto pesa NVIDIA in un ETF tecnologico. Ma per te, che non gestisci NVIDIA, conta una sola cosa: quanto di tutto questo arriva davvero nel tuo portafoglio.
Tesi 1: con meno del 40% in azioni, quanto pesa la tecnologia nel tuo portafoglio diversificato?
Pochi punti. In un portafoglio diversificato con il 40% in azioni globali, il settore tecnologico vale circa il 12% del patrimonio e NVIDIA circa il 2%. Anche un calo del 45% di NVIDIA costa meno di un punto percentuale all’intero portafoglio.
Il calcolo è semplice. Nell’indice MSCI World, che rappresenta le azioni dei Paesi sviluppati, il settore tecnologico pesava il 29,84% e NVIDIA il 5,25% al 30 ottobre 2026 (factsheet MSCI World). Se la parte azionaria del tuo portafoglio replica quell’indice, basta moltiplicare per la quota in azioni.
| Quota in azioni | Tecnologia sul totale | NVIDIA sul totale | Effetto di NVIDIA −45% | Effetto dell’S&P 500 −11,6% |
|---|---|---|---|---|
| 20% | 6,0% | 1,1% | −0,5 punti | −2,3% |
| 40% | 11,9% | 2,1% | −0,9 punti | −4,6% |
| 60% | 17,9% | 3,2% | −1,4 punti | −7,0% |
| 80% | 23,9% | 4,2% | −1,9 punti | −9,3% |
| 100% | 29,8% | 5,3% | −2,4 punti | −11,6% |
Calcoli miei sui pesi MSCI World del 30 ottobre 2026. Nell’ultima colonna ipotizzo, per semplicità, che la parte azionaria si muova come l’S&P 500 e che il resto del portafoglio resti fermo; gli Stati Uniti valgono il 72,77% dell’MSCI World.
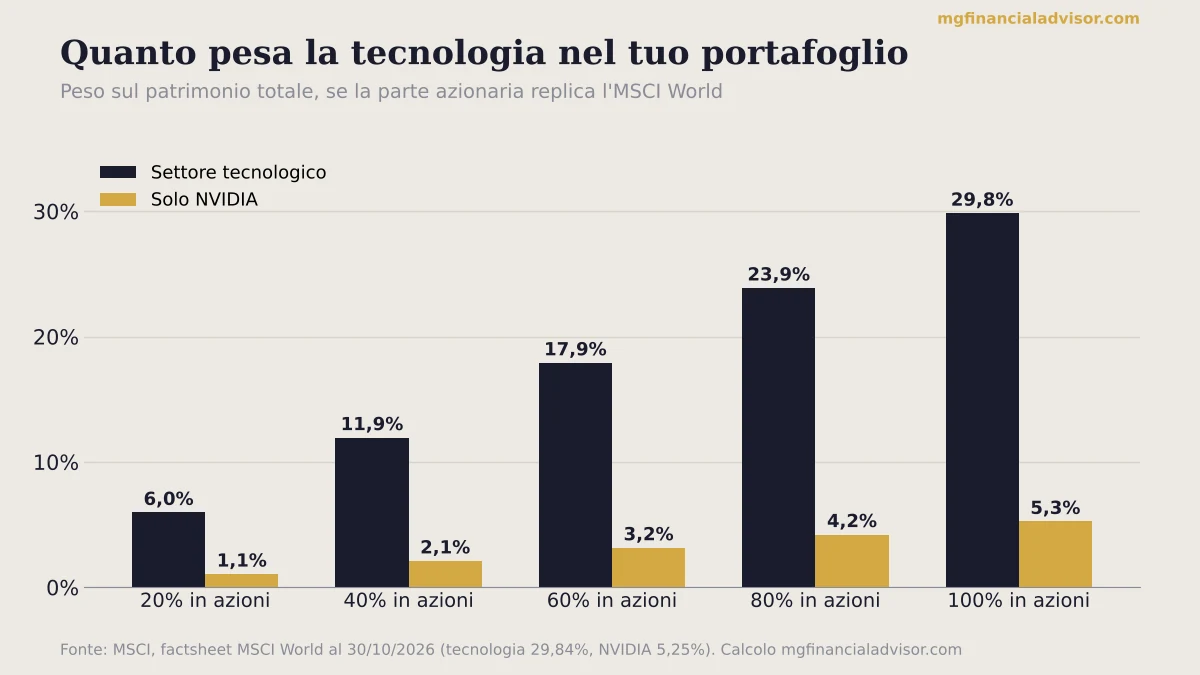
Quindi, se hai meno del 40% in azioni e sono davvero diversificate, stai sereno: bolla AI o no, quello che succede a NVIDIA ti sfiora. Attenzione però alla parola “davvero”. Se accanto all’ETF globale hai comprato un ETF tecnologico o sul Nasdaq, gli stessi titoli compaiono due volte e i numeri della tabella non valgono più.
Frase da ricordare: in un portafoglio con il 40% di azioni globali, NVIDIA vale circa 2 euro ogni 100.
Tesi 2: con più del 40% in azioni, perché serve un orizzonte temporale di almeno 7 anni?
Perché i ribassi più profondi della storia recente hanno richiesto fino a 7 anni e mezzo per tornare al massimo. Se la tua quota azionaria supera il 40%, devi avere un obiettivo preciso a medio-lungo termine, almeno 7 anni: è il tempo che ti permette di aspettare il recupero invece di subirlo.
L’orizzonte temporale è il tempo che separa l’investimento dal momento in cui ti serviranno quei soldi. Più è lungo, più ribassi puoi attraversare senza essere costretto a vendere. Guarda quanto è servito all’S&P 500, indice di prezzo, per tornare al massimo dopo ogni grande ribasso.
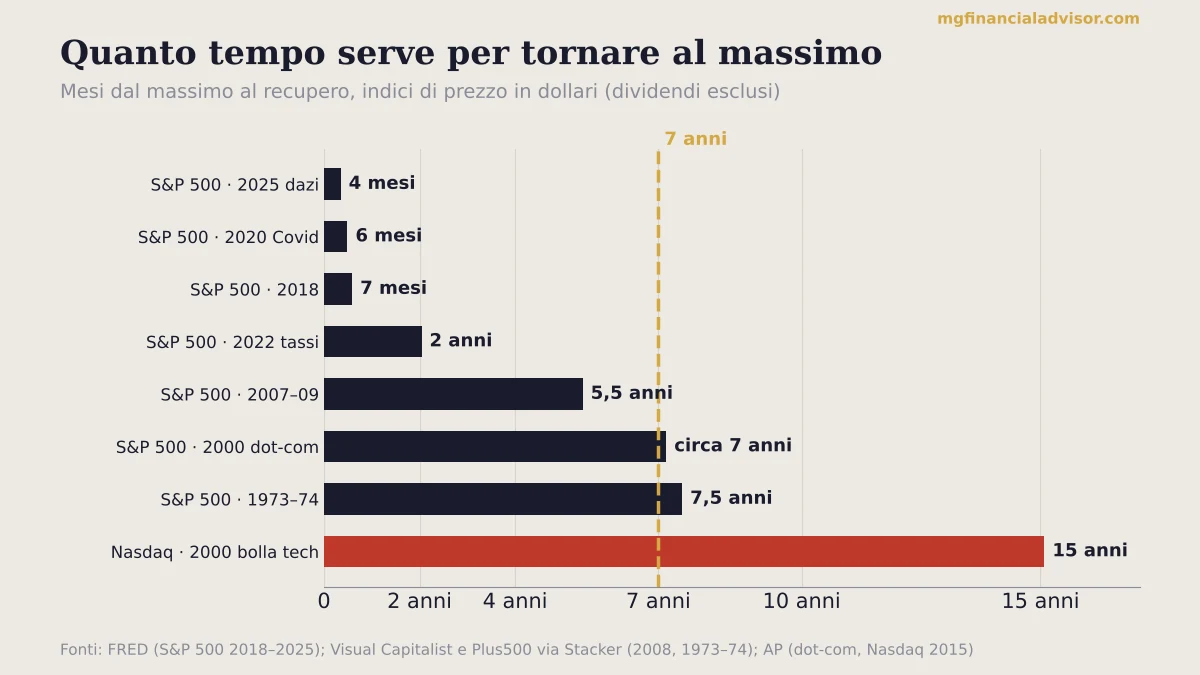
Negli ultimi dieci anni i ribassi oltre il 10% dell’S&P 500 sono stati recuperati in un tempo compreso tra 4 mesi, nel 2025, e circa 2 anni, nel 2022, secondo le chiusure giornaliere pubblicate dalla Federal Reserve di St. Louis. Andando più indietro, la crisi del 2007–09 ha richiesto circa 65 mesi e quella del 1973–74 circa 90 mesi. Con l’S&P 500 a dividendi reinvestiti i tempi sarebbero più brevi.
A dieci anni, la probabilità storica di chiudere in positivo con l’S&P 500 è stata dell’88%, e a vent’anni del 100% (Motley Fool su dati Bloomberg, Crestmont Research, Yardeni, 1928–2023). Il tempo aiuta molto, ma non garantisce: dopo il 1929 ci vollero circa 25 anni per tornare al massimo.
Con o senza bolla AI, la domanda resta la stessa: ce l’hai un obiettivo? Non “guadagnare”, ma un obiettivo con una data: la casa tra 9 anni, l’università dei figli tra 12, la pensione tra 20. Senza una data non puoi sapere se il tempo è dalla tua parte.
Frase da ricordare: il tempo è dalla tua parte solo se sai quanto ne hai.
Bolla tecnologica del 2000: cosa insegna oggi?
Che la diversificazione cambia i tempi di recupero. Dopo la bolla tecnologica del 2000 l’S&P 500 è tornato al massimo nel 2007, circa 7 anni dopo; il Nasdaq, concentrato sulla tecnologia, ci ha messo 15 anni, un mese e 13 giorni (AP, 23 aprile 2015).
Dal picco del 2000 al minimo del 2002 il Nasdaq perse il 78,4% (Fortune, 2015). Chi aveva tutto sulla tecnologia ha dovuto aspettare il doppio del tempo di chi aveva un portafoglio diversificato. È il motivo per cui le tesi 1 e 2 funzionano solo insieme: orizzonte lungo, ma su un portafoglio costruito bene.
Frase da ricordare: dopo la bolla del 2000 l’indice diversificato ha recuperato in circa 7 anni, quello tecnologico in 15.
Tesi 3: fondo di emergenza e liquidità, perché ti permettono di non vendere?
Perché l’imprevisto non aspetta che il mercato risalga. Se hai una quota di liquidità per le spese di tutti i giorni e un fondo di emergenza per gli imprevisti, non sarai mai costretto a vendere investimenti in perdita. È questo che ti permette di vivere tranquillamente la tua pianificazione, qualunque cosa accada alla bolla AI.
Il fondo di emergenza è una riserva di denaro, liquida e senza rischio, destinata solo agli imprevisti: una spesa medica, la caldaia, un periodo senza reddito. Una regola pratica diffusa è tenere da 3 a 6 mesi di spese. Con la spesa media delle famiglie italiane, 2.782 euro al mese nel 2025 (ISTAT, 8 ottobre 2026), significa tra circa 8.300 e 16.700 euro.
Non è un dettaglio teorico. Secondo il Rapporto annuale ISTAT 2026, in Italia “circa un quarto ha difficoltà ad affrontare spese impreviste con le proprie risorse” e “poco meno della metà della popolazione riferisce di non essere riuscita a risparmiare nell’ultimo anno”.
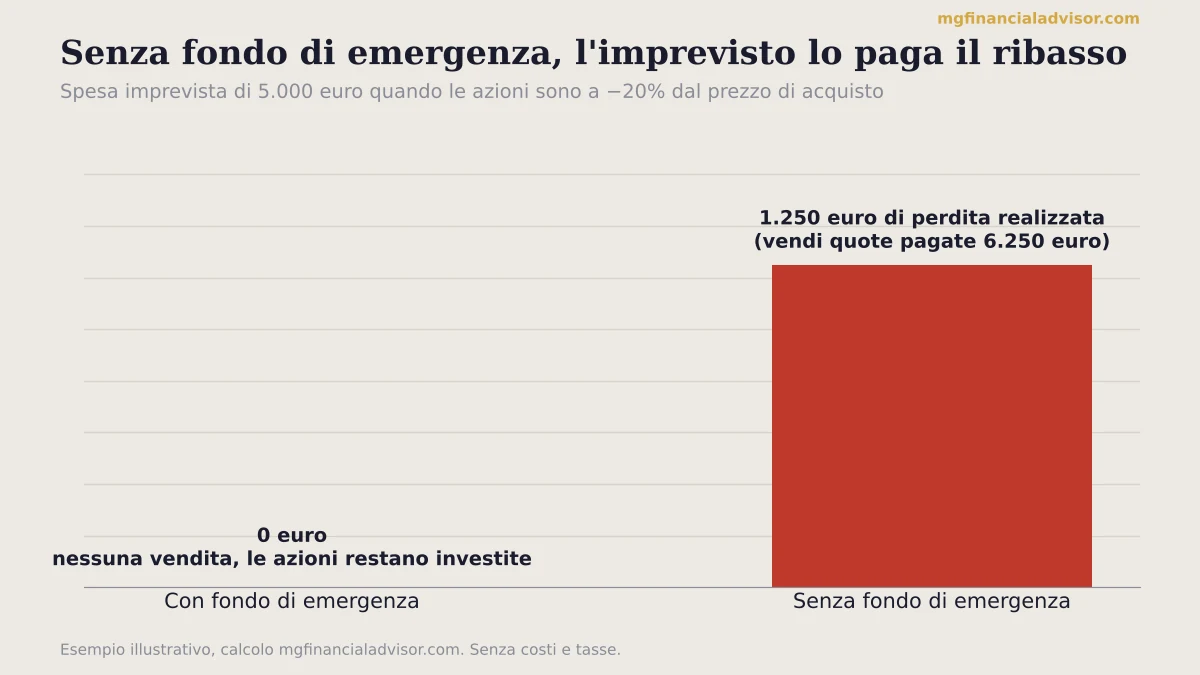
Ecco cosa succede senza fondo di emergenza. Arriva una spesa imprevista di € 5.000 proprio quando le tue azioni sono a −20% dal prezzo di acquisto. Per raccogliere € 5.000 devi vendere quote che avevi pagato € 6.250: hai trasformato € 1.250 di perdita sulla carta in perdita definitiva, e quelle quote non parteciperanno al recupero.
Della liquidità sul conto corrente, e di quanta tenerne, ho parlato in modo più ampio nell’articolo sulla liquidità sul conto corrente.
Frase da ricordare: senza fondo di emergenza, l’imprevisto lo paga il ribasso.
Il tuo portafoglio supera le tre tesi?
Inserisci i tuoi numeri: il simulatore calcola quanto pesano tecnologia e NVIDIA sul tuo patrimonio e verifica le tre condizioni dell’articolo.
Tecnologia sul patrimonio
0
NVIDIA sul patrimonio
0
Se le azioni scendono del 20%
0
Mesi di spese coperti dalla liquidità
0
Ipotesi: la parte azionaria replica l’MSCI World (tecnologia 29,84%, NVIDIA 5,25% al 30/10/2026). La liquidità è considerata parte della quota non azionaria. Soglie usate: orizzonte di almeno 7 anni sopra il 40% di azioni; almeno 3 mesi di spese in liquidità. Strumento a scopo educativo, non una consulenza.
E se non hai tutto questo? Tre modi per perdere soldi e tempo
Se non hai un portafoglio costruito su queste tre basi, la bolla AI rischia di costarti cara: in bocca al lupo. Non perché il mercato sia cattivo, ma perché è molto probabile che commetterai uno di questi tre errori. E i numeri dicono quanto costano.
- Venderai al primo ribasso, perché ti sei preso troppo rischio. Ti sei sentito investitore credendo ai video virali, e hai una quota di azioni che non sopporti. Quando il portafoglio scende del 20%, vendi. Secondo lo studio DALBAR, nel 2024 l’investitore azionario medio americano ha guadagnato il 16,54% contro il 25,02% dell’S&P 500; il metodo è criticato come esagerato e DALBAR vende lo studio ai consulenti, ma anche Morningstar trova un divario nella stessa direzione.
- Subirai lo stress dei media e sbaglierai, perché non hai una meta chiara. Senza un obiettivo con una data, ogni titolo di giornale diventa un ordine. Il 48% dei 50 giorni migliori dell’S&P 500 tra il 1996 e il 2025 è arrivato durante un mercato orso (Hartford Funds su dati Ned Davis Research; Hartford vende fondi): chi esce per paura, spesso perde proprio quei giorni.
- Perderai soldi e tempo, perché pensavi bastassero due grafici in salita. L’avidità e la presunzione spingono a comprare ciò che è già salito e a concentrare tutto lì. Chi nel 2000 aveva tutto sul Nasdaq ha aspettato 15 anni per rivedere i suoi soldi. La CONSOB ha dedicato un quaderno agli errori cognitivi dei risparmiatori: eccesso di fiducia e comportamento gregario sono in cima alla lista.
Ne avevo parlato raccontando gli errori di comportamento che fanno perdere denaro: nella maggior parte dei casi non è il mercato a far perdere soldi, è la reazione al mercato.
Frase da ricordare: il mercato premia i pazienti metodici, non tutti gli altri.
Caso studio: due grafici in salita e nessuna meta
Il caso che segue è un esempio costruito su una situazione ricorrente; nomi e cifre sono illustrativi.
Profilo
Andrea, 36 anni, Lazio, dipendente. Patrimonio di € 60.000: € 45.000 in un ETF tecnologico comprato nel 2025 dopo aver visto alcuni video sui social, € 15.000 sul conto corrente. Spese mensili della famiglia: € 2.500. Nessun obiettivo preciso, “far crescere i soldi”.
Analisi
Il 75% del patrimonio era in azioni, tutte su un solo settore. Con NVIDIA al 14,70% dell’ETF tecnologico (State Street, 17 novembre 2026), Andrea aveva circa € 6.600 su un solo titolo, l’11% del patrimonio. Un calo del 45% di NVIDIA gli costava da solo circa € 3.000. Nessuna delle tre tesi era rispettata: troppe azioni, nessun orizzonte definito, liquidità sufficiente ma non separata dal resto.
Soluzione
Prima l’obiettivo: l’acquisto di una casa tra 9 anni. Poi la struttura: € 12.000 come fondo di emergenza, quasi 5 mesi di spese, separati dal conto di tutti i giorni; € 36.000 in azioni globali diversificate, che possono restare investite per 9 anni; € 12.000 in obbligazioni. L’ETF tecnologico viene ridotto gradualmente, con regole scritte, invece di essere venduto tutto in un giorno di panico.
Risultato
A regime, l’esposizione a NVIDIA scende a circa € 1.900, il 3,2% del patrimonio: lo stesso calo del 45% costerebbe circa € 850 invece di € 3.000. E un imprevisto di € 5.000 non costringerebbe più a vendere azioni in perdita.
Il mio approccio: prima la meta, poi il portafoglio
Il mio approccio parte dall’obiettivo, non dal prodotto. Prima si decide dove vuoi arrivare e quando; poi quanta liquidità e quale fondo di emergenza ti servono; solo alla fine quanto rischio puoi permetterti di prendere.
Per scrivere questo articolo ho rifatto io i calcoli sui pesi dell’MSCI World e sui tempi di recupero, partendo dai dati pubblicati da MSCI, dalla Federal Reserve di St. Louis e dall’ISTAT. Le tre tesi reggono perché sono costruite su numeri verificabili, non su previsioni.
Il mio compenso è esclusivamente la fee concordata con te; eventuali retrocessioni sui prodotti vengono riaccreditate. Per questo non ho nessun interesse a venderti la soluzione anti ribasso del momento. È la base della pianificazione finanziaria. Altri strumenti per costruire il tuo piano sono nella sezione guide pratiche e strategie del blog.
Checklist: il tuo portafoglio è pronto per la bolla AI?
Sei domande per capire, oggi, se stai investendo o se stai giocando con i tuoi soldi.
- Quanta parte del patrimonio è in azioni? Scrivi la percentuale, sommando tutti i prodotti.
- Quanto pesa la tecnologia sul totale? Somma i pesi di tutti gli ETF e fondi che hai, non guardarli uno per uno.
- Hai un obiettivo con una data? Se sei sopra il 40% in azioni, deve essere ad almeno 7 anni.
- Hai la liquidità per le spese di tutti i giorni, separata dagli investimenti?
- Hai un fondo di emergenza da 3 a 6 mesi di spese, che non tocchi per nient’altro?
- Hai scritto cosa farai se le azioni scendono del 20% e del 30%? Se la risposta è no, scrivilo oggi, prima del prossimo ribasso.
Domande frequenti sulla bolla AI
La bolla dell’intelligenza artificiale è scoppiata?
Oggi nessuno può dirlo con certezza: le bolle si riconoscono solo guardando indietro. I fatti sono che NVIDIA è circa il 45% sotto il record del 6 ottobre 2026 e l’S&P 500 è in correzione, a −11,6% dal massimo. Per un portafoglio diversificato la domanda utile è un’altra: quanto pesa davvero la tecnologia sul tuo patrimonio?
Quanto incide il crollo di NVIDIA su un portafoglio diversificato?
Poco. Se la parte azionaria replica l’indice MSCI World, NVIDIA pesa il 5,25% delle azioni (dato al 30 ottobre 2026). Con il 40% del patrimonio in azioni vale circa il 2,1% del totale: un calo del 45% del titolo costa meno di un punto percentuale all’intero portafoglio.
Quanti anni servono per investire in azioni?
Per la parte azionaria serve un orizzonte di almeno 7 anni. Nella storia dell’S&P 500, le crisi del 2000 e del 2008 sono state recuperate in circa 7 e 5,5 anni; quella del 1973–74 in 7 anni e mezzo. Il tempo aiuta molto, ma non garantisce: dopo il 1929 servirono 25 anni.
A quanto deve ammontare il fondo di emergenza?
Una regola pratica diffusa è tenere da 3 a 6 mesi di spese, su strumenti liquidi e senza rischio. Con la spesa media delle famiglie italiane, 2.782 euro al mese nel 2025 secondo l’ISTAT, significa tra circa 8.300 e 16.700 euro. Serve a non vendere investimenti in perdita per pagare un imprevisto.
Devo vendere gli ETF tecnologici dopo il calo?
Dipende dal ruolo che hanno nel tuo portafoglio, non dal calo. Se un ETF tecnologico è una quota tattica coerente con il tuo orizzonte, il ribasso fa parte del rischio che hai accettato. Se invece è il centro del tuo patrimonio e ti toglie il sonno, il problema è la costruzione del portafoglio, e va rivista a mente fredda.
🔬 Laboratorio del Mercato — il guru infallibile
Chi oggi ha la soluzione anti ribasso, ieri aveva il titolone del momento. Il simulatore mostra cosa succede a chi segue le previsioni dei guru.
Accedi: Il Laboratorio del Mercato →
Contenuto informativo, non costituisce consulenza finanziaria personalizzata. I rendimenti passati non sono indicativi di quelli futuri.
Da dove vuoi cominciare?
💰Ho liquidità ferma e non so quando investirla
📊Ho già un portafoglio ma non mi fido di come viene gestito
📚Voglio capire come funziona davvero prima di decidere
Diagnosi gratuita →
Consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., iscritto all’Albo OCF (delibera n. 586 del 29/05/2014) e al RUI IVASS (sezione E, n. E000502819). Si occupa di pianificazione finanziaria con un approccio di finanza comportamentale. Certificazioni: CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi; programma CIMA® Global Access completato. Educatore Finanziario dell’Anno 2026 (Citywire Wealth Awards).