▶ Guarda il riassunto in 60 secondi — per l’analisi completa continua a leggere.
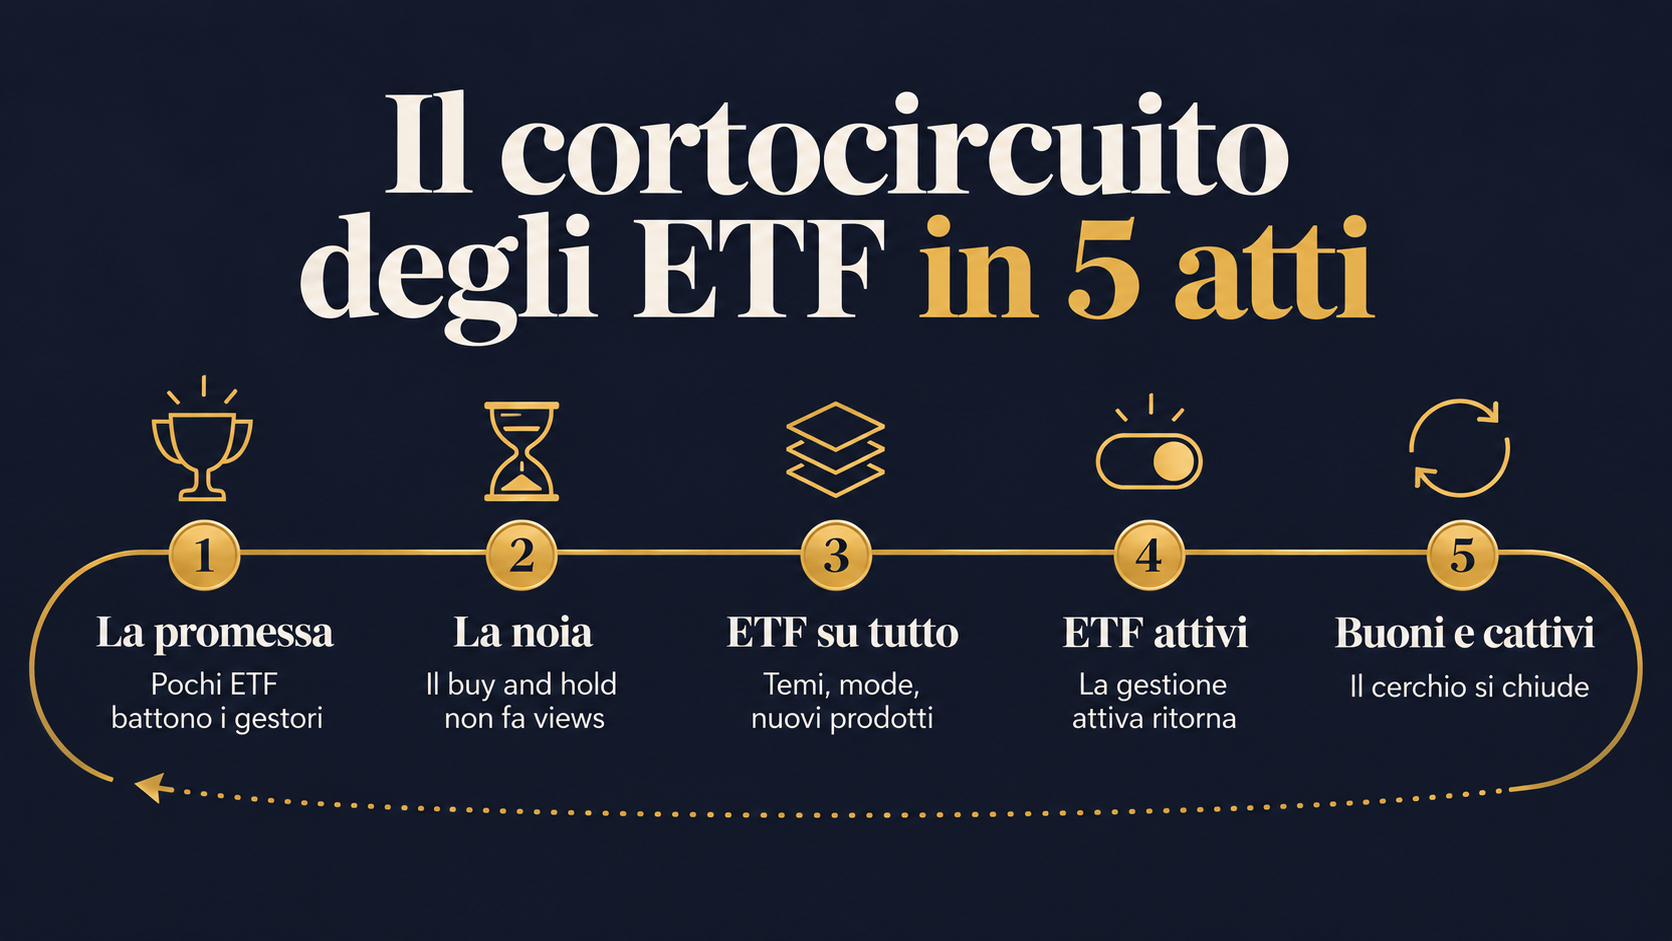
Atto 1: perché gli ETF sono stati una rivoluzione?
Sono stati una rivoluzione perché hanno reso accessibile a tutti un fatto documentato: la maggior parte dei gestori attivi non batte il proprio indice dopo i costi. Secondo S&P Dow Jones Indices, il 98,44% dei fondi azionari globali in euro ha fatto peggio dell’indice negli ultimi dieci anni.
Un ETF, o Exchange Traded Fund, è un fondo quotato in borsa che di norma replica un indice: compri l’intero mercato con un solo strumento, a costi annui spesso inferiori allo 0,2%. Il dato che ha reso popolare questo strumento viene dagli studi SPIVA: nel solo 2025 il 71% dei fondi azionari globali attivi in euro e l’82% dei fondi azionari europei hanno fatto peggio del loro indice (S&P Dow Jones Indices, SPIVA Europe 2025).
Da qui nasce il messaggio che ha fatto la fortuna dei divulgatori: con tre, quattro o cinque strumenti ben scelti, ribilanciati una volta l’anno, ottieni un risultato migliore della grande maggioranza dei gestori professionisti. È un messaggio vero nella sostanza, e ha fatto bene a molti risparmiatori italiani, abituati a fondi con costi oltre il 2%.
La frase che riassume il primo atto è semplice: la forza di un ETF non è essere intelligente, ma costare poco e non provarci.
Atto 2: perché il buy and hold non fa audience?
Il buy and hold non fa audience perché non succede niente: compri, aspetti, ribilanci una volta l’anno. Una strategia che funziona proprio perché è noiosa non regge un calendario di tre video a settimana. Chi vive di contenuti ha bisogno di novità, e gli emittenti sono stati felici di fornirgliele.
Il buy and hold, cioè comprare un portafoglio diversificato e mantenerlo nel tempo, ha un difetto commerciale enorme: si spiega in dieci minuti. Dopo il video «come costruire un portafoglio con tre fondi», cosa racconti la settimana successiva? E quella dopo? L’economia dell’attenzione premia il nuovo, il sorprendente, il conflitto. La disciplina non è un format.
Qui la storia cambia direzione senza che nessuno lo dichiari. Il contenuto smette di spiegare come investire e comincia a spiegare cosa comprare. E per spiegare ogni settimana cosa comprare servono prodotti nuovi da raccontare.
Atto 3: quanti ETF esistono oggi e perché sono nati gli ETF tematici?
Oggi su Borsa Italiana sono quotati 2.392 prodotti tra ETF, ETC e fondi, contro poco più di 1.000 a fine 2015. In Europa i prodotti sono 3.586, offerti da 146 emittenti (ETFGI, gennaio 2026). Per costruire un portafoglio solido ne bastano quattro o cinque: tutti gli altri servono soprattutto a chi li vende e a chi li racconta.
A fine 2015 Borsa Italiana annunciava di avere «più di 1000 prodotti quotati» sul segmento ETFplus (Borsa Italiana, 2016). Nel 2026 gli strumenti sono 2.392, circa cinque volte il numero delle azioni quotate a Piazza Affari, e solo quest’anno se ne sono aggiunti 181 (MilanoFinanza, maggio 2026).
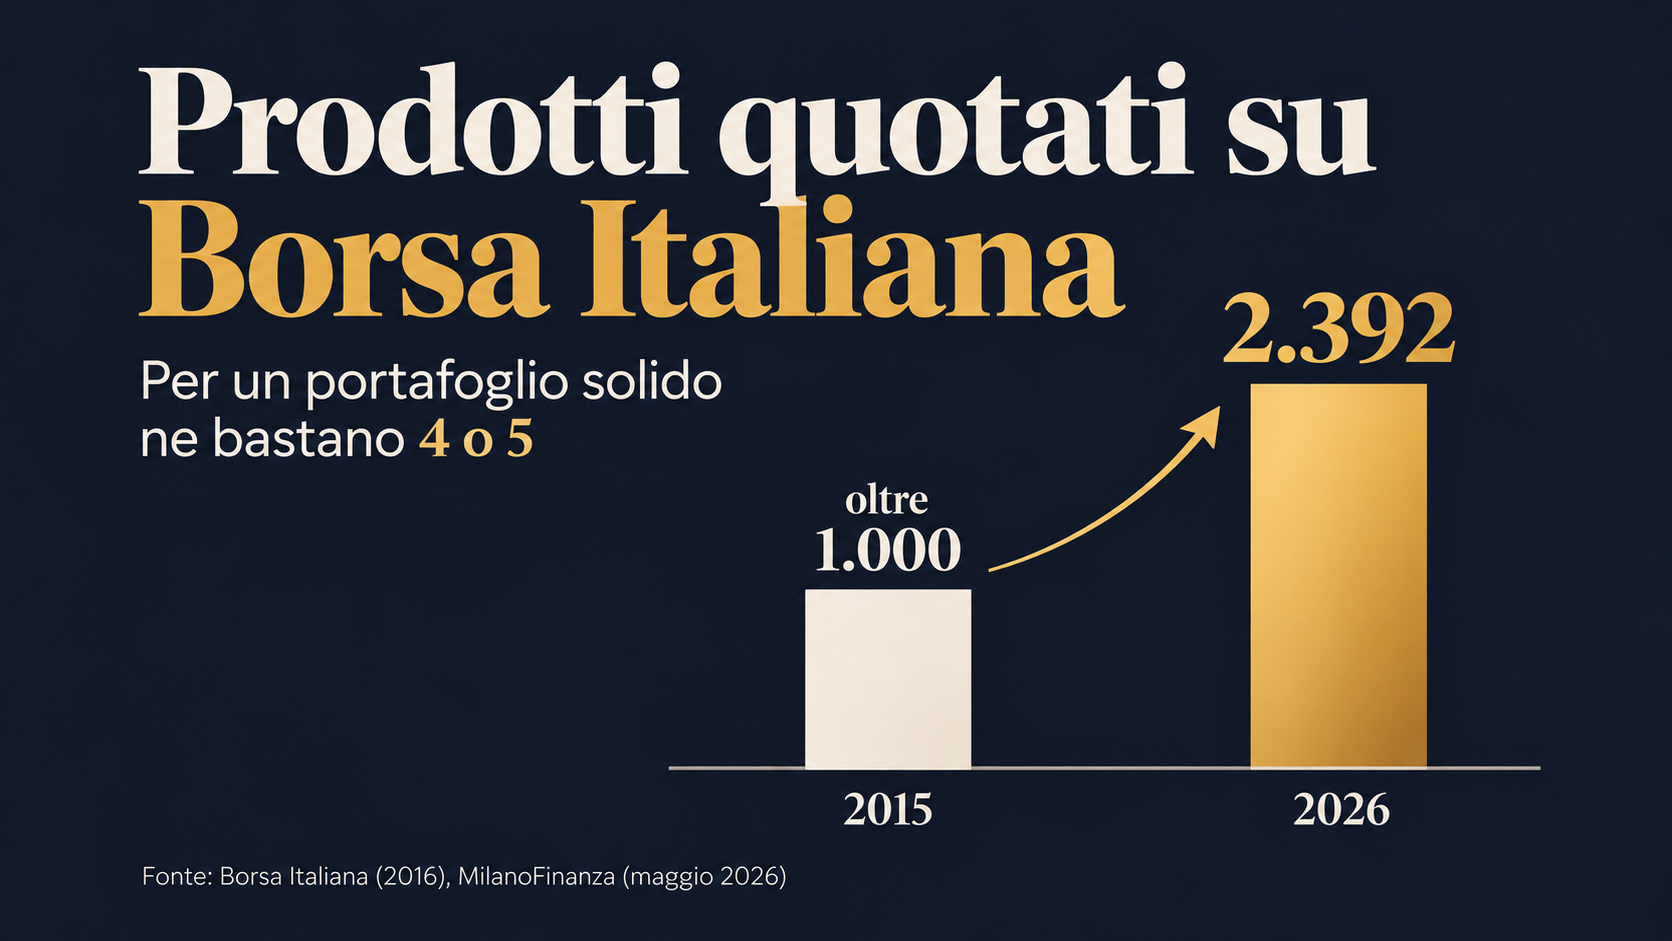
La crescita non è avvenuta nei prodotti sugli indici principali, che esistevano già. È avvenuta nei prodotti su temi: intelligenza artificiale, robotica, cybersicurezza, acqua, idrogeno, uranio, difesa. Ogni tema è un video. E ogni video, se funziona, porta raccolta all’emittente.
Il problema è che un ETF tematico è una scommessa concentrata su un settore, spesso lanciata quando il tema è già di moda e i prezzi sono già saliti. È l’opposto della diversificazione che aveva reso questi strumenti una rivoluzione.
Atto 4: cosa sono gli ETF attivi e perché sono un cortocircuito?
Gli ETF attivi sono fondi quotati in cui un gestore sceglie titoli e pesi con l’obiettivo di battere un indice, invece di replicarlo. Sono un cortocircuito narrativo: la tesi iniziale era che la gestione attiva perde contro l’indice. Metterla dentro un ETF ne abbassa il costo, ma non la rende più capace di battere il mercato.
I numeri dicono che gli ETF attivi sono la nuova frontiera dell’industria. In Europa sono 384, di cui 93 quotati solo nel primo semestre 2026 (HANetf, agosto 2026). A fine settembre il loro patrimonio era di € 129,4 miliardi, in crescita del 54,6% da dicembre 2025, e hanno raccolto il 9,55% dei flussi netti in ETF dell’anno (LSEG Lipper, ottobre 2026).
Intendiamoci: un ETF attivo non è un prodotto «cattivo». Può avere costi più bassi di un fondo attivo tradizionale, è trasparente e si compra in borsa. Ma il motivo per cui la gestione passiva vince non è il contenitore: è che i costi bassi e l’assenza di scelte del gestore battono, nel tempo, la gran parte delle scelte dei gestori. Un ETF attivo cambia il contenitore e conserva proprio la parte che l’evidenza mette in discussione.
Per chi crea contenuti, invece, gli ETF attivi sono perfetti. Hanno un gestore con un nome e una storia, una strategia da spiegare, un’idea da vendere: tutto ciò che un indice non ha. Così gli stessi canali che per anni hanno spiegato perché la gestione attiva perde oggi presentano gli ETF attivi come la novità da non perdere, spesso senza ricordare la tesi da cui erano partiti.
| Caratteristica | ETF passivo | ETF attivo | Fondo attivo tradizionale |
|---|---|---|---|
| Obiettivo | Replicare un indice | Battere un indice | Battere un indice |
| Chi decide i titoli | La regola dell’indice | Il gestore | Il gestore |
| Costo annuo tipico | 0,05–0,30% | 0,20–0,90% | 1,5–2,5% |
| Rischio di sottoperformare | Solo i costi | Costi + scelte del gestore | Costi + scelte del gestore |
| Quotato in borsa | Sì | Sì | No |
La frase che riassume il quarto atto: il contenitore ETF abbassa il costo della gestione attiva, ma non le dà il talento che le manca.
Un altro cortocircuito: dalla replica fisica alla replica sintetica
Per anni i contenuti su come scegliere un ETF hanno consigliato la replica fisica, cioè l’acquisto diretto dei titoli dell’indice, per evitare i derivati. Oggi molti consigliano ETF a replica sintetica sull’S&P 500, perché grazie a un derivato evitano la ritenuta americana sui dividendi. Il derivato è passato da difetto a vantaggio.
Un ETF a replica fisica compra i titoli che compongono l’indice. Un ETF a replica sintetica ottiene invece il rendimento dell’indice tramite uno swap, cioè un contratto derivato con una banca controparte che si impegna a pagare il rendimento dell’indice. Per gli indici americani come S&P 500 e Nasdaq-100, questa struttura non subisce la ritenuta statunitense sui dividendi, che per i fondi fisici domiciliati in Europa scende al 15% grazie ai trattati fiscali (Invesco, novembre 2025).
Il vantaggio è reale. Con un rendimento da dividendo dell’S&P 500 intorno all’1,2%, una ritenuta del 15% pesa circa lo 0,18% l’anno, una differenza che si somma nel tempo. In cambio c’è un rischio di controparte: le regole UCITS limitano l’esposizione verso una singola banca al 10% del patrimonio del fondo, e gli emittenti la riducono con garanzie e più controparti.
| Caratteristica | Replica fisica | Replica sintetica |
|---|---|---|
| Come replica l’indice | Compra i titoli | Contratto swap con una banca |
| Ritenuta USA sui dividendi | 15% | Non applicata |
| Rischio di controparte | Limitato (prestito titoli) | Presente, entro il 10% per controparte |
| Semplicità | Alta | Media |
Il punto non è quale replica sia migliore: sono entrambe legittime, e la scelta dipende dall’indice, dai costi e da quanto ti è chiara la struttura che compri. Cambiare idea è legittimo, se lo si dichiara e si spiega perché. Il problema è quando il criterio cambia senza che nessuno lo dica, e chi aveva seguito il primo consiglio non sa più quale dei due fosse giusto.
La frase che riassume questo passaggio: un derivato non diventa buono o cattivo a seconda del video: costi, vantaggi e rischi restano gli stessi.
Atto 5: dopo gli ETF attivi, esistono davvero ETF buoni, brutti e cattivi?
No, non esistono ETF buoni o cattivi in assoluto: esistono strumenti adatti o inadatti a un portafoglio specifico. Un prodotto a leva può essere uno strumento legittimo per un professionista e un disastro per un risparmiatore. Classificarli come buoni o cattivi è un format che funziona sui social, non un criterio di scelta.
Il cerchio si chiude qui. Dopo anni di video sugli ETF più nuovi, sugli ETF tematici e sugli ETF attivi, arriva il video che mette in guardia dai prodotti «cattivi», quelli che l’emittente avrebbe creato per fregare il risparmiatore. È un contenuto efficace, perché offre un nemico e un’assoluzione: il problema sono loro, non noi che li abbiamo raccontati.
La realtà è meno drammatica e più utile. Un ETF va valutato con criteri oggettivi: cosa replica, quanto costa, come replica l’indice, quanto è grande e liquido, quanto si discosta dall’indice nel tempo. E soprattutto se serve al tuo obiettivo. Lo stesso strumento può essere perfetto in un portafoglio e fuori luogo in un altro. Il giudizio morale sul prodotto distrae dalla domanda che conta: questo ETF serve a me?
Il test del video. Prima di comprare un ETF visto in un contenuto, chiediti: se non ci fosse stato il video, avresti mai cercato questo strumento per il tuo obiettivo? Se la risposta è no, non è il tuo portafoglio che lo chiede: è il calendario editoriale di qualcun altro.
Chi c’è dietro il contenuto? Sponsor e conflitto di interessi dei finfluencer
Dietro molti contenuti finanziari c’è un rapporto economico con banche, broker o emittenti: sponsorizzazioni, link di affiliazione, compensi per apparire. Non è illegale, ma va dichiarato. Le linee guida diffuse a gennaio 2026 da ESMA e CONSOB chiedono ai finfluencer di dire chiaramente chi li paga e se investono in ciò che promuovono.
Ammetto di aver sorriso, negli ultimi tempi. Molti dei divulgatori che dieci anni fa spiegavano come liberarsi di banche e intermediari oggi parlano con alle spalle il logo di una banca nota o di un broker online. Non c’è niente di male a farsi pagare. Diventa un problema quando chi ti spiega cosa comprare guadagna da chi te lo vende, e tu non lo sai.
Le autorità europee lo dicono senza giri di parole: «Se stai ricevendo denaro, regali o vantaggi per pubblicizzare qualcosa, non lo nascondere: dillo forte e chiaro» (ESMA e CONSOB, gennaio 2026). E ricordano che «dire alle persone in cosa investire — o cosa evitare — può essere considerato consulenza in materia di investimenti», un’attività che in Italia richiede l’iscrizione a un albo.
Per correttezza, vale anche per me. Lavoro con una banca, e il suo nome compare in ogni pagina di questo sito. La differenza non è morale, è strutturale: il mio rapporto è dichiarato, vigilato dall’OCF e soggetto a regole precise su adeguatezza e conflitti di interesse. Se sbaglio, ne rispondo.
Perché i soldi, come la salute, richiedono responsabilità professionale
I soldi, come la salute, toccano la vita delle persone in modo diretto: un errore può costare anni di lavoro o la serenità di una famiglia. Per questo chi se ne occupa ha una responsabilità professionale, oltre che etica: deve conoscere la persona prima di indicarle uno strumento e risponde di ciò che consiglia.
Nessuno accetterebbe una terapia scelta da un video che classifica i farmaci in buoni e cattivi. Il medico prima ti visita, poi prescrive, e risponde della prescrizione. Nella consulenza finanziaria la regola è la stessa: la valutazione di adeguatezza prevista dalla direttiva MiFID II obbliga chi consiglia a conoscere obiettivi, orizzonte, situazione finanziaria e tolleranza al rischio prima di raccomandare qualsiasi strumento (CONSOB, consulenti finanziari).
Un contenuto social non conosce nessuno di questi elementi. Può essere un ottimo strumento di educazione finanziaria, e molti lo sono. Ma quando diventa un elenco di cose da comprare, rivolto a migliaia di persone con vite diverse, smette di essere educazione e diventa intrattenimento con conseguenze reali. Con i risparmi di una famiglia non ci si può permettere di giocare.
📉 Simulatore: quanto ti costa inseguire le mode degli ETF
Confronta un portafoglio core di pochi fondi indicizzati a basso costo, ribilanciato una volta l’anno, con un portafoglio che segue le mode: ETF tematici e attivi più costosi e cambi frequenti.
Portafoglio core (costo 0,18%, un ribilanciamento l’anno)
Portafoglio che segue le mode
Differenza a fine periodo
Ipotesi: ogni cambio sposta circa il 10% del portafoglio con un costo di negoziazione dello 0,3% (commissioni e spread). Simulazione illustrativa, al lordo delle imposte e con rendimento costante: non considera l’effetto, spesso negativo, di comprare i temi già saliti.
Case study: un investitore di 36 anni, Toscana — 14 ETF e nessun piano
Profilo
Ha 36 anni, è ingegnere e vive in Toscana. Investe da solo da cinque anni, seguendo con passione tre o quattro canali di divulgazione finanziaria. Quando è arrivato da me aveva € 48.000 distribuiti su 14 ETF.
Analisi
Ogni strumento corrispondeva a un video: quattro tematici, due ETF attivi, tre azionari globali che si sovrapponevano quasi del tutto, più alcuni settoriali. Il costo medio era dello 0,52% annuo. Nell’ultimo anno aveva fatto 23 operazioni da circa € 3.000 l’una: tra commissioni e spread, circa € 207 di costi, lo 0,43% del capitale.
Soluzione
Siamo partiti dagli obiettivi, non dagli strumenti: casa tra otto anni, pensione integrativa, un orizzonte lungo per il resto. Il portafoglio è sceso a quattro ETF, azionario globale, obbligazionario europeo e due componenti di completamento, con un costo medio dello 0,17%. La regola scritta prevede un solo ribilanciamento l’anno.
Risultato
Con un rendimento lordo ipotetico del 5%, la differenza tra il vecchio e il nuovo assetto vale circa € 16.600 in vent’anni: € 122.828 contro € 106.190, solo per costi e operatività. La parte più importante però non è nel numero: ha smesso di controllare il portafoglio ogni sera.
Il mio approccio: meno contenuti da riempire, più piano da rispettare
Io non ho un canale da riempire tre volte a settimana né un prodotto da piazzare. Lavoro senza commissioni sui prodotti: sono remunerato solo dalla tua fee, quindi non guadagno di più se compri un ETF tematico o uno degli ETF attivi del momento al posto di un ETF globale, né se cambi portafoglio ogni mese.
Questo mi permette di dire una cosa poco spettacolare: per la maggior parte delle persone il portafoglio giusto è semplice, costa poco e si tocca raramente. Il lavoro vero è altrove: definire gli obiettivi, scegliere quanto rischio puoi sostenere davvero, e tenere la rotta quando i mercati o i video ti spingono a cambiarla. È la base della pianificazione finanziaria che costruisco con chi seguo.
Checklist: 7 domande prima di comprare ETF attivi o tematici visti in un video
- Obiettivo: a quale obiettivo del tuo piano serve questo ETF?
- Sovrapposizione: quanto si sovrappone a ciò che hai già?
- Costo: qual è il costo annuo, e quanto si è discostato dall’indice negli ultimi anni?
- Natura: replica un indice ampio o è una scommessa su un tema, come gli ETF tematici, o su un gestore, come gli ETF attivi?
- Tempismo: il tema è già salito molto prima che ne sentissi parlare?
- Fonte: chi te ne ha parlato ha dichiarato sponsor o interessi?
- Uscita: sai già in quale caso lo venderesti?
Domande frequenti sugli ETF attivi
Cosa sono gli ETF attivi?
Gli ETF attivi sono fondi quotati in borsa in cui un gestore sceglie titoli e pesi per cercare di battere un indice, invece di replicarlo. Si comprano come un normale ETF e hanno di solito costi inferiori ai fondi attivi tradizionali. In Europa sono 384, con un patrimonio di circa € 129 miliardi a settembre 2026.
Gli ETF attivi convengono?
Dipende dal gestore e dal ruolo nel portafoglio. Il contenitore ETF riduce i costi, ma non elimina il rischio che il gestore faccia peggio dell’indice: in dieci anni il 98,44% dei fondi azionari globali attivi in euro non ha battuto il mercato (SPIVA 2025). Per la parte principale del portafoglio, un ETF passivo resta di solito la scelta più efficiente.
Che differenza c’è tra un ETF attivo e un fondo attivo?
Entrambi hanno un gestore che sceglie i titoli. L’ETF attivo è quotato in borsa, si compra e si vende in tempo reale e ha in genere costi più bassi; il fondo attivo tradizionale si sottoscrive tramite un intermediario e spesso costa tra l’1,5% e il 2,5% annuo. La strategia di gestione può essere identica.
Meglio un ETF a replica fisica o sintetica?
Dipende dall’indice. Sugli indici americani come l’S&P 500, la replica sintetica evita la ritenuta USA sui dividendi e può rendere circa lo 0,15–0,20% l’anno in più. In cambio introduce un rischio di controparte, che le regole UCITS limitano. Sugli altri indici la differenza è minima: conta di più il costo complessivo.
Come capire se un finfluencer è in conflitto di interessi?
Controlla se dichiara sponsorizzazioni, collaborazioni a pagamento o link di affiliazione, e se investe negli strumenti di cui parla: le linee guida ESMA e CONSOB del 2026 chiedono di dichiararlo chiaramente. Diffida di chi indica cosa comprare senza conoscerti: in Italia la consulenza richiede l’iscrizione a un albo.
🔬 Laboratorio del Mercato — Simulatore per questo tema
Seguire la previsione di un esperto, anche bravo, ha un costo che raramente viene mostrato nei video. Il simulatore ti fa vedere cosa succede quando ti affidi al «guru» di turno.
Accedi al simulatore: Il Laboratorio del Mercato →
Da dove vuoi cominciare?
💰Ho liquidità ferma e non so quando investirla
📊Ho già un portafoglio ma non mi fido di come viene gestito
📚Voglio capire come funziona davvero prima di decidere
Diagnosi gratuita →
Matteo Giovagnoni è consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., iscritto all’Albo OCF (delibera n. 586 del 29/05/2014) e al RUI IVASS (sezione E, n. E000502819). Si occupa di pianificazione finanziaria con un approccio attento alla finanza comportamentale. Best Financial Advisor Central Italy 2023 e 2024 ed Educatore Finanziario dell’Anno 2026 (Citywire). Certificazioni: CIMA®, CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi.