Cosa è successo in Borsa il 20 novembre 2026?
Scrivo questo articolo domenica 22 novembre 2026, a mercati chiusi, dopo la settimana peggiore per Wall Street da oltre 18 mesi. Venerdì 20 novembre l’S&P 500, l’indice delle 500 maggiori società americane, ha perso il 3,70% in una sola seduta e ha chiuso a 6.910,42 punti (Reuters, 20 novembre 2026).
È stata la settima seduta consecutiva in calo, la serie più lunga da febbraio 2020 (CNN). Il Nasdaq Composite, l’indice dei titoli tecnologici, ha perso il 5,28% in un giorno e ha cancellato tutto il guadagno da inizio anno. Anche il Dow Jones, con −1,93%, è entrato in correzione (AP).
Le vendite sono partite dai titoli legati all’intelligenza artificiale: NVIDIA, Micron, Broadcom e AMD sono stati tra i più colpiti. Ne avevo parlato pochi giorni fa analizzando quanto pesa NVIDIA in un ETF tecnologico. Hanno pesato anche i prezzi alla produzione americani, cresciuti del 6,5% annuo a ottobre (Zacks), e l’attesa di nuovi rialzi dei tassi da parte della Federal Reserve (AP).
Il calo dal massimo l’ho calcolato io: 6.910,42 diviso 7.820,47, il record di chiusura del 6 ottobre 2026, dà −11,6%. Tutti i numeri di questo articolo si riferiscono all’S&P 500 in dollari, salvo dove indicato.
Correzione di borsa o mercato orso: che differenza c’è?
Una correzione di borsa è un calo di almeno il 10% dal massimo precedente. Un mercato orso è un calo di almeno il 20%. Con il −11,6% di venerdì l’S&P 500 è in correzione, non in mercato orso.
La distinzione non è solo terminologica. Le correzioni sono frequenti e in genere brevi; i mercati orso sono più rari, più profondi e più lunghi da recuperare. Sapere di essere in una correzione di borsa non cambia il dolore di vedere il portafoglio in rosso, ma aiuta a dare al calo il suo nome e la sua misura.
Frase da ricordare: una correzione di borsa è un calo di almeno il 10%; un mercato orso di almeno il 20%. Oggi siamo nel primo caso.
Quanto sono frequenti i ribassi di Borsa?
Molto più di quanto si pensi: una correzione di borsa è un evento normale. Dal 1950 l’S&P 500 ha attraversato circa 38 correzioni e 14 mercati orso (Plus500 via Stacker). Dal 1932 un mercato orso è arrivato in media ogni 56 mesi, cioè circa ogni 4 anni e 8 mesi (Kiplinger).
| Correzione | Mercato orso | |
|---|---|---|
| Definizione | calo da −10% a −20% | calo oltre −20% |
| Quante dal 1950 | circa 38 | circa 14 |
| Calo tipico | tra −10% e −20% | −33,5% in media (dal 1929) |
| Recupero tipico | 3–8 mesi | 1–2 anni, a volte molto di più |
Fonti: Plus500 via Stacker (conteggi e tempi di recupero); Kiplinger (calo medio dei mercati orso).
Peter Lynch, che per tredici anni ha gestito uno dei fondi più grandi al mondo, lo riassumeva così in un’intervista a Worth del settembre 1995: si è perso molto più denaro preparandosi alle correzioni che dentro le correzioni stesse. Nel suo esempio, restare fuori dal mercato solo 10 mesi in 40 anni, il 2% del tempo, abbassava il rendimento annuo all’8,3%: il 27% in meno.
Lo stesso schema si vede negli ultimi ventisei anni. Dal 2000 l’S&P 500 ha avuto sei ribassi oltre il 15%, calcolati sulle chiusure giornaliere: tutti recuperati, ma con tempi molto diversi.
| Ribasso | Calo massimo | Ritorno al massimo |
|---|---|---|
| Bolla delle dot-com (2000) | −49,1% | 7,2 anni |
| Crisi finanziaria globale (2007) | −56,8% | 5,5 anni |
| Fed e tensioni con la Cina (2018) | −19,8% | 7,1 mesi |
| Pandemia di Covid-19 (2020) | −33,9% | 5,9 mesi |
| Inflazione e rialzo dei tassi (2022) | −25,4% | 2,0 anni |
| Dazi americani (2025) | −18,9% | 4,2 mesi |
Fonte: mia elaborazione sulle chiusure giornaliere dell’S&P 500 (Wall Street Journal) dal 3 gennaio 2000 al 20 novembre 2026; indice di prezzo, dividendi esclusi. Il ribasso va dal massimo al minimo, il recupero fino al ritorno al massimo precedente. Nel 2000 il Nasdaq, concentrato sulla tecnologia, perse il 78% e impiegò 15,1 anni a tornare al massimo.
Quanto dura una correzione di borsa?
In genere tra 3 e 8 mesi. Dopo ogni correzione dal 1955 l’S&P 500, un anno dopo, era più alto, con un recupero medio di circa 4 mesi (AOL). Sono medie: la correzione che stiamo vivendo può durare di più o trasformarsi in un mercato orso.
Il recupero non è mai garantito, né veloce. Il caso estremo è il 1929: −86% e circa 300 mesi, venticinque anni, per tornare al massimo (Visual Capitalist). Il caso peggiore recente è il mercato orso del 1973–74, che ha richiesto 90 mesi per un recupero nominale.
Frase da ricordare: dal 1950 ogni correzione è stata recuperata; cambia il quando, non il se. Ma il quando può essere lungo.
S&P 500: quante probabilità hai di chiudere in positivo?
Più resti investito, più alta è la probabilità di chiudere in positivo. Con i dati dell’S&P 500 dal 1928 al 2023 la probabilità è del 59% a un mese, del 69% a un anno, del 79% a cinque anni, dell’88% a dieci anni e del 100% a vent’anni (Motley Fool su dati Bloomberg, Crestmont Research, Yardeni).
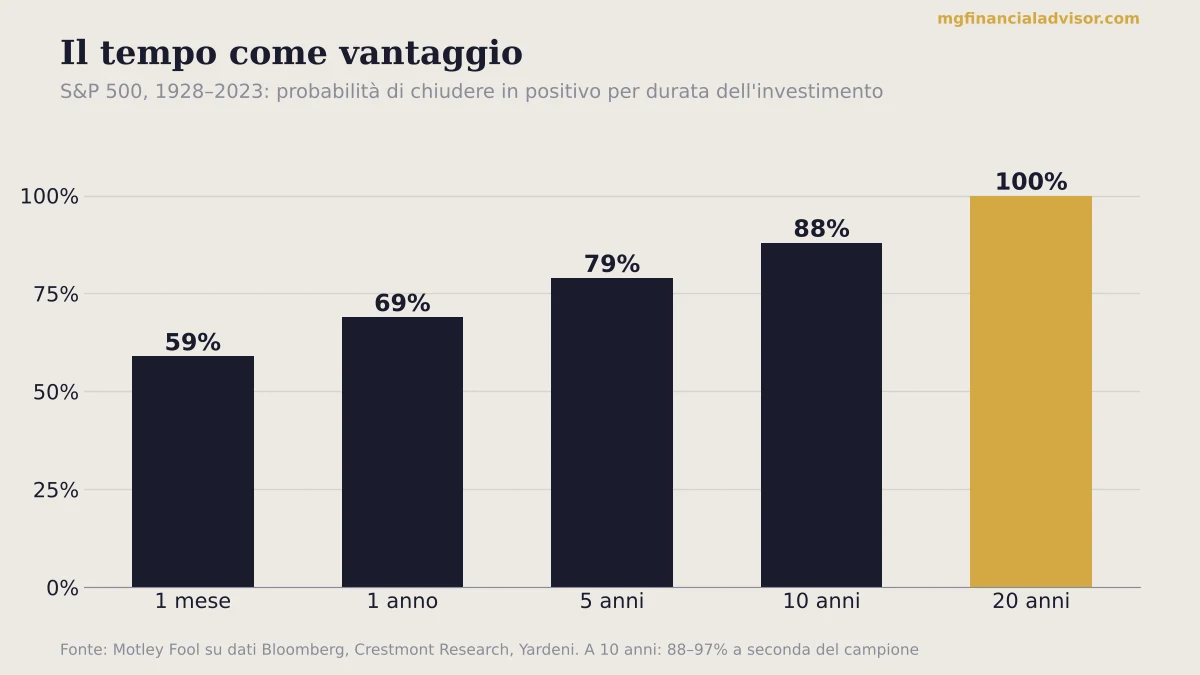
La lettura onesta di questi numeri ha due lati. Il primo: ogni finestra di vent’anni dal 1928 è stata positiva. Il secondo: a dieci anni, circa il 12% delle volte il risultato non è stato positivo. A seconda del campione usato, la probabilità a dieci anni va dall’88% al 97%.
Il tempo aiuta molto, ma non garantisce. Per questo i soldi che ti servono entro uno o due anni non dovrebbero stare in azioni: a un anno, quasi una volta su tre il risultato è negativo. La CONSOB lo spiega nella sua sezione sul rapporto tra rischio e rendimento: il rischio va misurato rispetto al tempo in cui ti servirà il denaro.
Frase da ricordare: il tempo non elimina il rischio delle azioni; lo rende più sopportabile, a patto di non aver bisogno di quei soldi.
Mercato orso: cosa insegnano le crisi del 2008, del 2020 e del 2022?
Che ogni ribasso ha una storia diversa e tempi di recupero diversi. Nel 2008 sono serviti circa 65 mesi per tornare al massimo, nel 2020 meno di sei, nel 2022 circa due anni. In tutti e tre i casi, chi ha venduto vicino ai minimi ha trasformato un calo temporaneo in una perdita permanente.
| Crisi | Calo massimo | Minimo | Ritorno al massimo |
|---|---|---|---|
| Crisi finanziaria 2007–09 | −56,8% | 9 marzo 2009 | 2013, circa 65 mesi dal picco |
| Covid 2020 | circa −34% in 33 giorni | 23 marzo 2020 | 18 agosto 2020, meno di 6 mesi |
| Rialzo dei tassi 2022 | −25,4% in 282 giorni | 12 ottobre 2022 | 19 gennaio 2024, circa 24 mesi |
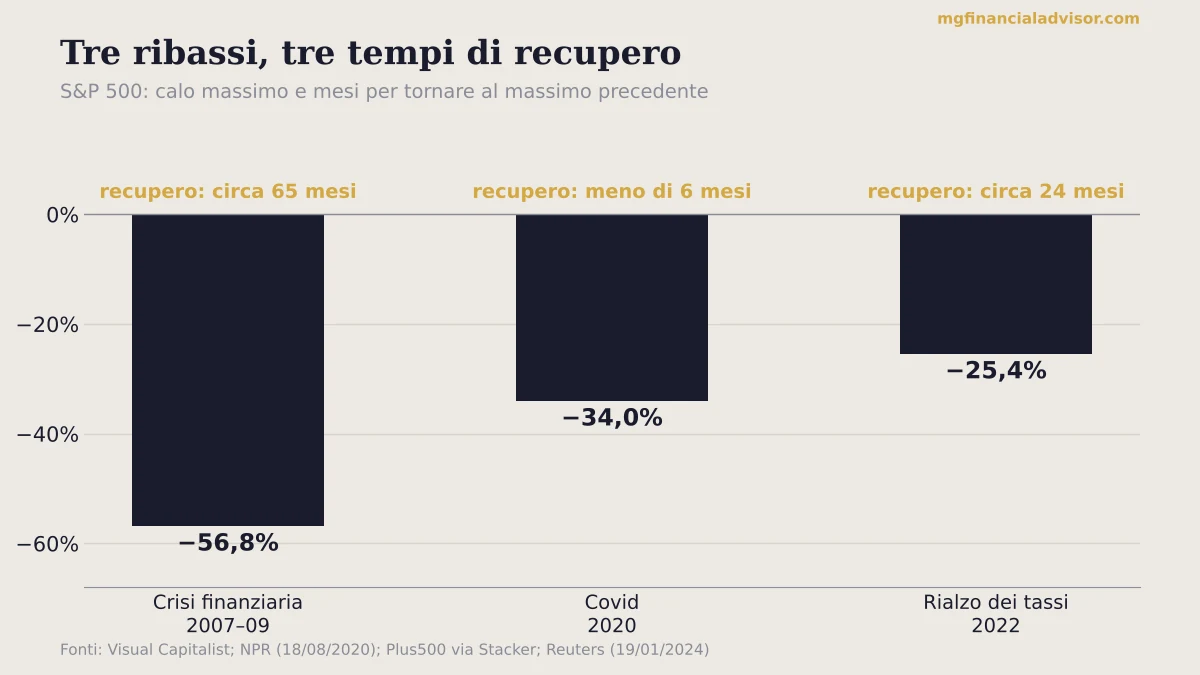
Nel 2020 il rimbalzo dai minimi ha superato il 50% in meno di cinque mesi (NPR, 18 agosto 2020). Nel 2022 il calo è stato graduale, quasi un anno di ribassi; il nuovo record è arrivato il 19 gennaio 2024, oltre il massimo del 3 gennaio 2022 (Reuters). Nel 2008, invece, ci sono voluti anni.
Frase da ricordare: chi vende vicino ai minimi trasforma un calo temporaneo in una perdita permanente.
Quanto costa perdere i giorni migliori della Borsa?
Moltissimo. Diecimila dollari investiti nell’S&P 500 dal 1996 al 2025 sono diventati 192.167 dollari per chi è rimasto sempre investito, ma solo 85.490 dollari per chi ha perso i 10 giorni migliori: il 56% in meno (Hartford Funds su dati Ned Davis Research).
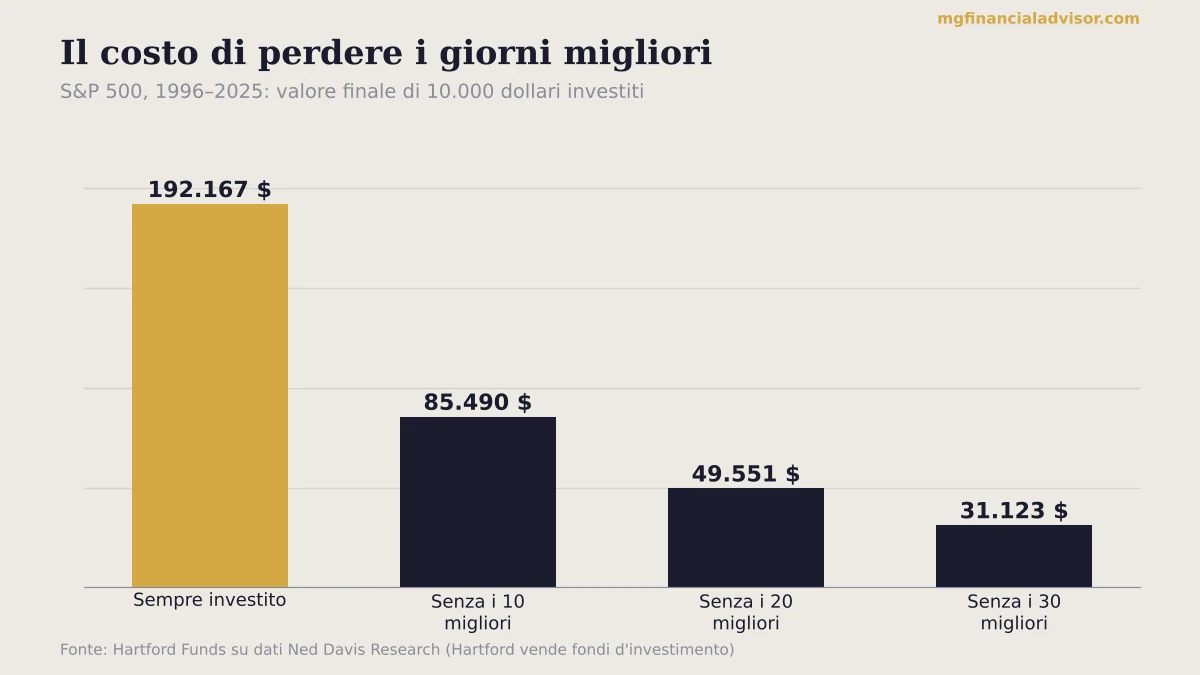
Senza i 20 giorni migliori il capitale finale scende a 49.551 dollari (−74%); senza i 30 migliori a 31.123 dollari (−84%). Il punto decisivo è quando arrivano quei giorni: il 48% dei 50 giorni migliori tra il 1996 e il 2025 è caduto durante un mercato orso. Secondo J.P. Morgan, sette dei 10 giorni migliori in vent’anni sono arrivati entro due settimane dai 10 peggiori (CNBC).
Marzo 2020 è l’esempio perfetto: il 12 marzo, il secondo giorno peggiore dell’anno, fu seguito il 13 marzo dal secondo giorno migliore (MarketScreener). Chi aveva venduto la sera del 12 si è perso il rimbalzo del giorno dopo.
Frase da ricordare: i giorni migliori della Borsa arrivano quasi sempre nel mezzo del panico, vicino ai peggiori.
Lo studio sui giorni migliori ha dei limiti?
Sì, e va detto. Il grafico mostra un solo lato: chi riuscisse a schivare i giorni peggiori e a prendere i migliori vincerebbe. In teoria è possibile; nella pratica i dati sul comportamento medio degli investitori indicano che succede il contrario (TheStreet). Va anche dichiarato che Hartford, autrice dello studio, vende fondi d’investimento.
Quanto perde l’investitore medio per il suo comportamento?
Secondo lo studio DALBAR, nel 2024 l’investitore azionario medio americano ha guadagnato il 16,54%, contro il 25,02% dell’S&P 500. La differenza nasce soprattutto dal comprare e vendere nei momenti sbagliati.
Il metodo DALBAR è criticato come esagerato (Kitces), e DALBAR vende il suo studio ai consulenti finanziari. Anche Morningstar, però, trova in genere un divario negativo tra il rendimento dei fondi e quello di chi li compra. La direzione è la stessa; l’entità è discussa. La CONSOB ha dedicato un quaderno agli errori cognitivi dei risparmiatori, che spiega da dove nasce questo divario.
Mediare al ribasso: conviene comprare quando la Borsa scende?
Può convenire, ma solo a tre condizioni: su strumenti diversificati, con regole scritte prima e con denaro che non ti serve per anni. Mediare abbassa il prezzo medio di carico; il rovescio della medaglia è che, se il mercato scende ancora, perdi meno in percentuale ma di più in euro.
Mediare al ribasso significa aggiungere capitale a un investimento dopo che il prezzo è sceso, così da abbassare il prezzo medio di carico. Un esempio con numeri tondi, calcolato da me, senza costi, tasse e dividendi: investi € 10.000 con l’indice a 100. L’indice scende del 20%, a 80, e aggiungi € 5.000. Ora hai 162,5 quote per € 15.000 investiti, con un prezzo medio di 92,31. Per tornare in pareggio non serve più un +25% da 80, ma un +15,4%.
| Indice | Senza mediare (€ 10.000) | Mediando (€ 15.000) |
|---|---|---|
| 60 | € 6.000 (−€ 4.000, −40%) | € 9.750 (−€ 5.250, −35%) |
| 80 | € 8.000 (−€ 2.000, −20%) | € 13.000 (−€ 2.000, −13,3%) |
| 92,31 | € 9.231 (−€ 769, −7,7%) | € 15.000 (pareggio) |
| 100 | € 10.000 (pareggio) | € 16.250 (+€ 1.250, +8,3%) |
| 120 | € 12.000 (+€ 2.000, +20%) | € 19.500 (+€ 4.500, +30%) |
Guarda la prima riga: se l’indice scende fino a 60, chi ha mediato perde il 35% invece del 40%, ma in euro perde € 5.250 invece di € 4.000. È il punto che spesso si dimentica.
Cosa sarebbe successo, nella storia, a chi avesse aggiunto quando l’indice era a −20% dal picco? Nel 2020 l’indice è sceso ancora del 17,5% e poi è tornato al picco in meno di sei mesi. Nel 2022 è sceso ancora del 6,8% e il picco è stato ripreso a gennaio 2024. Nel 2007–09 è sceso ancora del 46%, e per tornare al picco sono serviti circa 65 mesi (calcoli miei sui cali massimi).
Simulatore: cosa succede se medi al ribasso
Scegli quanto hai investito, a che punto del calo aggiungi e quanto aggiungi. Poi sposta l’ultimo cursore per vedere come cambia il risultato a seconda di dove arriva l’indice.
Prezzo medio di carico (inizio = 100)
0
Rialzo necessario per il pareggio
0
Senza mediare
0
Mediando
0
Esempio illustrativo con indice iniziale a 100, senza costi, tasse e dividendi. I risultati passati e le simulazioni non garantiscono i rendimenti futuri. Strumento a scopo educativo.
Quando ha senso mediare, e quando no?
Ha senso solo se rispetti tutte queste condizioni. Se ne manca una, è meglio non farlo.
- Solo su strumenti diversificati. Su un singolo titolo il prezzo può non tornare mai al livello di prima.
- Con regole scritte prima. Per esempio: un terzo della somma a −10%, un terzo a −20%, un terzo a −30%.
- Solo con denaro che non ti serve per anni. I soldi destinati a spese vicine non vanno usati per mediare.
- Sapendo cosa ottieni. Distribuire gli acquisti nel tempo riduce il rimpianto, non aumenta il rendimento atteso: secondo Vanguard, con dati dal 1976 al 2022, investire subito ha battuto il distribuire nel tempo circa due volte su tre (Vanguard, “Cost averaging”, febbraio 2023).
Il 16 ottobre 2008, in piena crisi, Warren Buffett scrisse sul New York Times un articolo intitolato “Buy American. I Am.”, in cui ricordava la sua regola: «Sii timoroso quando gli altri sono avidi e avido quando gli altri sono timorosi». Spostò il suo conto personale dai titoli di Stato alle azioni americane.
Ma c’è una sfumatura onesta: Buffett non comprò il minimo. L’S&P 500 toccò il fondo il 9 marzo 2009, quasi cinque mesi dopo, e chi lo seguì sopportò mesi di ulteriori ribassi. Un fondo sull’S&P 500 acquistato quel 9 marzo oggi vale circa 11,6 volte, con i dividendi reinvestiti (Money.com).
Frase da ricordare: mediare non significa comprare perché è sceso; significa applicare una regola decisa prima, con soldi che non servono a breve, su uno strumento diversificato.
Il piano di accumulo va fermato durante un ribasso?
No, di solito è il momento in cui lavora meglio. Con un piano di accumulo investi una cifra fissa ogni mese: quando i prezzi scendono, la stessa rata compra più quote. Fermarlo durante il calo significa rinunciare proprio agli acquisti a prezzi più bassi.
Il piano di accumulo, o PAC, è una forma automatica di mediazione: la regola è decisa una volta e non dipende dall’umore del mercato. Gli errori più frequenti nel gestirlo li ho raccolti nell’articolo sul PAC e gli errori da evitare.
Cinque obiezioni frequenti sui ribassi, e le risposte
Davanti a un ribasso le obiezioni sono sempre le stesse. Ecco le cinque più comuni, con una risposta basata sui dati.
- “Questa volta è diverso.” Ogni ribasso ha avuto la sua storia: bolla internet, mutui, pandemia, tassi. Cambiano i tempi di recupero, da 6 a 90 mesi, ma dal 1950 ogni correzione è stata recuperata.
- “Vendo adesso e rientro più in basso.” Servono due decisioni giuste di fila, e i giorni migliori cadono vicino ai peggiori.
- “Ho perso troppo, vendo per fermare l’emorragia.” Il calo è sulla carta finché non vendi. Se il rischio è più alto di quello che sopporti, rivedi con calma la quota di azioni, non tutto in un giorno.
- “E se fosse un altro 1929?” Può succedere: −86% e circa 300 mesi. Proprio per questo i soldi che servono entro pochi anni non vanno in azioni.
- “Questi studi li fanno i venditori di fondi.” Giusto diffidare: alcuni sono finanziati da chi vende prodotti. Anche gli studi indipendenti, però, vanno nella stessa direzione; quello che si discute è l’entità.
I limiti di questi dati. I numeri riguardano l’S&P 500 in dollari: un investitore europeo ha anche il rischio di cambio e la composizione del proprio ETF o fondo. Il calo del −11,6%, l’esempio di mediazione e gli ulteriori cali dopo un ingresso a −20% sono calcoli miei. Le probabilità cambiano in base alla fonte e al periodo. Il passato non garantisce il futuro.
Caso studio: vendere tutto in una correzione di borsa?
Il caso che segue è un esempio costruito su una situazione ricorrente; nomi e cifre sono illustrativi. Mostra che spesso il problema non è il ribasso, ma i soldi investiti con l’orizzonte sbagliato.
Profilo
Giulia, 54 anni, Marche, libera professionista. Patrimonio di € 180.000: € 110.000 in azioni globali, € 50.000 in obbligazioni, € 20.000 di liquidità. Tra due anni dovrà pagare € 30.000 per gli studi della figlia. Dopo la settimana del 20 novembre la sua parte azionaria ha perso circa l’11%, € 12.100, e Giulia vuole vendere tutto.
Analisi
Il vero problema non era il calo: erano i € 30.000 che le servono tra due anni, investiti anche in azioni. A un anno la probabilità di chiudere in positivo è del 69%: troppo poco per un denaro che ha una scadenza. Il resto della parte azionaria, invece, ha un orizzonte di oltre dieci anni.
Soluzione
Separare i soldi per orizzonte. Si vendono azioni per € 20.000 e si spostano alla liquidità e agli strumenti a breve termine, sufficienti, insieme ai € 20.000 già liquidi, a coprire la spesa della figlia con margine. Il resto resta investito, con regole scritte per ribilanciare se il calo arriva a −20% e a −30%.
Risultato
La perdita realizzata si limita alla quota venduta, circa € 2.500, invece di trasformare in perdita definitiva tutti i € 12.100. Circa € 77.900 restano investiti in azioni con un orizzonte coerente, e la spesa dei prossimi due anni non dipende più dall’andamento della Borsa.
Il mio approccio: decidere prima come reagire
Il mio approccio a una correzione di borsa parte da un principio: non si può prevedere il ribasso, ma si può decidere prima come reagire. Per questo il piano si scrive quando i mercati sono calmi, non quando scendono.
Per preparare questo articolo ho raccolto dati di lungo periodo sull’S&P 500, sulle crisi passate e sul comportamento degli investitori, e ho rifatto io i calcoli dove serviva. Il punto che emerge è sempre lo stesso: il rischio più grande nei ribassi non è il mercato, è la reazione. Lo racconto anche nelle cinque lezioni sulla psicologia del denaro.
Il mio compenso è esclusivamente la fee concordata con te; eventuali retrocessioni sui prodotti vengono riaccreditate. Per questo, in una settimana come questa, non ho nessun interesse a farti comprare o vendere: il mio lavoro è aiutarti a seguire il piano. È la base della pianificazione finanziaria. Altri approfondimenti su come le emozioni influenzano le scelte di investimento sono nella sezione finanza comportamentale del blog.
Checklist: il piano antipanico in sei passi
Sei azioni concrete da fare oggi, con calma, per attraversare una correzione di borsa senza decisioni di cui pentirti.
- Scrivi quanta parte del patrimonio è in azioni e cosa farai se scende del 20% e del 30%.
- Separa i soldi per orizzonte: quelli che ti servono entro pochi anni restano fuori dalle azioni.
- Continua il piano di accumulo: mentre i prezzi scendono, la stessa rata compra più quote.
- Ribilancia a date fisse, invece di fuggire quando il mercato scende.
- Datti una regola di attesa prima di vendere: 48 ore e una conversazione con una persona di fiducia.
- Guarda il portafoglio meno spesso durante i ribassi: ogni controllo è un’occasione per una decisione emotiva.
Frase da ricordare: non puoi prevedere il ribasso; puoi decidere come reagire.
Domande frequenti sulla correzione di borsa
Cosa fare quando la Borsa scende?
Prima di tutto, niente decisioni a caldo. Verifica che i soldi che ti servono entro pochi anni non siano investiti in azioni, continua il piano di accumulo se ce l’hai e ribilancia a date fisse. Se vuoi vendere, aspetta almeno 48 ore e parlane con una persona di fiducia.
Quanto dura una correzione di Borsa?
Una correzione, cioè un calo tra il 10% e il 20%, si recupera in genere in un periodo compreso tra 3 e 8 mesi. Dopo ogni correzione dal 1955 l’S&P 500, un anno dopo, era più alto. Sono medie storiche: la singola correzione può durare di più.
Conviene vendere durante un ribasso?
Raramente. Per guadagnare vendendo servono due decisioni giuste di fila: uscire prima del calo e rientrare prima del rimbalzo. Il 48% dei 50 giorni migliori dell’S&P 500 tra il 1996 e il 2025 è caduto in un mercato orso. Chi vende nel panico spesso perde proprio quei giorni.
Conviene mediare al ribasso?
Può avere senso solo su strumenti diversificati, con regole decise prima e con denaro che non ti serve per anni. Mediare abbassa il prezzo medio di carico, ma se il mercato scende ancora perdi meno in percentuale e più in euro. Su un singolo titolo il prezzo potrebbe non tornare mai.
Che differenza c’è tra correzione e mercato orso?
Una correzione è un calo di almeno il 10% dal massimo; un mercato orso è un calo di almeno il 20%. Dal 1950 l’S&P 500 ha attraversato circa 38 correzioni e 14 mercati orso. Al 20 novembre 2026 l’indice è a −11,6% dal massimo: è una correzione.
🔬 Laboratorio del Mercato — vendere nel panico
Quanto costa uscire dal mercato proprio nei giorni sbagliati? Il simulatore lo mostra con i dati storici.
Accedi: Il Laboratorio del Mercato →
Contenuto informativo, non costituisce consulenza finanziaria personalizzata.
Da dove vuoi cominciare?
💰Ho liquidità ferma e non so quando investirla
📊Ho già un portafoglio ma non mi fido di come viene gestito
📚Voglio capire come funziona davvero prima di decidere
Diagnosi gratuita →
Consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., iscritto all’Albo OCF (delibera n. 586 del 29/05/2014) e al RUI IVASS (sezione E, n. E000502819). Si occupa di pianificazione finanziaria con un approccio di finanza comportamentale. Certificazioni: CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi; programma CIMA® Global Access completato. Educatore Finanziario dell’Anno 2026 (Citywire Wealth Awards).