Perché questa manovra ti riguarda anche se non leggi la Gazzetta Ufficiale
Scrivo questo articolo il 10 novembre 2026. Il disegno di legge, approvato dal Consiglio dei ministri il 28 ottobre, è alla Camera dal 30 ottobre come atto n. 3174: 157 articoli, oggi in Commissione Bilancio. Gli emendamenti si presentano entro il 17 novembre e il voto finale deve arrivare entro il 31 dicembre.
Nelle ultime due settimane le domande che ho ricevuto da chi seguo sono state quasi sempre le stesse: “Devo vendere le azioni italiane prima che raddoppi la Tobin tax?”, “Quanto risparmio davvero con il taglio IRPEF?”, “Il fondo per mio figlio conviene o è meglio un fondo pensione?”. Sono domande giuste, ma partono spesso da titoli di giornale e non dal testo.
In questa guida trovi le cinque novità della manovra 2027 che toccano risparmio, investimenti e previdenza, con i numeri del testo depositato. Trovi anche la trappola più costosa, che non è una tassa ma un comportamento. Dove l’esito è incerto lo dico in modo esplicito: sulla legge di bilancio 2027 il Parlamento ha ancora sette settimane per cambiare idea.
I numeri della manovra 2027 in un colpo d’occhio
Le misure che contano per chi risparmia e investe sono cinque, e hanno pesi molto diversi: una vale al massimo € 500 a persona, un’altra tocca ogni acquisto di azioni italiane, una terza parte da zero e riguarda solo i nati dal 2027.
Ogni misura ha il suo capitolo qui sotto. Il testo ufficiale e lo stato dei lavori si seguono sulla pagina del disegno di legge AC 3174 sul sito della Camera dei deputati.
Taglio IRPEF 2027: quanto risparmi davvero?
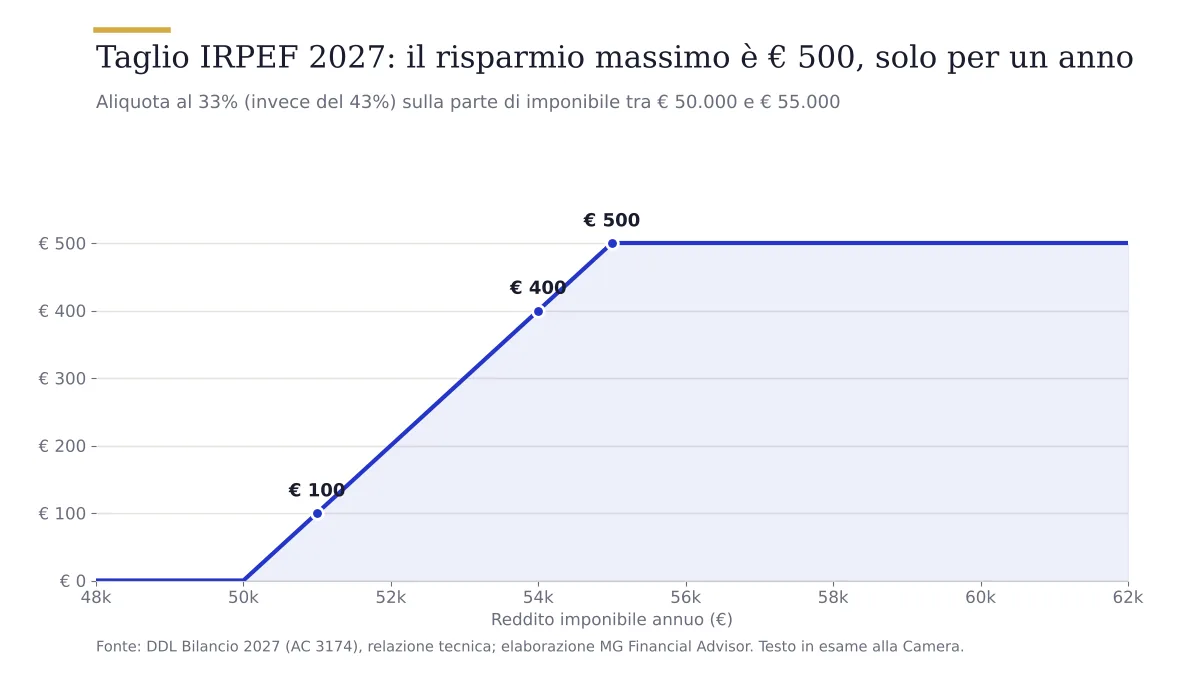
Con il taglio IRPEF 2027 lo scaglione al 33% si allarga da € 50.000 a € 55.000 di reddito imponibile, solo per il 2027. Il risparmio è il 10% della parte di reddito tra € 50.000 e € 55.000: al massimo € 500 l’anno. Sotto € 50.000 di imponibile non cambia nulla.
Gli scaglioni restano tre: 23% fino a € 28.000, 33% fino a € 55.000, 43% oltre. Il 33% sulla fascia € 28.000–50.000 arriva dalla manovra dell’anno scorso, che lo aveva ridotto dal 35%, e resta in vigore. Secondo la relazione tecnica la misura costa € 1,43 miliardi e interessa circa 3,2 milioni di contribuenti.
Il risparmio dipende dal lordo o dall’imponibile?
Dipende dall’imponibile, cioè dal reddito dopo i contributi previdenziali. Per un dipendente i contributi a suo carico valgono circa il 9,19% del lordo: secondo Altroconsumo con € 55.000 lordi il beneficio è nullo, e i € 500 pieni arrivano intorno a € 60.500–61.000 lordi. Per un pensionato lordo e imponibile quasi coincidono.
Il punto che conta per la pianificazione è la durata. La misura vale un anno: dal 2028, senza una nuova legge, la fascia € 50.000–55.000 torna al 43%. Sono € 500 da trattare come un’entrata una tantum, non come un aumento stabile del reddito.
Frase da ricordare: un taglio fiscale di un solo anno è un bonus, non un aumento di stipendio: va messo da parte, non speso due volte.
Tobin tax 2027: cosa cambia per chi compra azioni italiane?
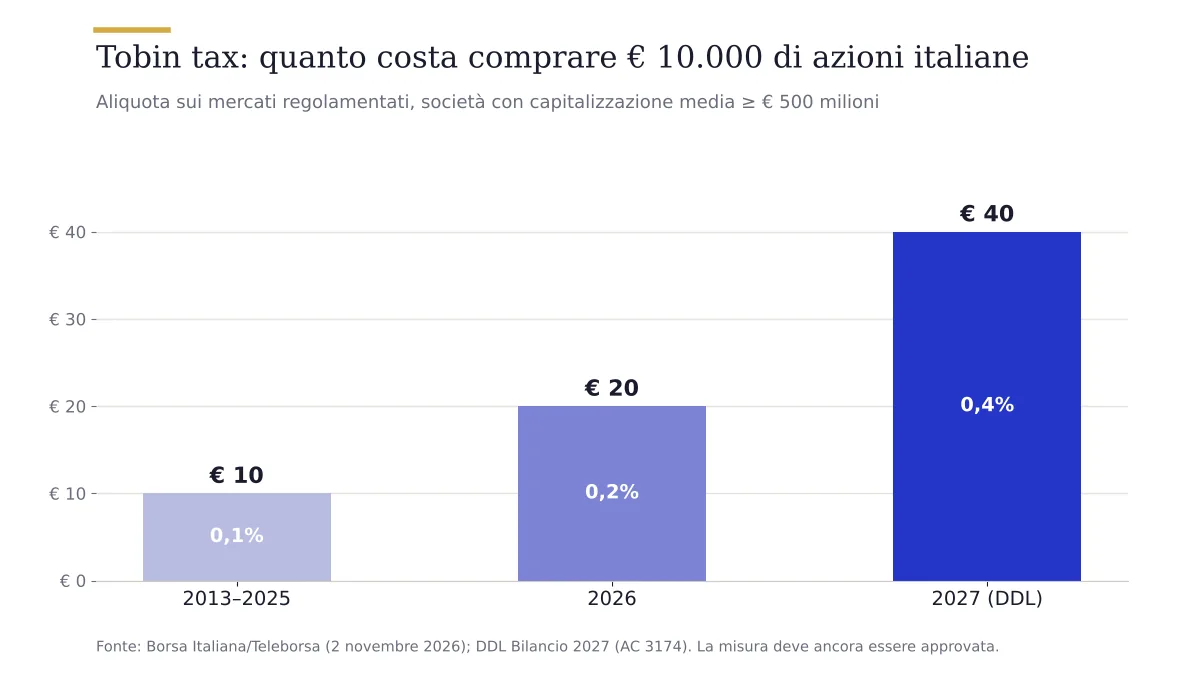
La Tobin tax 2027 raddoppia di nuovo: sugli acquisti di azioni italiane nei mercati regolamentati passa dallo 0,2% allo 0,4%, fuori mercato dallo 0,4% allo 0,8%, sull’alta frequenza dallo 0,04% allo 0,08%. Comprare € 10.000 di azioni costerebbe € 40 di imposta invece di € 20.
L’imposta si paga solo sugli acquisti, non sulle vendite, e solo sulle società con sede legale in Italia e capitalizzazione media di almeno € 500 milioni. Era allo 0,1% dal 2013 al 2025; la manovra 2026 l’aveva già portata allo 0,2%. Il governo stima € 1,38 miliardi di maggiori entrate l’anno dal 2027, ipotizzando che gli investitori non cambino comportamento.
La Tobin tax colpisce anche ETF e fondi?
Non direttamente: comprare quote di un ETF o di un fondo non paga la Tobin tax. Il fondo, però, la paga quando compra azioni italiane, e il costo ricade su chi lo detiene. Per un ETF globale l’effetto è trascurabile, perché le azioni italiane pesano poco; per un fondo specializzato sull’Italia si sente di più.
Il mercato ha reagito con molte critiche. Su Borsa Italiana Fabrizio Testa parla di “messaggio distorsivo”, mentre Marco Ventoruzzo di AMF Italia prevede “meno gettito di quanto immaginato”. I dati del primo raddoppio, per ora, non mostrano una fuga: tra gennaio e agosto 2026 gli scambi a Piazza Affari sono saliti del 17,9%, a € 681 miliardi.
Conviene vendere le azioni italiane prima del 2027?
No. La Tobin tax si paga quando compri, non quando vendi: vendere oggi non ti fa risparmiare nulla e, se poi ricompri, paghi l’imposta più alta. Se avevi già deciso un acquisto di azioni italiane, anticiparlo a dicembre fa risparmiare lo 0,2% dell’importo, cioè € 20 ogni € 10.000. È un dettaglio di tempistica, non una strategia.
Fondo nuovi nati: come funziona e quando conviene?
Il fondo nuovi nati (“Valore nuovi nati”) apre presso l’INPS una posizione per ogni bambino nato dal 1° gennaio 2027. Lo Stato versa € 100 l’anno fino ai 18 anni, cioè € 1.800 in tutto. La gestione è affidata a Cassa Depositi e Prestiti e a 18 anni il capitale può passare a un fondo pensione.
Genitori, parenti fino al terzo grado e affini fino al secondo possono fare versamenti volontari. Su questi spetta una detrazione IRPEF del 19% fino a € 1.000 l’anno, quindi al massimo € 190 di imposta in meno. Mancano ancora il decreto attuativo, le regole di investimento e i costi di gestione: senza questi dati non si può dire quanto renderà.
Meglio il fondo nuovi nati o un fondo pensione intestato al figlio?
Per chi ha un’aliquota marginale alta, il fondo pensione intestato a un figlio fiscalmente a carico resta spesso più efficiente. Quei versamenti si deducono dal reddito del genitore all’aliquota marginale, fino a 43 centesimi per euro, dentro il limite complessivo di € 5.300 l’anno. Il fondo nuovi nati restituisce invece 19 centesimi per euro, fino a € 1.000.
Le due soluzioni non si escludono: i € 100 dello Stato arrivano comunque. Il limite di € 5.300, però, è unico e include anche i tuoi versamenti: se lo usi già tutto per te, la deduzione per il figlio non c’è. Le regole della deducibilità sono spiegate nella guida completa al fondo pensione 2026.
La frase citabile
Una detrazione al 19% su € 1.000 vale al massimo € 190; una deduzione al 43% sugli stessi € 1.000 ne vale € 430.
Rivalutazione pensioni 2027: chi perde e quanto?
La rivalutazione pensioni 2027 è piena solo fino a quattro volte il minimo INPS (circa € 2.447 lordi al mese). Sopra, la percentuale di inflazione riconosciuta scende per fasce: 85%, 53%, 47%, 37%, fino al 32% oltre dieci volte il minimo. Per le pensioni più alte significa recuperare meno di un terzo dell’inflazione.
| Importo lordo mensile (valori 2026) | Multiplo del minimo | Rivalutazione 2027 |
|---|---|---|
| fino a € 2.447 | fino a 4 volte | 100% |
| € 2.447–3.059 | 4–5 volte | 85% |
| € 3.059–3.671 | 5–6 volte | 53% |
| € 3.671–4.895 | 6–8 volte | 47% |
| € 4.895–6.119 | 8–10 volte | 37% |
| oltre € 6.119 | oltre 10 volte | 32% |
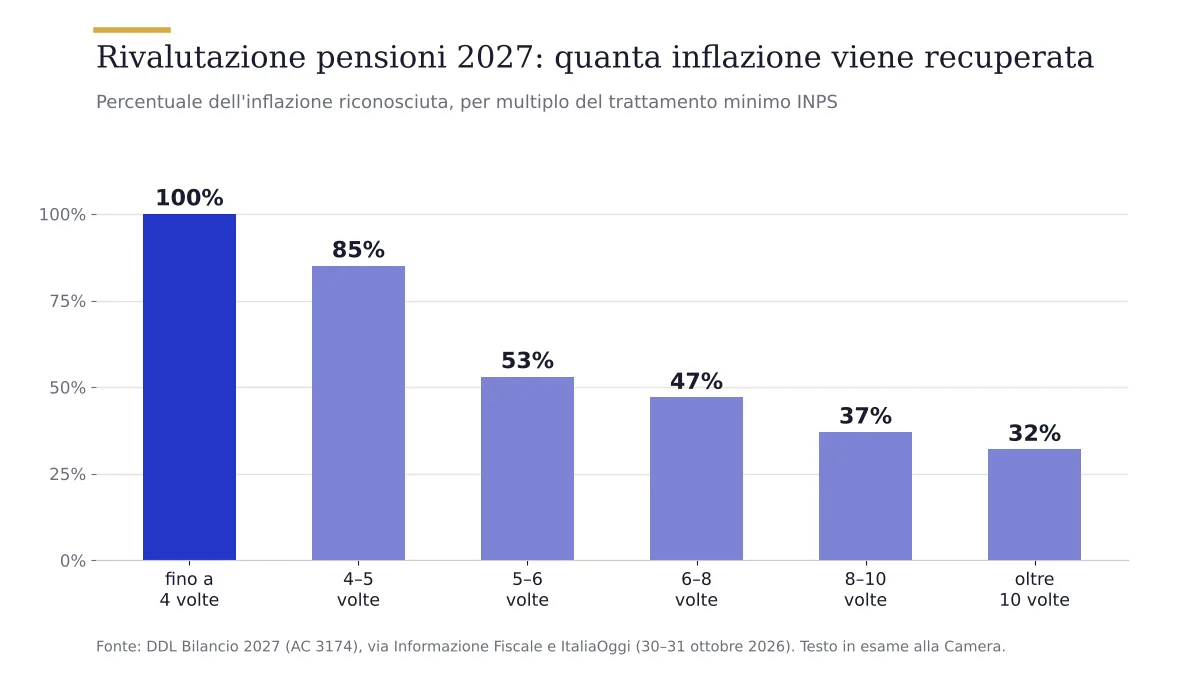
Fonte: Informazione Fiscale e ItaliaOggi sul testo del DDL, 30–31 ottobre 2026. La perequazione, cioè l’adeguamento annuo della pensione all’inflazione, sarà calcolata sul tasso provvisorio che il Ministero dell’Economia fissa con decreto a fine anno.
Cosa cambia per chi deve ancora andare in pensione?
Dal 1° gennaio 2027 i requisiti salgono di un mese: 67 anni e 1 mese per la pensione di vecchiaia, 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne per l’anticipata. L’Ape sociale è prorogata al 2027 con 63 anni e 6 mesi. Non c’è un’uscita a 64 anni.
La manovra stanzia € 850 milioni per il 2027–2029 per nuove misure di flessibilità in uscita, da definire con un decreto atteso a gennaio. Fino ad allora conviene ragionare sui requisiti in vigore. Per chi ha un vuoto da colmare tra lavoro e pensione, tutti gli approfondimenti sono nella pagina di Pensione & Previdenza.
Bonus casa 2027 e le altre misure da conoscere
I bonus casa 2027 restano quelli di quest’anno: detrazione del 50% per le ristrutturazioni della prima casa e del 36% sulle altre abitazioni, con tetto di spesa di € 96.000, e bonus mobili al 50% su € 5.000. Chi vende la prima casa ha due anni, invece di uno, per ricomprarne un’altra senza perdere le agevolazioni.
| Misura | Cosa prevede il DDL | Chi riguarda |
|---|---|---|
| Exit tax | imposta del 26% sulle plusvalenze latenti di chi trasferisce la residenza all’estero | chi ha partecipazioni oltre € 800.000 ed è residente da almeno 6 degli ultimi 10 anni |
| Dividendi ai dipendenti | esenti al 50% fino a € 1.500 | lavoratori azionisti della propria azienda |
| IRES banche e assicurazioni | +3 punti: banche al 30,5%, assicurazioni al 27% (escluse SGR e SIM) | indirettamente, chi ha titoli bancari e assicurativi |
| Regime forfettario | soglia confermata a € 100.000 | professionisti e partite IVA |
| Previdenza complementare | nessuna novità; resta il limite di deducibilità di € 5.300 | tutti gli iscritti ai fondi pensione |
Per chi investe in azioni l’aumento dell’IRES su banche e assicurazioni conta più della Tobin tax: riduce gli utili del settore che a Piazza Affari paga più dividendi. Ne ho parlato nell’analisi sulle azioni da dividendo nel 2026.
La trappola: decidere gli investimenti su una legge non ancora approvata
L’errore più costoso non è una tassa: è muovere il portafoglio sulla legge di bilancio 2027 prima che sia approvata, quando il testo può cambiare fino al 31 dicembre. Ogni autunno vedo persone vendere, rinviare o comprare per una norma che poi viene modificata o rinviata, pagando commissioni e imposte reali per un vantaggio ipotetico.
La finanza comportamentale ha un nome per questo: salienza, la tendenza a dare troppo peso alle informazioni più visibili. La Consob, nel suo quaderno sugli errori cognitivi dei risparmiatori, descrive come le decisioni d’impulso nascano spesso da notizie molto esposte. Ne ho raccolto gli esempi più comuni negli errori di comportamento che fanno perdere denaro.
Frase da ricordare: una manovra cambia le tasse di un anno; un errore di comportamento cambia il rendimento di dieci.
Il tuo bilancio personale della manovra 2027
Muovi i cursori: vedi in tempo reale quanto ti fanno guadagnare o spendere le tre misure che si possono calcolare oggi.
Risparmio IRPEF 2027
€ 200
Tobin tax in più rispetto al 2026
−€ 40
Detrazione fondo nuovi nati
€ 0
Saldo per il 2027
€ 160
La manovra ti lascia un piccolo vantaggio, ma vale solo per il 2027.
Calcolo semplificato sul testo del DDL AC 3174 al 10 novembre 2026: IRPEF al 33% tra € 50.000 e € 55.000; Tobin tax +0,2% sugli acquisti in mercato regolamentato di società italiane sopra € 500 milioni; detrazione del 19% fino a € 1.000. Non considera altre detrazioni né le modifiche parlamentari.
Caso studio: cosa cambia per una famiglia con un figlio in arrivo
Un esempio concreto mostra come le cinque misure della legge di bilancio 2027 si sommano. Il profilo è costruito su una situazione tipica tra quelle che seguo, con dati modificati per la privacy: i numeri sono quelli del DDL al 10 novembre 2026.
Profilo
Andrea, 44 anni, Umbria, dirigente con reddito imponibile di € 58.000. Investe in azioni italiane da solo, con acquisti per circa € 60.000 l’anno tra entrate e uscite. La prima figlia è attesa per febbraio 2027. Versa già € 3.000 l’anno nel proprio fondo pensione.
Analisi
- Taglio IRPEF 2027: + € 500, solo per un anno.
- Tobin tax: sugli acquisti di € 60.000 l’imposta passa da € 120 a € 240, cioè −€ 120.
- Fondo nuovi nati: € 100 l’anno dallo Stato; con € 1.000 di versamenti dei nonni, detrazione di € 190 per chi versa.
- Restano liberi € 2.300 del limite di deducibilità di € 5.300.
Soluzione
Abbiamo deciso di non toccare le azioni per la Tobin tax e di ridurre la rotazione del portafoglio, che era la vera fonte di costo. I € 500 del taglio IRPEF vanno nel fondo pensione della figlia, una volta a suo carico, insieme ad altri € 1.800 fino a riempire il limite: € 2.300 dedotti al 43%.
Risultato
Rispetto al 2026: + € 500 dal taglio IRPEF, + € 989 risparmiati deducendo i € 2.300 versati per la figlia (contro i € 190 massimi del fondo nuovi nati), Tobin tax ferma a € 120 perché gli acquisti si dimezzano. Saldo: circa € 1.489 di imposte in meno nel 2027, di cui € 989 ripetibili ogni anno.
Come lavoro con chi seguo quando arriva una manovra
Quando arriva una legge di bilancio non riscrivo i portafogli: aggiorno il piano. La sequenza è sempre la stessa: aspetto il testo approvato, misuro l’effetto in euro su ogni persona che seguo, intervengo solo dove il saldo cambia una decisione già presa, come un versamento, un acquisto o una data di pensionamento.
Con la legge di bilancio 2027 farò lo stesso dopo il voto finale. Il mio compenso è esclusivamente la fee concordata con te; eventuali retrocessioni sui prodotti vengono riaccreditate. Per questo non ho interesse a farti comprare o vendere di più quando cambia una tassa. Il metodo è descritto nella pagina sulla pianificazione finanziaria, e le altre guide operative le trovi in tutte le guide pratiche e strategie del blog.
Checklist: cosa fare prima del 31 dicembre
Sette controlli, in ordine, per preparare gli effetti della legge di bilancio 2027 senza farti guidare dai titoli. La regola di fondo: si agisce su ciò che è già certo, si pianifica su ciò che è probabile, si ignora ciò che è solo annunciato.
- Calcola il tuo reddito imponibile 2027 previsto: il taglio IRPEF conta solo sopra € 50.000.
- Decidi oggi dove andranno gli eventuali € 500 di risparmio fiscale, prima di riceverli.
- Se avevi già in programma acquisti di azioni italiane, valuta se anticiparli a dicembre; non vendere per la Tobin tax.
- Controlla quanto ruota il tuo portafoglio: con l’imposta allo 0,4% ogni acquisto superfluo costa il doppio.
- Verifica quanto ti resta del limite di € 5.300 di deducibilità del fondo pensione per il 2026.
- Se aspetti un figlio nel 2027, aspetta il decreto attuativo prima di scegliere tra fondo nuovi nati e fondo pensione.
- Se andrai in pensione tra il 2027 e il 2029, ricalcola la data con i nuovi requisiti e aspetta il decreto di gennaio.
Domande frequenti sulla legge di bilancio 2027
Quando entra in vigore la legge di bilancio 2027?
La legge di bilancio 2027 deve essere approvata dal Parlamento entro il 31 dicembre 2026 ed entra in vigore dal 1° gennaio 2027. Oggi è un disegno di legge (AC 3174) in esame alla Camera: le misure possono cambiare con gli emendamenti fino al voto finale, quindi nessuna cifra è ancora definitiva.
Chi ci guadagna con il taglio IRPEF 2027?
Ci guadagna chi ha un reddito imponibile superiore a 50.000 euro: la parte tra 50.000 e 55.000 euro è tassata al 33% invece che al 43%. Il risparmio massimo è di 500 euro e vale solo per il 2027. Secondo la relazione tecnica la misura riguarda circa 3,2 milioni di contribuenti.
La Tobin tax si applica agli ETF?
No, l’acquisto di quote di ETF e fondi non paga direttamente la Tobin tax. L’imposta colpisce l’acquisto di azioni di società italiane con capitalizzazione media di almeno 500 milioni di euro. Un fondo che compra azioni italiane però la paga a sua volta, e il costo ricade indirettamente su chi lo detiene.
Come funziona il fondo per i nuovi nati da 100 euro?
Per ogni nato dal 1° gennaio 2027 viene aperta una posizione individuale su cui lo Stato versa 100 euro l’anno fino ai 18 anni. Genitori e parenti possono aggiungere versamenti volontari, con una detrazione del 19% fino a 1.000 euro annui. A 18 anni il capitale può confluire in un fondo pensione.
Di quanto aumentano le pensioni nel 2027?
Dipende dall’importo. Le pensioni fino a quattro volte il minimo INPS sono rivalutate al 100% dell’inflazione; sopra, la percentuale scende per fasce fino al 32% oltre dieci volte il minimo. Il tasso di inflazione da applicare sarà fissato dal decreto del Ministero dell’Economia di fine anno.
🔬 Laboratorio del Mercato — quanto costa aspettare?
Rinviare un investimento “finché non si capisce la manovra” sembra prudente. Il simulatore mostra quanto costa davvero restare fermi, anno dopo anno.
Accedi: Il Laboratorio del Mercato →
Da dove vuoi cominciare?
💰Ho liquidità ferma e non so quando investirla
📊Ho già un portafoglio ma non mi fido di come viene gestito
📚Voglio capire come funziona davvero prima di decidere
Diagnosi gratuita →
Consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., iscritto all’Albo OCF (delibera n. 586 del 29/05/2014) e al RUI IVASS (sezione E, n. E000502819). Si occupa di pianificazione finanziaria con un approccio di finanza comportamentale. Certificazioni: CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi; programma CIMA® Global Access completato. Educatore Finanziario dell’Anno 2026 (Citywire Wealth Awards).