Ci sono due tipi di investitori.
C’è chi guarda ai mercati con ansia, temendo ogni ribasso come una minaccia.
E c’è chi affronta i mercati con serenità, sapendo che il proprio portafoglio è stato costruito per resistere.
La differenza non sta nel coraggio.
Non sta nell’esperienza.
E non sta neppure nel patrimonio.
La differenza stanella struttura del portafoglio.
Ed è qui che entra in gioco una delle strategie più intelligenti e umane che la finanza moderna ci offre:
il Minimum Variance Portfolio.
Perché sì, la finanza non è solo numeri:
è soprattuttocomportamento, psicologia, tranquillità e capacità di rimanere investiti.
Cos’è davvero il Minimum Variance Portfolio?
Al di là del nome tecnico, il Minimum Variance Portfolio (MVP) è un concetto sorprendentemente semplice:
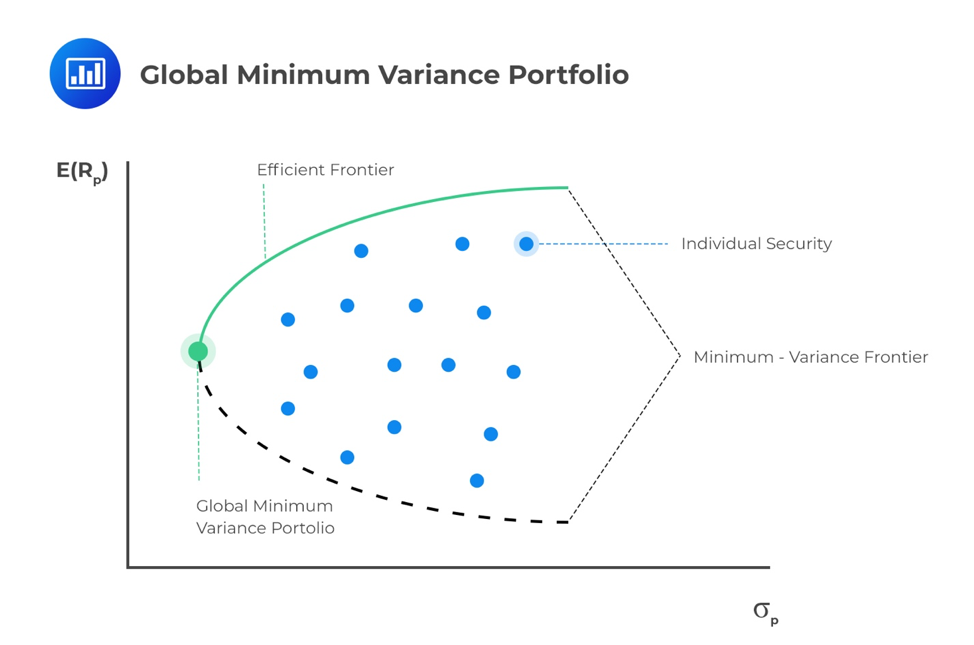
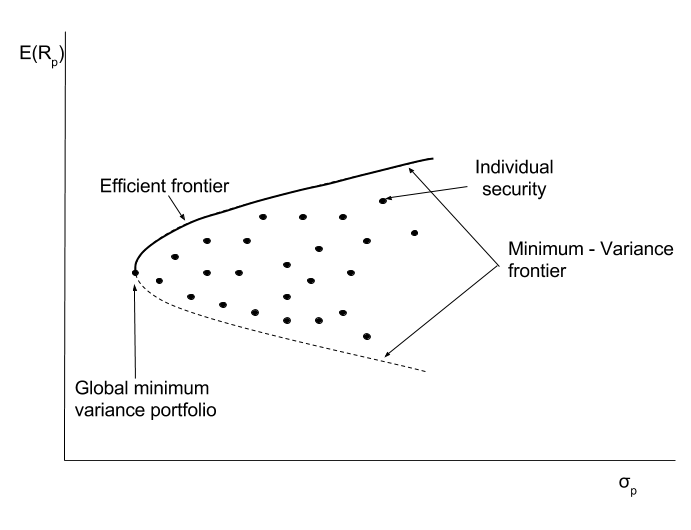
È un portafoglio costruito per minimizzare la volatilità complessiva, senza sacrificare il rendimento.
- Non cerca il massimo guadagno.
- Non insegue mode di mercato.
- Non punta a “battere” qualcosa.
Si pone una domanda diversa, più saggia:
👉“Come posso ottenere rendimenti migliori con il minor stress possibile?”
Perché il MVP funziona: la matematica al servizio dell’emotività umana
Il paper accademico di riferimento,“An evaluation of alternative equity indices”, mostra una cosa straordinaria:
➡️Il Minimum Variance Portfolio ha ottenuto rendimenti superiori rispetto all’indice tradizionale, ma con molto meno rischio.
Questa idea — ottenere di più con meno rischio — è apparentemente controintuitiva, ma perfettamente coerente con la pianificazione finanziaria moderna.
L’ho spiegato in modo semplice anche qui:
👉Come costruire un portafoglio efficiente senza complicazioni
I numeri parlano da soli (1968–2011)
Rendimento:10.8% annuo (vs 9.4% dell’indice)
Volatilità:11.2% (vs 15.3%) → –27%
Sharpe Ratio:0.50 (migliore tra tutte le strategie)
Max Drawdown:–32.5% (vs –48.5%)
Questo significa una cosa sola:
Con meno paura, ottieni più risultati.
E questo, per un investitore reale, è tutto.
Perché ridurre il rischio aumenta i guadagni (non è un paradosso, è matematica)
Molti investitori pensano:
“Se prendo meno rischio, guadagnerò meno.”
In realtà il mercato ci dice il contrario.
3 motivi per cui meno rischio = più rendimento a lungo termine
1️⃣ Rimani investito più facilmente
Meno stress → meno errori → più interesse composto.
👉Il potere dell’interesse composto
2️⃣ Recuperi più velocemente nei ribassi
Un portafoglio che cade meno, risale prima.
3️⃣ La volatilità “mangia” rendimento
A parità di rendimento medio, un portafoglio con meno oscillazioni performa meglio.
E questo è un tema centrale anche in:
👉Volatilità: come leggerla senza farsi travolgere dalle emozioni
Il peso dell’emotività: il vero nemico dell’investitore
La ricerca conferma ciò che vedo ogni giorno con i miei clienti:
👉 I portafogli che oscillano tanto creano dubbi, ansia, paure inutili.
👉 I portafogli stabili permettono di guardare lontano.
Il Minimum Variance Portfolio non è solo una scelta razionale.
È una sceltaumana.
Aiuta a evitare gli errori che racconto spesso nei miei contenuti:
👉Gli errori che distruggono un portafoglio
Serve, quindi, a evitare quello che nel mio libro definisco:
“Il cortocircuito tra emozioni e soldi.”
Serve a proteggerci da noi stessi, più che dal mercato.
Il confronto più incredibile: anche i portafogli casuali battono il market-cap
Uno dei risultati più scioccanti del paper è questo:
Su 10 milioni di simulazioni di portafogli casuali, quasi tutti hanno battuto l’indice tradizionale.


Non perché le scelte casuali siano intelligenti…
Ma perché il market-cap è strutturalmente inefficiente:
concentra il rischio su pochi titoli
amplifica la volatilità
soffre nei periodi di turbolenza
induce comportamenti emotivi
Il Minimum Variance Portfolio, al contrario, distribuisce in modo più equilibrato il rischio.
Cosa rende il MVP così efficace in ogni contesto?
✔️ Non dipende dalle previsioni
Funziona con mercati rialzisti, ribassisti, laterali.
✔️ Riduce drasticamente gli errori comportamentali
Meno panico → più disciplina → più risultati.
✔️ Costruisce protezione naturale nei momenti difficili
Crisi 2000, 2008, 2020: il MVP ha sempre ridotto gli impatti.
✔️ Usa le correlazioni a tuo favore
Non serve sapere “chi salirà”.
Serve capirecome si muovono insieme gli asset.
Se vuoi capire come funzionano le correlazioni, qui ne parlo in modo semplice:
👉Diversificazione: come funziona davvero
Cosa può rappresentare per te un Minimum Variance Portfolio
Un portafoglio costruito così rappresenta:
serenità
stabilità
continuità
una migliore esperienza d’investimento
la capacità di guardare al futuro con più sicurezza
la possibilità di non farsi travolgere dalle notizie di mercato
E tutto questo NON riduce il potenziale di rendimento.
Lomigliora.
FAQ – Domande frequenti
❓ Il MVP è adatto a tutti?
Sì, ma è particolarmente utile per chi vuole investire con meno ansia e più costanza.
❓ È meno redditizio di un portafoglio aggressivo?
In periodi brevi può succedere.
Nel lungo periodo, la ricerca dimostra il contrario.
❓ Posso perdere soldi?
Sì, resta un portafoglio esposto ai mercati, ma le perdite sono statisticamente molto più contenute.
❓ Serve una grande esperienza?
No, serve un metodo corretto e un supporto professionale.
❓ Lo utilizzi nella tua consulenza?
Sì, soprattutto per clienti che vogliono stabilità e performance realistiche, non emozioni forti.
Conclusione: investire meglio è possibile
La vita è già abbastanza complessa.
Il tuo portafoglio non dovrebbe esserlo.
Un Minimum Variance Portfolio è uno strumento che unisce:
razionalità
matematica
psicologia
protezione
efficienza
buon senso
Ed è il modo più semplice per vivere i mercati con fiducia e serenità.
Se vuoi capire come può adattarsi al tuo profilo, ai tuoi obiettivi e alla tua storia personale, sono qui per questo.
Scrivimi: parliamone senza impegno.
Da dove vuoi cominciare?
💰Ho liquidità ferma e non so quando investirla
📊Ho già un portafoglio ma non mi fido di come viene gestito
📚Voglio capire come funziona davvero prima di decidere
Diagnosi gratuita →
Matteo Giovagnoni è consulente finanziario abilitato all’offerta fuori sede per FinecoBank S.p.A., iscritto all’Albo OCF (delibera n. 586 del 29/05/2014) e al RUI IVASS (sezione E, n. E000502819). Si occupa di pianificazione finanziaria con un approccio attento alla finanza comportamentale. Best Financial Advisor Central Italy 2023 e 2024 ed Educatore Finanziario dell’Anno 2026 (Citywire). Certificazioni: CIMA®, CFA Investment Foundations®, EFPA ESG Advisor, EFPA EPS, BEP SDA Bocconi.